- +1
央行300+亿资金支持,小微金融再放大招
原创 陈述 看懂经济
 作者丨陈述 看懂经济专栏作家
12月15日,国务院常务会议部署进一步采取市场化方式加强对中小微企业的金融支持。在货币政策工具方面,会议决定将普惠小微企业贷款延期还本付息支持工具转换为普惠小微贷款支持工具,从2022年起到2023年6月底,人民银行对地方法人银行发放的普惠小微企业和个体工商户贷款,按余额增量的1%提供资金,鼓励增加普惠小微贷款;从2022年起,将普惠小微信用贷款纳入支农支小再贷款支持计划管理,原来用于支持普惠小微信用贷款的4000亿元再贷款额度可以滚动使用,必要时可再进一步增加再贷款额度,符合条件的地方法人银行发放普惠小微信用贷款,可向人民银行申请再贷款优惠资金支持。此外,会议还对构建全国一体化融资信用服务平台网络,完善金融机构发放中小微贷款绩效考核、尽职免责等规定,支持金融机构发行小微企业专项金融债券,扩大面向小微企业的政府性融资担保业务规模,降低担保成本等提出了要求。
我们认为,此次常务会议的一些政策将是明年小微金融服务的重点突破方向,尤其是对各方较为关心的“两项直达工具”到期后,政策如何接续提供了力度更大、指向更明确的解决方案,总体超出市场预期。
据测算,在未来一年半时间内,人民银行将累计提供300亿元以上的“补贴”资金,用于支持金融机构加大小微信贷投放,显著超过小微企业延期还本付息工具提供的“补贴”资金量,央行在支持小微融资方面再放大招。
 “两项直达工具”接续政策明确,力度超预期
2020年6月,为应对疫情冲击和支持复工复产,人民银行在小微企业贷款方面推出了两项“直达工具”,即普惠小微企业贷款延期支持工具和普惠小微企业信用贷款支持计划,两项政策工具均针对地方法人银行。延期支持工具方面,人民银行按照地方法人银行为小微企业延期还本付息的金额的1%提供资金支持,彼时预计总规模400亿元;信用贷款支持计划方面,人民银行提供 4000 亿元再贷款资金,按照地方法人银行新发放普惠小微信用贷款的40%提供资金支持,预计带动新发普惠小微企业信用贷款约1万亿元。
两项直达工具推出后,考虑到小微经营主体的实际困难,为确保支持力度,经过了数次延期,从政策制定之初的2020年末到期,最终延长到2021年底到期。数据显示,两项直达工具出台至今年9月末,普惠小微企业贷款延期支持工具累计向地方法人银行提供激励资金178亿元;普惠小微企业信用贷款支持计划累计向地方法人银行提供优惠资金2744亿元,支持其发放小微企业信用贷款共计 7651亿元。
在政策执行过程当中,地方法人银行对政策到期后,如何接续,如何防范风险有不少诉求和顾虑。这些顾虑主要体现在,一是对小微企业的延期还本付息,总体上是时间换空间,未来政策退出后,可能存在信贷风险的集中暴露,持续的延期,也形成了个别企业的道德风险,对银行信贷产生不切实际的幻想;二是从政策执行的结果看,两项工具的操作规模与政策制定之初的预计有不少差距,这其中既有地方法人银行的因素,也有小微企业自身的因素。
针对上述情况,此次国务院常务会对两项工具进行了系统的部署,重新梳理和明确了未来政策的重点,总体力度超过市场预期。截至2021年9月末,城市商业银行、农村金融机构普惠小微贷款余额合计8.56万亿元,按照未来一年半余额累计增长40%计算,预计人民银行为此提供资金340多亿元,显著高于当前178亿元的累计支持资金量。
 接续政策更加系统化
此次“两项直达工具”的政策接续安排更加系统化。
一是将延期还本付息支持工具转换为普惠小微贷款支持工具,从公开的政策表述看,二者至少有如下区别:
——支持方向上,延期还本付息支持工具用于小微企业贷款延期还本付息,新的支持工具则是全部的普惠小微企业和个体工商户贷款,支持方向更宽,也覆盖了原有的小微企业延期还本付息需求。
——支持力度上,新旧两项政策均提供1%的资金,原政策的计算基数是延期还本付息的本金和利息,现政策的计算基数是余额增量,如上述计算,新政策预计可提供超过300亿元的资金支持。
——政策便利度上,原先的政策需要法人机构报送台账,人民银行审核后提供资金支持,相对比较繁琐,新政策按照余额增量计算,预计无需提供详细台账,人民银行按照法人机构的余额增量直接提供资金支持,相对更加便捷。
二是将普惠小微信用贷款纳入支农支小再贷款支持计划管理。原来用于支持普惠小微信用贷款的4000亿元再贷款额度可以滚动使用,必要时可再进一步增加再贷款额度。相当于将原来的临时性支持政策固定化,稳定了地方法人机构的预期,也有助于带动法人机构在普惠小微信用贷款方面持续加力。
由于信息有限,4000亿元再贷款滚动使用后,具体的“报销”比例是否有所变化不得而知,如果后续将普惠信用贷款的支持比例从目前的40%调至更高水平(央行已经预留了“必要时再进一步增加额度”的空间),则政策力度会更大。
此外,除了两项工具的接续政策外,会议还明确,要构建全国一体化融资信用服务平台网络,以服务中小微企业融资为导向,在依法依规、确保信息安全的前提下,加快推动市场主体注册登记、行政处罚、司法判决及执行以及纳税、社保缴费等信息共享,助力银行提升服务中小微企业能力。这一服务平台网络意在消除信息不对称,为金融机构了解小微企业运行、信用情况提供更多印证,也有助于银行为小微企业发放信用贷款。
 未来展望
此次国常会的政策,一定程度上展示了未来小微金融的方向。尤其是“进一步采取市场化方式加强对中小微企业的金融支持”的表述,表明未来小微金融政策逐步由“外部政策”驱动转向“机构自发”驱动。
过去三年,普惠小微贷款保持了高速增长,人民银行数据显示,截至9月末,普惠小微贷款余额18.59万亿元,较2018年末增加了10.59万亿元。尤其是2021年上半年,普惠小微贷款新增2.65万亿元,超过了房地产新增贷款量(2.42万亿元),这是一个历史性的节点,一定程度表明普惠小微信贷成为贷款增长更为重要的边际力量。
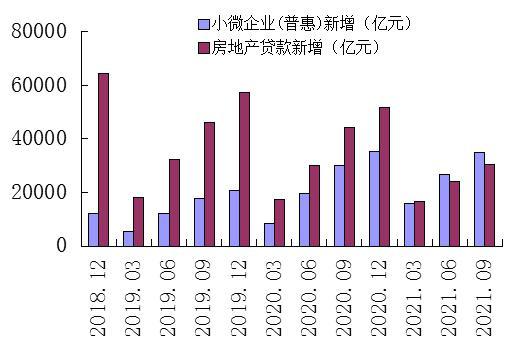 图:2018年以来小微企业和房地产贷款新增情况
数据来源:Wind
在这一增长过程中,并不是完全依赖市场的力量,各类支持政策的驱动可能更加重要。尤其是通过对银行业机构普惠小微贷款投放划定发展目标的方式,形成了较强的推动力,金融机构充分调动了主观能动性,信贷服务和产品创新持续涌现,原本认为很难做好的普惠小微贷款事实上取得了长足的进步。
在经历了三年迅速增长之后,普惠小微的增长动力到了逐步转变的时候。此时强调“市场化方式”表明未来普惠小微信贷进入“常态化”稳定发展的阶段。在这一阶段,各项政策支持力度不会减弱,甚至会持续加力,正如两个直达工具的接续一样。但小微业务发展的动力,将逐步从外部政策要求转变为机构市场化推进,对普惠小微的投放将从“量的增长”转向“兼顾量的增长和质的提升”。
原标题:《央行300+亿资金支持,小微金融再放大招》
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司