- +1
《研发费用税前加计扣除新政指引》电子书&即问即答来了!
3月24日召开的国务院常务会议决定,将符合条件行业企业研发费用税前加计扣除比例由75%提高至100%的政策,作为制度性安排长期实施。为进一步激励企业加大研发投入,更好地支持科技创新,财政部、税务总局近日联合发布《关于进一步完善研发费用税前加计扣除政策的公告》(财政部 税务总局公告2023年第7号),明确研发费用税前加计扣除政策有关问题。
政策要点:
企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的100%在税前加计扣除;形成无形资产的,自2023年1月1日起,按照无形资产成本的200%在税前摊销。
为帮助纳税人及时学习了解相关政策规定,准确享受税收优惠政策,税务总局近日发布《研发费用税前加计扣除新政指引》,我们将指引内容制作成电子书,方便大家阅读学习,快收藏起来吧!
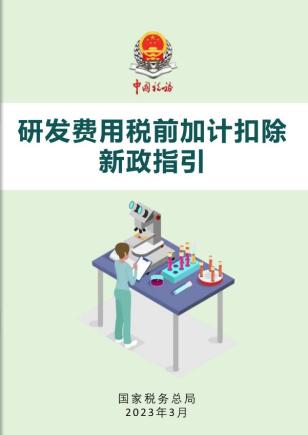 如何获取电子书
长按或扫描下方二维码查看电子书
研发费用税前加计扣除政策即问即答
一、我公司是一家信息传输、软件和信息技术服务企业,2023年度发生的研发费用如何适用加计扣除政策?
答:《财政部 税务总局关于进一步完善研发费用税前加计扣除政策的公告》(2023年第7号,以下简称“7号公告”)明确:企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的100%在税前加计扣除;形成无形资产的,自2023年1月1日起,按照无形资产成本的200%在税前摊销。
你公司2023年度发生的研发费用可按照上述规定,适用研发费用加计扣除政策。
二、我单位是一家科技服务业企业,2023年发生了1000万元研发费用计入当期损益,可在税前扣除多少?
答:7号公告明确,企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的100%在税前加计扣除。
你单位2023年发生研发费用1000万元,未形成无形资产计入当期损益的,可在税前据实扣除1000万元的基础上,在税前按100%比例加计扣除,合计在税前扣除2000万元。
三、我公司是一家批发和零售业企业,在7号公告出台以后,可以适用研发费用加计扣除政策吗?
答:7号公告明确,企业享受研发费用加计扣除政策的其他政策口径和管理要求,按照《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)、《财政部 税务总局 科技部关于企业委托境外研究开发费用税前加计扣除有关政策问题的通知》(财税〔2018〕64号)等文件相关规定执行。
按照《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)规定,烟草制造业、住宿和餐饮业、批发和零售业、房地产业、租赁和商务服务业、娱乐业等不适用税前加计扣除政策。
因此,7号公告出台以后,你公司作为一家批发和零售业企业,仍不能适用研发费用加计扣除政策。
四、7号公告明确《财政部 税务总局关于进一步完善研发费用税前加计扣除政策的公告》(2021年第13号)同时废止。目前正处于2022年度企业所得税汇算清缴期,我公司是一家制造业企业,在进行2022年度纳税申报时,研发费用还可按100%比例加计扣除吗?
答:2022年度企业所得税所得税汇算清缴对应的税款所属期为2022年1月1日-2022年12月31日期间,企业在汇算清缴时均可适用此期间有效的政策。《财政部 税务总局关于进一步完善研发费用税前加计扣除政策的公告》(2021年第13号)于2023年1月1日起废止,不影响其在2022年1月1日-2022年12月31日的有效性,因此,制造业企业在进行2022年度纳税申报时,其研发费用按规定可以按100%比例加计扣除。
五、我单位在2022年第2季度形成了一项无形资产,该资产在2023年如何适用研发费用加计扣除政策?
答:7号公告规定形成无形资产的,自2023年1月1日起,按照无形资产成本的200%在税前摊销。上述政策未对无形资产形成的时间进行限定,因此,你单位2022年第2季度形成的一项无形资产,在2023年可按无形资产成本的200%在税前摊销。
六、7号公告将所有企业的研发费用加计扣除比例均提高到100%,相关政策口径和管理要求是否有变化?
答:7号公告将所有企业的研发费用加计扣除比例统一提高到100%,并作为制度性安排长期实施。其他政策口径和管理要求没有变化,仍按照《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)、《财政部 税务总局 科技部关于企业委托境外研究开发费用税前加计扣除有关政策问题的通知》(财税〔2018〕64号)、《国家税务总局关于企业研究开发费用税前加计扣除政策有关问题的公告》(2015年第97号)、《国家税务总局关于研发费用税前加计扣除归集范围有关问题的公告》(2017年第40号)、《国家税务总局关于企业预缴申报享受研发费用加计扣除优惠政策有关事项的公告》(2022年第10号)等现行有效的文件规定执行。
七、我公司是一家核定征收企业,可以享受7号公告规定的研发费用加计扣除政策吗?
答:7号公告明确,企业享受研发费用加计扣除政策的其他政策口径和管理要求,按照《财政部 国家税务总局 科技部关于完善研究开发费用税前加计扣除政策的通知》(财税〔2015〕119号)、《财政部 税务总局 科技部关于企业委托境外研究开发费用税前加计扣除有关政策问题的通知》(财税〔2018〕64号)等文件相关规定执行。
按照财税〔2015〕119号规定,享受研发费用加计扣除政策的企业应为会计核算健全、实行查账征收并能够准确归集研发费用的居民企业。你单位作为核定征收企业,不符合上述规定条件,不能享受研发费用加计扣除政策。
八、研发费用加计扣除比例提高到100%后,企业在10月份预缴时还能享受前三季度研发费用加计扣除优惠吗?
答:继制造业、科技型中小企业研发费用加计扣除比例提高到100%后,7号公告将研发费用加计扣除比例统一提高到100%,进一步加大了税收支持科技创新的优惠力度。
根据现行规定,企业每年10月份预缴申报第3季度(按季预缴)或9月份(按月预缴)企业所得税时,可以根据其盈亏情况、研发费用核算情况、研发费用金额大小等因素,自主选择是否就当年前三季度研发费用享受加计扣除优惠政策。在10月份预缴申报期未选择享受研发费用加计扣除优惠政策的企业,可以在办理当年度企业所得税汇算清缴时统一享受。
九、企业在10月份申报期提前享受前三季度研发费用加计扣除优惠,怎么填写申报表,需要留存相关资料吗?
答:企业享受研发费用加计扣除优惠政策采取“真实发生、自行判别、申报享受、相关资料留存备查”办理方式。对于企业未实际发生研发费用、生产费用与研发费用混在一起不能准确核算等情形,不得享受加计扣除优惠。
在实际操作中,企业依据实际发生的研发费用支出,自行计算加计扣除金额,并填报《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》享受税收优惠,并根据享受加计扣除优惠的研发费用情况(前三季度)填写《研发费用加计扣除优惠明细表》(A107012)。
《研发费用加计扣除优惠明细表》(A107012)与规定的其他资料一并留存备查。
十、企业在10月份申报期提前享受前三季度研发费用加计扣除优惠后,在汇算清缴时还需对前三季度的研发费用进行纳税申报吗?
答:企业在10月份申报期提前享受前三季度研发费用加计扣除优惠,主要目的是减少企业10月份申报期的应纳税额,从而增加企业资金流,减少企业资金压力。
企业在次年办理上年度汇算清缴时,对10月份申报期已享受的前三季度研发费用,还需与第四季度的研发费用一起进行年度纳税申报,以全面享受研发费用加计扣除优惠,否则将可能导致少享受税收优惠,影响企业的合法权益。
来 源 : 国家税务总局、广东税务
国家税务总局河源市税务局
★
往期回顾
★
广州市科学技术局关于举办2023年广州市科普作品大赛的通知大调研 · 新华社 | 强化科研力量优化创新生态,引领制造业产业链优化升级——九三学社中央2023年度重点考察调研观察
原标题:《《研发费用税前加计扣除新政指引》电子书&即问即答来了!》
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司