- +1
全球CGT产业之“中国故事”
本文作者:戚飞(君联资本执行董事、CSGCT联盟联合发起人/常务副主席)
全球生物医药的重力中心正在向东方倾斜。在CGT领域,当西方巨头还在为支付困局和制造瓶颈踌躇时,中国已悄然占据了全球在研管线的半壁江山,中国创新力量以“首创性突围”,开始重新定义全球免疫疗法的技术标准与商业逻辑。
2025年,传奇生物的BCMA CAR-T产品CARVYKTI前三季度销售额突破13亿美元,成为中国首个跻身“重磅炸弹”(年销售额超过10亿美元的药物,通常用于治疗常见疾病——编注)俱乐部的细胞治疗药物时,全球生物医药界意识到:中国不仅在参与这场以细胞与基因治疗(Cell and Gene Therapy,简称CGT)为代表的第三次药物革命,更在重新定义全球创新药物的研发范式。
这标志着CGT作为继小分子、大分子之后的第三次药物革命,正在经历从西方向东方的产业转移。过去十年,中国CGT产业完成了从跟跑、并跑到逐渐领跑的非凡跨越。这一历程既是中国生物医药创新的缩影,也是全球医药创新格局重构的见证。
这一成就的背后是中国在CGT领域持续十年的战略布局和创新投入。从2015年政策破冰到2025年全球引领,中国建立了完整的CGT产业生态体系,包括政策支持、资本投入、人才培养和产业链建设等多个维度。中国CGT产业的崛起不仅体现在个别企业的成功上,更反映在整个产业体系的成熟和完善上。
CGT革命:医药工业的分子生物学时代
从蛋白靶向到基因调控的范式转移
既往化学药、多肽药物和生物药主要靶向蛋白质,而CGT将治疗层面回溯至生命源代码——DNA和RNA。这种治疗范式的转变源于对“中心法则”的深度理解和应用,也是分子生物学数十年积淀在医药工业的集中爆发。
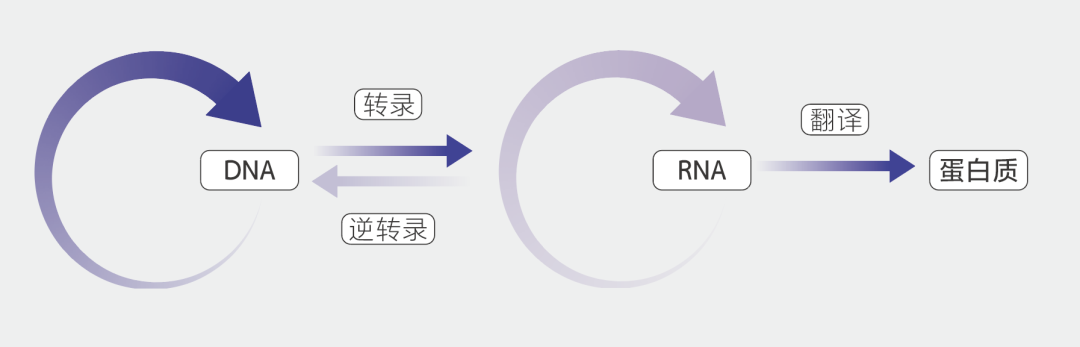
分子生物学中心法则(Central Dogma)
与既往药物在蛋白质水平上进行干预不同,CGT直接在基因层面进行修正和调控,这使得对疾病的根本性治疗成为可能。例如在CAR-T治疗中,通过基因工程技术改造T细胞,使其能够特异性识别并杀伤肿瘤细胞;在基因治疗中,通过递送正确的基因副本或基因编辑工具,从根本上纠正遗传缺陷;在小核酸药物中,通过特定系统递送ASO/siRNA,敲低或沉默细胞内不正常表达基因,从而治疗疾病。
CGT展现出前所未有的治疗效率。CAR-T细胞治疗在血液肿瘤领域实现90%以上的客观缓解率,基因治疗产品在单基因遗传病治疗中达到接近100%的有效率,小核酸公司创新产品阶段性超过60%的成功率。这些在以往药物时代难以想象的数据,充分展示了CGT的革命性潜力。
2025年6月,国家药品监督管理局药品审评中心发布了《先进治疗药品的范围、归类和释义(征求意见稿)》,给出了更精确的先进治疗药品(ATMPs)的定义和分类。
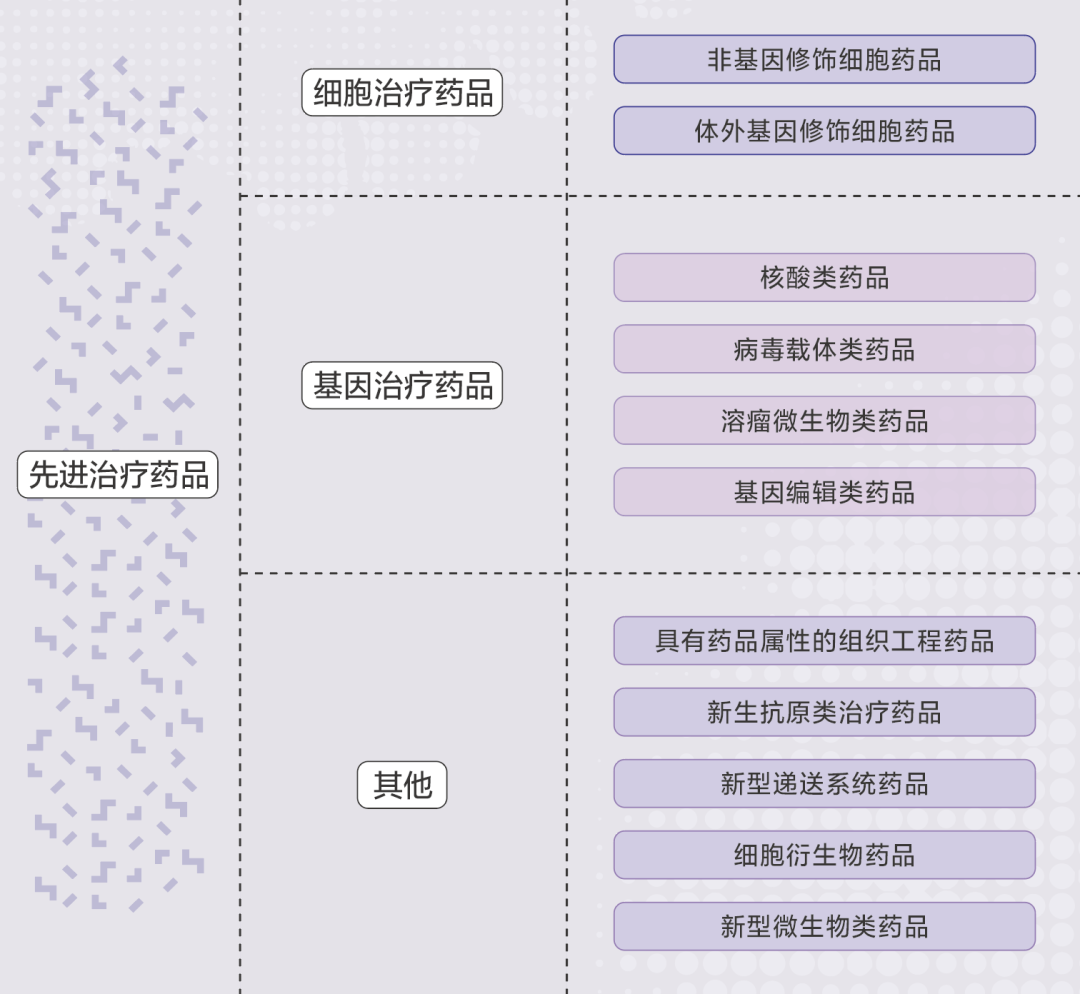
先进治疗药品的分类 |本文出于行业习惯,仍统称为细胞与基因治疗(CGT)
递送技术突破与工业化生产驱动产业变革
CGT技术平台的科学原理在生命科学研究中已经历了数十年的实践应用,但走向成药,却跨越了漫长的时光。
其中,载体递送技术的突破尤为关键。慢病毒(LV)、腺相关病毒(AAV)、脂质纳米颗粒(LNP)、N-乙酰半乳糖胺(GalNAc)等递送系统的成熟,解决了基因治疗药物的体内递送难题。这些技术突破不仅提高了递送效率,还显著改善了安全性特征,使得CGT产品的临床应用成为可能。
此外,制造工艺和工业化放大生产等的持续升级和迭代,使得药品生产成本显著降低,产品可及正逐渐成为可能。在制药工业界,CMC(化学、生产和控制)的瓶颈往往是科研技术走向工业应用初期的一道难关,这也是CGT产品在海外从获批到商业化时间漫长的原因之一。
中国企业在自动化封闭式生产系统上的创新,使得CAR-T治疗成本从最初的数百万元降至百万元,采用一次性生物反应器、自动化细胞处理系统等先进设备,不仅提高了生产效率,还确保了产品质量的一致性和稳定性。CDMO的专业化分工,工艺技术的持续优化和规模化生产,使得质粒、病毒、细胞、LNP、修饰核酸等的成本显著下降,也使得CGT产品的大规模应用成为可能,为更广泛的患者群体提供了治疗机会。
产业与资本:中国CGT的十年
产业与资本,相辅相成,缺一不可,却又经常出现错位,在行业初期尤其难以取得平衡。其中有个经典的“Gartner 技术成熟度曲线”概念:绝大多数技术在经历资本助推的“期望膨胀”的狂热巅峰后跌落至“泡沫破裂”的低谷;唯有那些在沉寂中完成技术迭代与商业验证的幸存者,才能穿越周期,最终抵达大规模应用的“生产成熟期”。
中国CGT在过去十年的发展过程中也经历了这样一个经典的历程,各个细分技术领域的周期时点会有先后顺序,但大体可以分为下面四个阶段。
积蓄期(2015—2018):政策破冰与生态萌芽
2015年《干细胞临床研究管理办法(试行)》的发布,标志着中国CGT监管的破冰。这一政策为长期处于灰色地带的细胞治疗研究提供了明确的规范框架,为产业发展创造了初步的政策环境。在此期间,第一批拓荒者开始进入市场,但产业基础薄弱,关键原材料和设备严重依赖进口。监管体系开始构建,2017年中国药监部门加入ICH,药品监管与国际接轨,为创新药物的审评审批创造了条件。
2017年,明确CAR-T细胞治疗按药品申报,传奇生物的BCMA CAR-T成为首个获得IND(Investigational New Drug,一般是指尚未经过上市审批,正在进行各阶段临床试验的新药——编注)的细胞治疗产品。同时研究者发起的临床研究(IIT)在这一时期发挥了重要作用,成为中国CGT发展的独特优势。通过IIT探索推动创新产品的概念验证,其总成本可能仅为传统路径的1/10甚至更低,验证周期也可缩短至少一半。这一机制为中国CGT项目的快速验证提供了重要平台,促进了技术创新和临床转化。
在小核酸领域,为数不多的早期探索者瑞博、圣诺也在为行业铺路,摸索和构建中国小核酸领域分子发现、专利、CMC、注册路径等的生态基础。
膨胀期(2019—2021):资本狂热与创新同质化
全球生物医药投资进入高峰期,随着凯特(Kite Pharma,后被吉利德收购)、朱诺医疗(Juno,后被制药巨头新基收购)、AveXis(后被诺华公司收购)、Spark(后被罗氏收购)等CGT行业公司得到MNC(大型跨国药企)的并购,CAR-T、AAV基因治疗等领域成为欧美资本追逐的焦点,中国公司也纷纷迎来资本的高光时刻,企业数量和融资额快速膨胀。资本的大量涌入加速了技术转化和产业发展,但也带来了一定的泡沫。
在mRNA的宏大叙事之外,诸多新技术平台也纷纷经历高光时刻。2020年基因编辑获得诺贝尔奖,2021年Fate iPSC-NK数据读出,都成为行业催化剂;小核酸在标的稀缺多年以后,也成为海归创业的沃土。
正是在这场资本狂欢的盛宴之中,潜藏的危机才越发凸显。创新同质化现象严重,CAR-T领域CD19和BCMA等热门靶点聚集了过多资源,一如当年的PD1(免疫抑制分子)。团队组建仓促,管线立项草率,类似的情况在各个领域都不鲜见。甚至一度出现部分投资人唯恐错过机会,从高校里抢教授的情况。
调整期(2022—2025):大浪淘沙与价值回归
2022年后,新冠疫情及全球宏观变化之后,非医疗资本迅速撤退离场,资本市场显著降温,从各大生物园区门口的停车数量就能一窥端倪。
在这种背景下,企业从追求管线数量转向关注临床进度和商业化价值,差异化创新成为主旋律。与此同时,危中有机。2023年,传奇生物的CAR-T产品获得美国FDA批准上市,成为中国首个获得美国上市许可的细胞治疗产品,这一突破性进展标志着中国CGT企业开始具备全球竞争力。此外,多个CAR-T、AAV产品也在中国陆续获批上市,进入商业化探索阶段。亘喜被国际制药巨头收购,CAR-T领域的西比曼、普瑞金,小核酸领域的瑞博、舶望、圣因等也相继打开了国际MNC BD合作的窗口,证明放眼全球“In Global For Global”(立足全球、服务全球)的创新是有价值的。
新发展期(未来):全球化竞争与新机遇
2025年可能成为行业的关键转折点:政策与资本的双重回暖推动了中国企业全球竞争力的质变,授权交易额屡创新高。随着2026年1月瑞博登陆港交所及后续IPO潮的启动,资本市场正回归理性——估值逻辑将不再依赖单纯的概念,而是严格锚定管线的临床价值与国际地位。
坐拥全球半数在研管线,中国CGT产业正迈入“2.0阶段”。in vivo CAR-T是这一转型的典型样本。尽管跨国并购潮再次引发了集中布局,但与PD-1时代的同质化(Me-too)内卷不同,这是一场以First-in-Class(同类首创)为标准的饱和式突围。在这一前沿领域,唯有具备底层科学突破能力的企业,才能完成从“跟跑”到“领跑”的跨越。
技术平台兵器谱:攻克疾病的七种武器
在生物医药的创新版图中,CGT领域已形成七大核心技术平台。这些平台各具特色,中美两国企业凭借各自优势,在这些赛道上的竞争与合作共同推动了全球产业的发展。
免疫细胞治疗:刺杀癌细胞
免疫细胞治疗代表着从“外源性药物”到“内源性活药”的范式革命。CAR-T技术如同精准刺杀的长生剑,在血液肿瘤治疗中展现出突破性疗效。
美国诺华(Novartis)和凯特在2017年率先实现了CAR-T产品的商业化,开启了肿瘤免疫细胞治疗的新纪元。
中国迅速吸收了CAR-T技术,并形成了全球最密集的产业集群。传奇生物凭借其BCMA CAR-T产品成功出海,证明了国际顶尖的研发与商业化能力。药明巨诺、复星凯特率先将海外已验证的技术引入国内并实现商业化,驯鹿生物、合源生物等则在针对BCMA、CD19等靶点的竞争中脱颖而出。科济药业率先在实体瘤治疗中取得突破。此外,西比曼、亘喜生物、艺妙神州等企业也在诸多方向上持续创新。
在CAR-T之外,TCR-T/TIL/CAR-NK等技术路线也在中美持续探索。自体CAR-T在实体瘤治疗中整体进展仍相对缓慢,自免等领域仍有探索的空间,但高昂的成本和复杂的个性化制备流程限制了可及性。包括UCAR-T/iPSC-NK/in vivo CAR-T等技术路线都旨在将“活细胞疗法”转化为可规模化生产的“现货型”药品。
AAV基因治疗:一击制胜的长效方案
腺相关病毒(AAV)基因治疗旨在通过一次给药,实现长效甚至终身的治疗效果,其核心挑战在于病毒载体的设计、生产与递送。
行业由Spark Therapeutics(2017年首个体内基因治疗产品获批)等先驱引领,AveXis(后被诺华收购,推出Zolgensma)和AskBio等公司推动了技术发展。2017—2020年,巨额的并购交易彰显了市场对“一次治愈”商业模式的强烈信心。
中国基因治疗公司在2019年后如雨后春笋般涌现。信念医药在血友病领域进展领先并率先获批上市,嘉因生物、朗信生物、天泽云泰、纽福斯等企业在不同的遗传病赛道(如眼科、神经系统疾病)深耕。中国公司跟进迅速,临床申请数量激增,但在靶点选择上相对集中,同质化竞争初显。
此外,近年来由于海外部分产品的商业化放量不及预期、长期的有效性和安全性问题以及高昂定价等带来的支付挑战,使得行业从狂热步入理性深耕阶段。如何解决规模化生产的瓶颈、优化载体设计以提升疗效和安全性,获得更扎实的临床数据,并将治疗领域从罕见病扩大到更大的适应证,是行业建立长期信心的关键。
小核酸药物:狙击慢性病
小核酸药物(siRNA、ASO等)通过在mRNA水平干扰致病蛋白的合成,其作用机制基于精确的碱基互补配对,具有设计逻辑清晰、靶点范围广的特点。小核酸药物半年一次的给药频率为慢性病管理提供了新选择,在心血管、代谢性疾病等领域应用前景广阔,已经进入相对成熟的技术阶段。
以Alnylam(全球siRNA药物领导者)、Ionis(ASO技术平台奠基者)和Arrowhead为代表,美国企业凭借在肝靶向递送技术(如GalNAc偶联)上的突破,成功将小核酸药物推向市场,证明了其作为平台技术的可靠性。
中国小核酸产业的发展曾长期由瑞博生物、圣诺医药等早期开拓者默默耕耘。近年来,随着全球核酸技术热潮的到来,舶望制药、圣因生物等新兴力量获得高度关注,并在心血管、代谢性疾病等领域快速推进管线。中国企业通过License-out(对外授权)与国际大药企达成合作,价值得到认可。
当前小核酸技术平台肝靶向靶点的竞争已经进入白热化,未来的竞争在于能否突破肝靶向的限制,向中枢神经系统、肌肉等肝外组织递送,以扩大治疗疆域。
mRNA技术:平台型武器
mRNA技术平台因快速设计、灵活生产的特点,在新冠疫苗中获得空前成功,但其应用远不止于此,涵盖肿瘤疫苗、蛋白替代疗法等多个领域。
Moderna和BioNTech凭借新冠疫苗一跃成为生物技术巨头,完成了惊人的资本积累与技术验证。然而,后疫情时代,两家巨头及整个行业都面临“光环效应”减退的挑战。能否将平台能力成功复制到肿瘤新抗原疫苗、传染病预防、蛋白疗法等更广阔且更具挑战性的领域,是其实现长期价值的关键。
新冠疫情催生了中国第一批mRNA企业,如艾博生物、深信生物、蓝鹊生物、嘉晨西海等。行业在短时间内经历了从狂热追捧到冷静反思的过程。领先企业正努力摆脱对单一技术路径(新冠疫苗)的依赖,在肿瘤疫苗、罕见病等方向进行差异化布局,但整体上面临着严峻的验证压力。in vivo CAR-T给了mRNA企业一个新的探索机遇,但靶向T细胞的LNP仍需要在科学上持续探索和突破。
干细胞iPSC:重编程改变细胞命运
诱导多能干细胞(iPSC)技术通过重编程使体细胞回归多能状态,拥有分化为各类功能细胞的潜力,是再生医学的底层平台。
Fate Therapeutics等公司是iPSC衍生细胞疗法(如iPSC-CAR-NK)的早期领军者。美国在源头创新和早期临床探索上保持领先,但同样面临细胞分化纯度、致瘤性风险、规模化制备等重大科学与工程化挑战。
中国在干细胞治疗领域有长期积累,iPSC方向涌现了中盛溯源、瑞普晨创、士泽生物、霍德生物等一批创新企业。中国企业的重点在于攻克iPSC的标准化培养、定向分化、大规模生产等产业化难题,推动其从实验室走向临床,在神经退行性疾病、糖尿病等方向寻求突破。
基因编辑:精准修正的利器
基因编辑技术(以CRISPR为代表)能够对基因组进行精准的“修正”,为根治遗传病提供了前所未有的工具。
Editas Medicine、CRISPR Therapeutics等公司作为基因编辑技术的先驱经历过高光时刻,但临床都遇到了一定挑战,Intellia Therapeutics的首个体内基因编辑疗法临床数据初步验证了该技术的可行性。Verve Therapeutics则专注于体内基因编辑治疗心血管疾病。美国公司正努力将诺贝尔奖级别的科学发现,转化为可安全应用于人体的治疗方案。
中国基因编辑领域以博雅辑因、邦耀生物、瑞风生物、正序生物等公司为体外基因编辑代表,它们或在β-地中海贫血等疾病上开展临床研究,或致力于开发更安全、高效的下一代编辑器(如碱基编辑、先导编辑)。锐正基因、尧唐生物等公司则率先进入体内基因编辑方向,有望跟美国公司同场竞技。
中国公司正致力于在底层编辑器专利、递送技术等核心环节构建自主知识产权,并在严格的伦理与监管框架下推进临床。作为一次性疗法的探索,基因编辑如何扩展到更大适应证,并在安全性上得到长期验证,还需要持续的探索。
更多创新机制之“拳头”:灵活多变的组合策略
除了上述主流平台,溶瘤病毒、肿瘤疫苗、外泌体、lncRNA(long non-coding RNA)等新兴机制如同灵活的“组合拳”,正在特定领域展现独特价值。它们或能直接裂解肿瘤(溶瘤病毒),或能激发特异性免疫应答(肿瘤疫苗),或能实现精准的细胞间通信与药物递送(外泌体、lncRNA)。这些技术常与主流疗法联合使用,共同构成了应对复杂疾病的创新生态。
中国优势:全球竞争的底气所在
2025年初,在全球热烈讨论DeepSeek时,在生物医药这个门槛极高、长期被欧美垄断的领域,一场静悄悄的革命正在发生。2025年2月7日,一篇题为The Drug Industry Is Having Its Own DeepSeek Moment的文章——制药工业正在经历自己的DeepSeek时刻,事实也正是如此。
从BD(业务发展)交易的数据来看,2015年中国创新药的License-out(对外授权)交易几乎为零,而到2025年,中国创新药License-out交易预估为2024年全球医药BD交易中的40%~50%,也就是说2024年MNC的合作项目接近一半来自中国,这是一个非常了不起的成就。
虽然出于技术成熟度的原因,CGT相关交易数量还比较少,但我们有理由相信在穿越产业周期之后,中国将成为全球CGT产业的领跑者,我们具备以下四个方面的核心优势:
第一,完整的产业链支撑。
经过十年发展,中国建立起完整的CGT产业链。上游原材料领域实现突破,培养基、纯化填料等关键材料国产化比例大幅提高。中游CDMO企业形成集群,提供高质量、低成本的服务支持。
制造成本优势明显,同类产品生产成本仅为欧美企业的1/10~1/5。这种优势不仅源于人力成本,更得益于供应链效率和规模化效应。
第二,丰富的临床资源与创新环境。
中国庞大的患者群体和疾病谱为临床研究提供了独特优势。多样化的疾病类型和大量患者群体为临床试验提供了丰富的资源,加速了临床研发的进程。统一规范的医疗体系有利于临床试验的标准化管理和数据收集,提高了研究质量和效率。
研究者发起的临床研究机制为创新探索提供灵活路径,加速概念验证。相较于传统的注册临床研究,IIT具有更高的灵活性和更低的成本,为早期概念验证提供了重要平台。通过IIT获得的初步临床数据,可为后续的确证性临床研究提供重要参考,降低研发风险。
第三,人才集聚与创新活力。
海外人才回流与本土人才培养形成合力,创新人才梯队日益完善。科研投入持续加大,基础研究能力显著提升。
企业创新能力不断提升,从跟随创新向源头创新转变。在新靶点发现、新技术平台建设等领域逐步展现竞争力,同类首创产品开始出现。创新生态持续优化,高校、科研院所、医疗机构、企业之间的协同创新机制日益完善,促进了科技成果的转化和应用。
第四,政策引导与制度创新。
中国CGT产业的快速发展得益于多层次、系统性的政策引导与制度创新。国家与地方层面通过专项立法、特区实践与分类分级监管等创新举措,为CGT这类前沿技术的研发与转化提供了清晰的路径和稳定的预期,加速了创新成果从实验室向临床的转化。
注册审评审批持续提速与可预期性增强,药品监管部门通过设立专项通道、增加审评资源、发布技术指导原则等方式,显著提高了CGT产品的审评效率。
海南博鳌乐城国际医疗旅游先行区利用“特许医疗、特许研究、特许经营、特许国际医疗交流”等特殊政策,已成为国际创新CGT技术国内首试的“桥头堡”。通过遴选一些安全性和有效性较为可靠的产品,提前进入商业化,将大幅缩短产品获批上市的周期,降低开发投入,为一些罕见病、慢性病药品开发不经济的情况提供了额外选项。
国务院第818号文《生物医学新技术临床研究和临床转化应用管理条例》也是中国CGT监管的里程碑。它系统性地为生物医学新技术的临床研究和转化应用提供了国家层面的管理框架。另外,各地方政府也积极出台产业政策,形成差异化布局和集群效应。同时在自贸区范围内允许外商投资,打通了创新CGT公司上市融资的通道。
综上所述,中国通过“国家顶层设计—地方创新试点—医疗机构赋能”的多层次政策体系,为CGT产业营造了鼓励创新与规范发展并重的良好环境,这正是中国CGT产业能快速崛起并参与全球竞争的重要保障。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司