- +1
短剧出海不再遍地黄金,但有人已经跑出利润模型|Q2盘面拆解
海外短剧的Q2 ,有一个变化值得被放大看。
据 Sensor Tower 数据,Q2 出海短剧市场收入环比仅增长约 3%,整体大盘增速放缓。这当然不是行业突然见顶,但它意味着,靠持续加码投放就能换来高速增长的阶段,正在过去。
去年,独立海外短剧 App 的逻辑还很直接,买量、获客、转化、复投。市场足够大、用户足够新,下载增长本身就能带来可观的收入弹性。
但今年开始头部平台逐步占据高付费市场,低价流量涌向新兴市场,行业开始进入更细的账本阶段。同样做出海短剧,有的平台在闷声发财,有的则在赔本赚吆喝。
这就是出海短剧 2026 年 Q2 的真实盘面。
01
PART
收入没有消失,但增长开始向少数人集中
先看头部。
Sensor Tower 公开数据显示,2026 年 Q1,DramaBox 和 ReelShort 的应用内购收入都接近 1.4 亿美元,仍是全球短剧 App 最稳定的两座收入高地。可以说,头部玩家不只在于单季流水,更在于已经跑通了高价值市场中的内容、付费和留存链条。
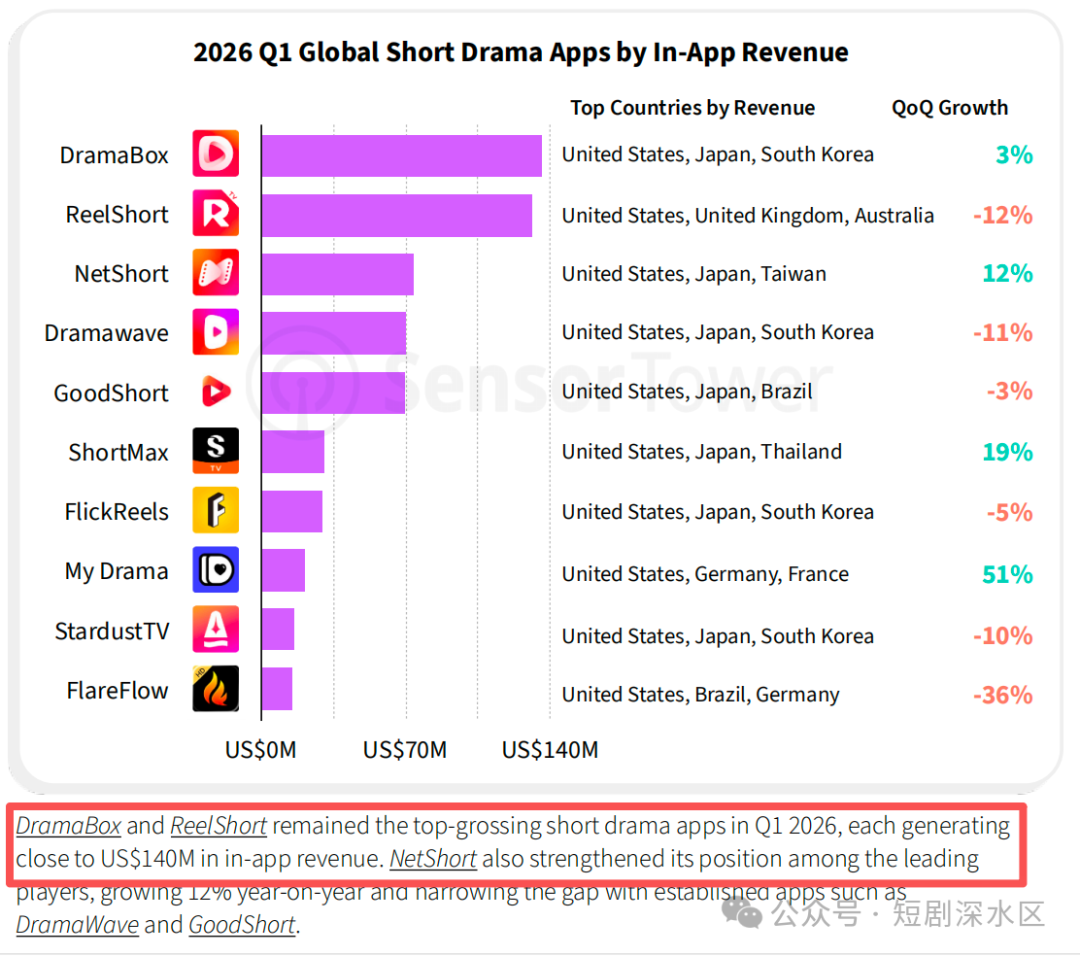
(来自Sensor Tower《State of Short Drama Apps 2026》)
ReelShort 仍然占据美国市场的用户心智。Omdia 指出,在2025 年第四季度,ReelShort 的美国用户日均使用时长就已经达到 35.7 分钟,超过 Netflix 的 24.8 分钟。对一个以竖屏、碎片化观看为主的产品来说,这意味着它已经不只是广告导流后的临时消费,而是形成了高频使用习惯。
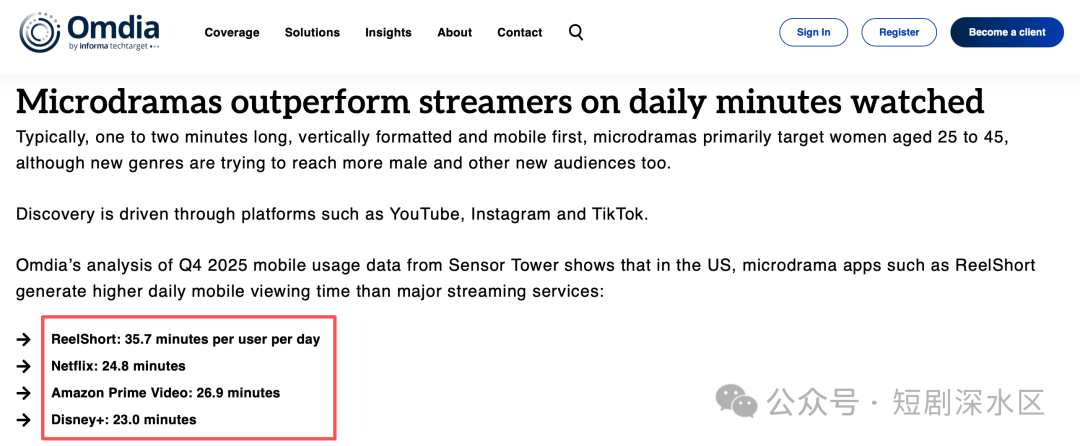
(来自Omdia官方)
DramaBox 的优势则更接近规模化运营。点众科技董事长陈瑞卿曾在今年坦言,2025年点众的国内收入109亿,海外5.3亿美元。
对于这类平台而言,剧库、译制能力、投放素材和本地化发行共同构成了复利,并不只是一部爆款剧的偶然胜利。
不过,收入领先不等于利润已经完全透明。短剧行业的大多数平台,哪怕背靠上市公司也并未单独披露包含短剧业务的完整利润表。
因此,“跑出利润模型”更准确的含义是,头部平台已经具备了以高付费用户、成熟内容供给和持续复购覆盖投入的能力,而不只是依赖外部融资和持续烧钱维持增长。而2026年AI带来的产能大爆发,营收表现反映在今年的报表上,应该会让所有人期待。
02
PART
NetShort 的逆袭,展现了中腰部的机会
除了头部守擂,Q2 最值得关注的应该就是 NetShort 的上升。
Sensor Tower 数据显示,麦芽旗下 NetShort 在 Q2 的海外收入超过 9100 万美元,环比增长 31%;下载量也增长约 25%。在头部短剧 App 普遍承受下载回落或收入放缓的背景下,它是少数同时拿到用户增长和收入增长的平台。
麦芽的数据给了中腰部玩家希望,成为头部和被淘汰之间,真正的机会在于找到适合自己的区域和付费结构。
Sensor Tower 对 Q1 的观察也印证了这一点,NetShort 在日本、韩国和东南亚的应用内购表现较强。与北美市场相比,这些区域未必拥有同样高的单用户付费能力,但用户对翻译剧、区域化题材和轻量化付费产品的接受度,给了后来者切入空间。
九州旗下的ShortMax 也体现了类似趋势。其 Q2 海外收入环比增长约 12%,增速不如 NetShort,但在整体市场趋缓时仍能保持正增长,也说明短剧平台之间的竞争并非简单的头部通吃。
(来自Sensor Tower)
出海短剧正在从一个统一市场,变成多个市场的拼图,北美比的是付费深度,日韩考验内容适配,东南亚和拉美更看重下载规模、广告变现与轻付费产品的协同。
谁能更早完成这套拆解,谁就更有可能在第二梯队中跑出来。
03
PART
字节入场后,出海玩家的冰火两重天
NetShort 证明了中腰部仍有增长窗口,PineDrama 则代表了另一种打法,用平台生态降低获客成本。
字节跳动旗下 PineDrama 自去年年底上线后,今年 3 月开始放量推广,累计下载量已逼近 7000 万。其中,印尼和巴西合计贡献约 82% 的下载量。今年 6 月,PineDrama 一度稳定在两地 Google Play 总榜前列。
这不是 PineDrama 偶然选中的两个新兴市场。印尼、巴西等 Android 主导市场,拥有大量线上娱乐新增用户,但单用户付费能力相对有限。
可能对独立短剧 App 来说,这样的市场意味着买量容易,回本困难;但对拥有短视频流量、内容分发渠道和产品矩阵的平台来说,流量可以被内部导流、反复分发,获客成本的计算方式会发生变化。同时Sensor Tower 的数据也显示,在印尼市场,TikTok 直接为 PineDrama 带来9.6%的流量。
更关键的是,TikTok 已经推出 Mini Dramas 小程序的内容发布、审核和结算流程。它对行业最大的影响,是把“短视频种草—跳转下载—应用内付费”的长链条,压缩成平台内更短的消费路径和交易闭环。经测算,这种原生触达的获客效率比传统路径提升4倍。
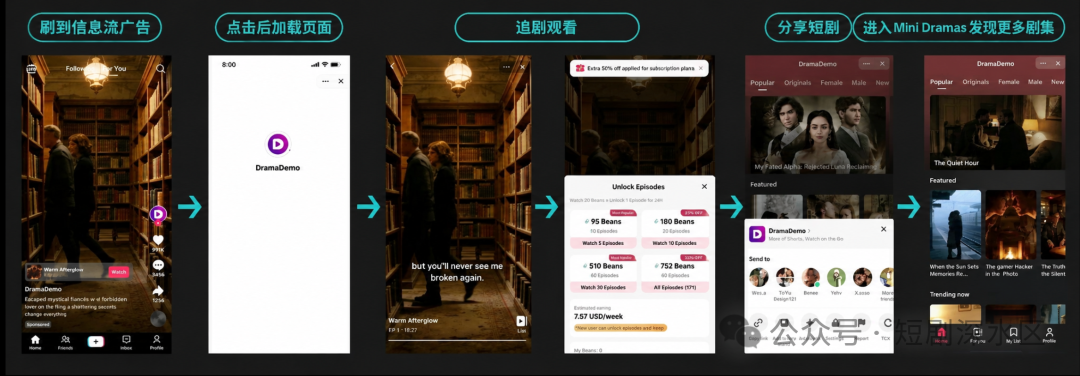
对于头部独立APP玩家来说,TikTok带来的极致效率既与当前自有APP业务形成互补,无疑也加剧了海外短剧市场的竞争;但对于没有独立应用的中小出海厂商来说,又打开了新的机会窗口。
04
PART
AI 把供给推高了,但没有替代爆款能力
AI 短剧是 Q2 另一个绕不开的变量。
从DataEye发布的2026 年上半年海外 AI 剧百强来看,NetShort 和 DramaWave 分别占据 31 席和 29 席,合计占据六成席位。其中,狼人、情感、逆袭、复仇等强情绪题材高频出现,而 AI 已经不再只是营销素材的辅助工具,而是在进入可商业化的内容供给环节。
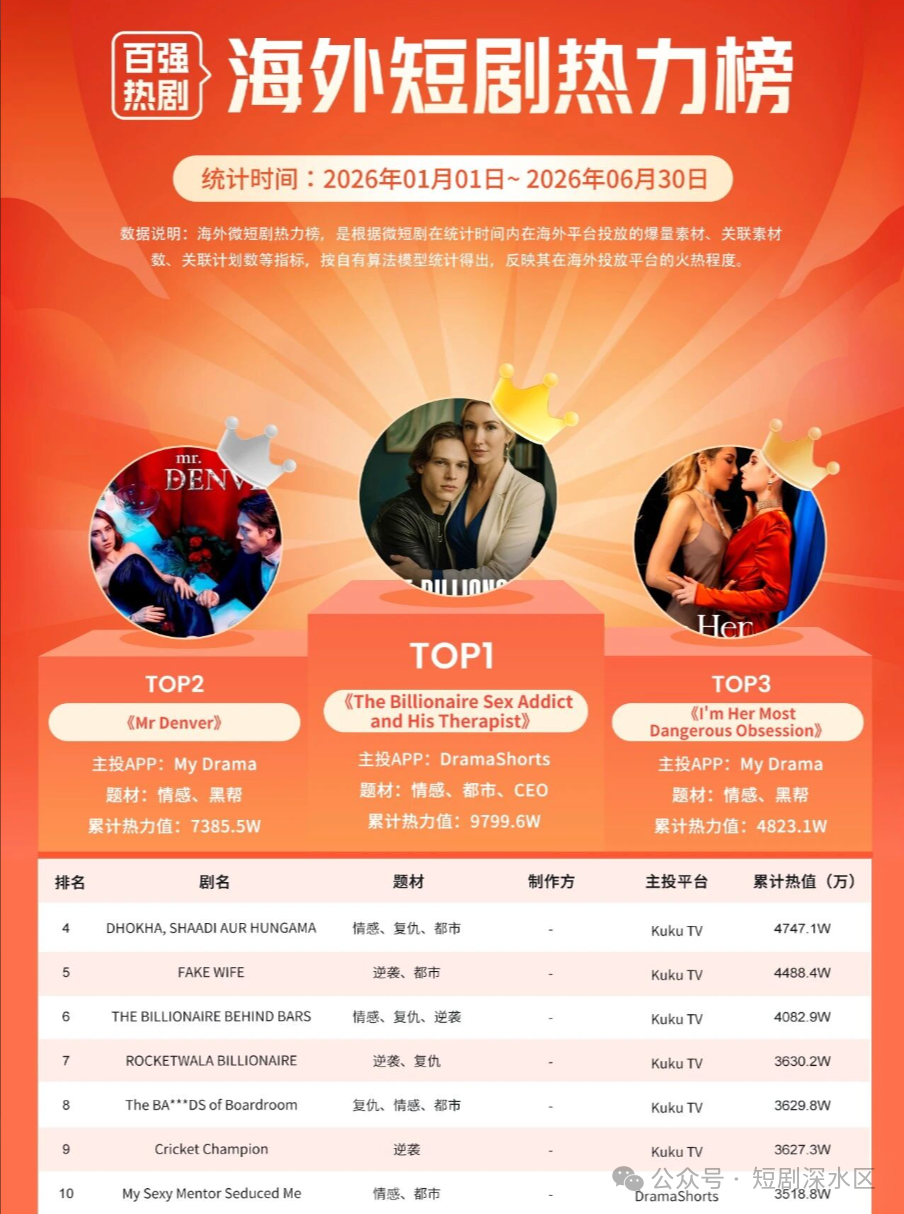
(来自DataEye年榜)
昆仑万维短剧业务负责人 Cassie Liu 在短剧自习室主办的AI短剧(文娱)出海大会上,也透露了一组平台运营数据:
截止2026 年一季度,旗下付费短剧产品 DramaWave 单月流水已突破 4800 万美元,年度经常性收入(ARR) 达 5.7 亿美元,平台月活跃用户规模破 1 亿;同期旗下免费短剧应用 FreeReels 用户粘性表现突出,用户日均使用时长超过1小时,月活用户量超 8000 万。
可以看到,AI 的价值首先是效率。以前的出海短剧的成本不仅来自拍摄,还来自翻译、配音、改编、素材制作和多市场投放测试。现在AI 可以压缩其中部分重复劳动,也能让平台更快测试一个题材是否具备点击和付费潜力。
但效率不是护城河。一方面,AI 降低了内容生产门槛,也会带来供给拥挤;另一方面,用户真正付费的原因,仍然是剧情钩子、角色关系和连续追更的欲望。一个制作成本更低的 AI 剧,未必比真人剧更能留住用户。
从现阶段看,AI 更像短剧平台的产能放大器,而不是爆款机器。它帮助平台加快试错,但无法替代内容判断。真正的能力仍然在于,知道什么题材值得生成,生成后又找到最愿意付费的人。
05
PART
最危险的错觉是把增长当盈利
短剧出海最容易制造一种错觉就是,下载上涨、剧库变大、覆盖国家变多,平台就已经进入正循环。
中文在线 2025 年年报显示,FlareFlow 覆盖超过 200 个国家和地区,累计用户超过 3300 万,平台拥有 5200 多部短剧,其中包括 700 多部自制内容。它还在推进“付费解锁+广告变现”的双轮模式,并将 AI 用于剧本、翻译、素材和投放环节。
从产品规模看,这已经是一家成熟平台的轮廓。
中文在线 2025 年年报显示,旗下 Flareflow 当年实现营业收入约 3.52 亿元,净亏损约 4.73 亿元。亏损并不意味着产品没有价值,反而说明短剧出海的难点恰恰在于前期投入,内容采购、自制剧、海外团队、本地化、投放测试,任何一项都需要持续资金。
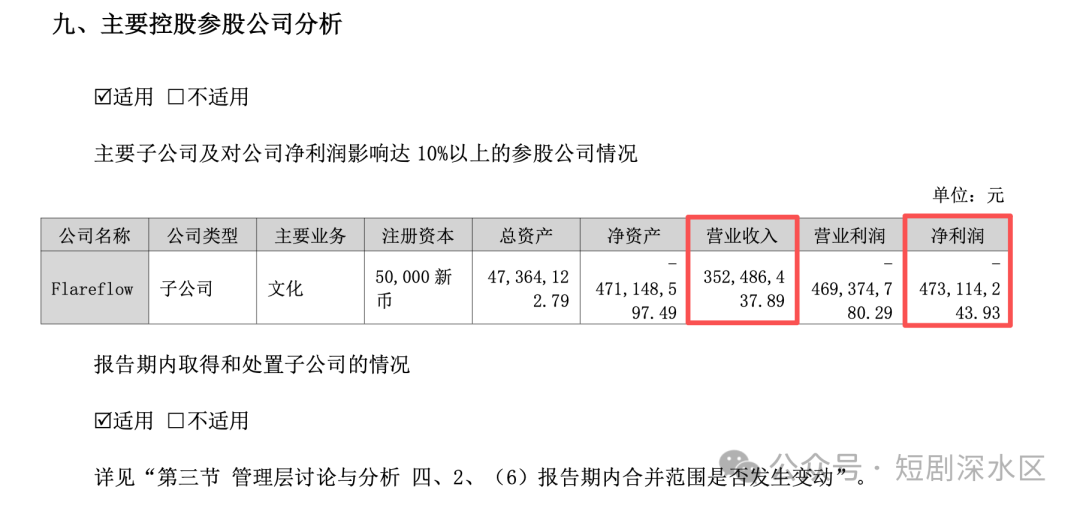
(来自中文在线25年财报第41页)
短剧不是一个做出 App 就能赚钱的生意。它更像一种内容电商,商品是剧集,货架是推荐流,广告素材是导购,付费解锁是成交,而留存与复购才决定一笔投放究竟是成本还是资产。因此,平台规模和盈利能力之间,隔着一整套精细运营系统。
头部平台的真正优势,不仅是拥有更多预算,还在于能把内容、获客、付费和留存的误差控制在较小范围内。后来的玩家如果只复制投放强度,很可能复制到的是成本,而不是利润。
2026 年 Q2 的出海短剧,仍然是一个增长中的市场。东南亚、拉美和印度仍在贡献大量新增用户,高付费市场的消费能力也没有消失。
但行业已经不是遍地黄金。
一边是 ReelShort、DramaBox 守住高价值用户,NetShort们在加速追赶;另一边是 PineDrama 借平台生态改写获客逻辑;同时,AI 进一步压低供给成本。
接下来,短剧公司比拼的可能是谁能更快算清四笔账:一部剧值多少钱、一个用户值多少钱、投放多少钱又能带来多少钱,以及内容与流量能否持续复用。
真正闷声发财的公司,未必最会讲增长故事,但一定最会算账。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司