- +1
一文看懂2026早稻:价格下跌、气候扰动,湘赣仍是核心产区
本文约6000+字,含9图表,阅读时间较长,建议收藏阅读。
核心观点
1.从价格行情来看,2024年8月14日以后,全国早籼稻平均收购价格下跌明显,2026年8月25日已降至2608元/吨,2026年1月20日的2644元/吨、8月4日的2597元/吨分别为2026年1~8月全国早籼稻平均收购价格相对最高值、最低值。分省域来看,各主产省域早籼稻平均收购价格近两年来下跌明显,主要收购季节价格呈现逐月下跌趋势,湖北、湖南、安徽、江西4省2026年平均收购价格均已跌至2600元/吨以下,广东、广西收购价格相对较高,且整体高于全国平均水平。
2.从生产规模及发展趋势来看,全国早稻种植面积已连续7年(2020~2026年)在7100万亩左右波动;平均单位面积产量已连续4年(2023~2026年)在400千克/亩左右波动;早稻产量已连续6年(2021~2026年)保持在2800万吨以上。2026年,全国早稻种植面积增至7116.45万亩,但受部分产区遭遇极端气候等综合因素影响,单产下降至397.56千克/亩,产量也随之减产至2829.2万吨。
3.从产区分布来看,中国早稻生产主要分布在“湖南、江西、广东、广西、安徽、浙江、湖北、海南、福建、云南”10个省域,受地理位置及气候差异等综合因素影响,早稻在各产区的生产分布极不均衡,面积与产量的50%以上集中在湖南与江西。2026年,除“广西、江西”外,其余7个省域早稻单位面积产量均在同年的全国平均水平之上,且均已超400千克/亩,早稻种植面积相对最大的江西单产水平相对最低,与2025年相比,各产区早籼稻平均收购价格均有所下跌;“湖南、广东”早稻种植面积、产量以及单位面积产量均有所下降;“广西、江西”受不利天气影响,产量以及单位面积产量均有所下降;浙江仅单位面积产量下降,但得益于种植面积增加,产量同步增加;云南、安徽单位面积产量同比虽有提升,但受种植面积下降影响,产量同步减少;“福建、湖北、海南”早稻种植面积、产量以及单位面积产量均有不同程度的增长。
前言
中国早稻是特指南方地区春季播种、夏季收获的籼稻,在粮食统计中独立于夏粮和秋粮,目前仅在湖南、江西、广东、广西、安徽、浙江、湖北、海南、福建、云南10个省区规模化种植。近年来全国早稻播种面积连续多年稳定在7100万亩左右,产量约占全国粮食总产量的4%左右,其中湖南、江西两省合计占比超过50%,是绝对的主产区。早稻生长期仅90~120天,在南方双季稻体系中扮演着衔接农时、提高土地利用率的关键角色——早稻收割后压茬种植晚稻,能有效提升复种指数。当前产业面临种植效益偏低、品种结构单一等挑战,国家正通过最低收购价托底、种粮补贴、推广全程机械化和优质品种选育等措施稳定产能,2026年早稻产量达2829.2万吨,连续6年稳定在2800万吨以上,为全年粮食安全奠定了坚实基础。
本文基于农小蜂在运营过程中积累的全国早稻收购价格及生产相关数据,从价格行情、生产规模、发展趋势、产区分布等方面对全国早稻产业进行分析,为从事农业产业链上下游科研、育种、种植、加工、仓储、包装、运输、销售等活动的主体及社会服务机构提供参考。
1.价格行情
1.1.全国:2024年9月以来,收购价格呈现明显下跌趋势
“早稻”也称“早籼稻”,米质偏硬、黏性较低,主要用作国家储备粮和米粉等加工原料。据国家粮食和物资储备局数据显示,全国主要粮食类稻谷品种平均收购价格整体表现为“中晚籼稻>粳稻>早籼稻”。
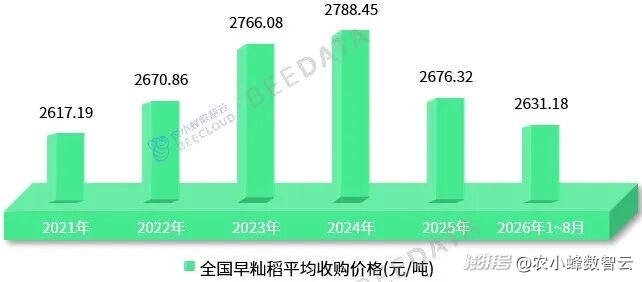
2021~2024年间,受种植成本上涨、最低收购价格提高、以及陈稻价格高位企稳等综合因素影响,全国早籼稻平均收购价格整体呈现波动上涨趋势,由2021年的2617.19元/吨上涨至2024年的2788.45元/吨,4年间上涨了171.26元/吨、涨幅约6.54%、年均复合上涨率约2.14%。
图表1:2021~2026年全国早籼稻平均收购价格年度变化趋势
(数据来源:国家粮食和物资储备局 制图:农小蜂abeedata.com)
2025年以来,国内粮食连年丰收、库存充裕,市场粮源充足,需求端居民饮食结构多元化趋势明显,年轻人偏好轻食、少碳水,社会餐饮业粮油需求持续下降,部分粮食品种消费已经达峰;
饲料用粮和深加工消费增长乏力,早稻作为米粉加工和饲料用粮的下游需求同样偏弱;
大米加工企业普遍采取“以销定购、边销边购”策略,对新粮采购节奏谨慎,米厂开工负荷持续偏低,早稻等稻谷原料库存消化缓慢;
国际大米价格整体处于下行趋势,泰国、印度、越南大米价格均跌至多年低位,低价进口米和碎米持续挤占国产大米在广东等传统销区的市场份额,拉低了早稻价格预期;
地方储备粮大规模轮换出库,政策性稻谷投放及陈粮拍卖常态化推进,持续压制现货价格上行——在供给端放量、需求端疲软、进口冲击等多重因素叠加影响下,供需基本面宽松格局明显,全国粮价维持低位,早籼稻平均收购价格呈现明显下跌趋势,2026年1~8月价格已跌至2631.18元/吨——略高于2021年,为2022年以来历史最低值。
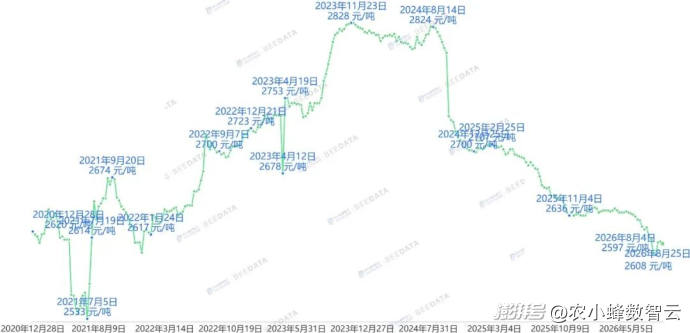
图表2:2020年底~2026年8月全国早籼稻平均收购价格细分时间节点变化趋势
(数据来源:国家粮食和物资储备局 制图:农小蜂abeedata.com)
从细分时间节点变化趋势来看,2020年12月28日~至今,平均最低价为2021年7月5日的2533元/吨;2021年7月19日,全国早籼稻平均收购价格再次回升至2600元/吨以上;
2021年9月20日的2674元/吨为2021年全国早籼稻平均收购价格相对最高值,其后呈现明显的波动下跌趋势;
2022年1月24日的2617元/吨为2022年全国早籼稻平均收购价格相对最低值,其后呈现明显的波动上涨趋势;2022年9月7日,全国早籼稻平均收购价格开始突破2700元/吨;
2022年12月21日的2723元/吨为2022年全国早籼稻平均收购价格相对最高值,其后仅在2023年4月降至过2700元/吨以下;2023年11月23日~29日期间的2828元/吨为2023年全国早籼稻平均收购价格相对最高值;
2024年1~9月,全国早籼稻平均收购价格整体保持在2800元/吨以上,最小值为2024年6月12日的2802元/吨,最大值为2024年8月7日~14日的2824元/吨,其后随着国内部分产区陆续进入秋粮收获期,全国早籼稻平均收购价格整体呈现下跌趋势,12月25日已降至2700元/吨;
2025年1月~至今也保持波动下跌趋势,2025年2月25日的2707元/吨、11月4日的2636元/吨分别为2025年全国早籼稻平均收购价格相对最高值、最低值;2026年1月20日的2644元/吨、8月4日的2597元/吨分别为2026年1~8月全国早籼稻平均收购价格相对最高值、最低值。
1.2.主产省域:广东、广西相对最高,近两年来下跌明显
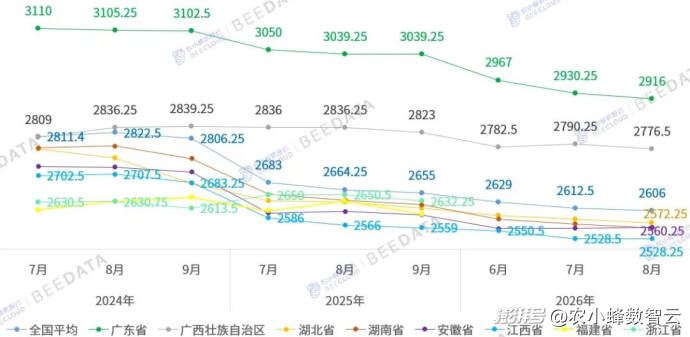
受上市周期、收购规模等综合因素影响,“广东省、广西壮族自治区、湖北省、湖南省、安徽省、江西省、福建省、浙江省”8个省域的收购价格相对最具代表性,国家粮食和物资储备局发布的各省域数据监测周期集中在每年的7~9月,且监测价格整体表现为逐月下跌趋势——2026年监测周期提前至6月份开始,监测省域也缩减至6个(少了“福建省、浙江省”)。
图表3:2024年~2026年全国早籼稻主产省域平均收购价格月变化趋势
(数据来源:国家粮食和物资储备局 制图:农小蜂abeedata.com)
其中,广东省、广西壮族自治区平均收购价格相对较高,且整体高于全国平均水平。
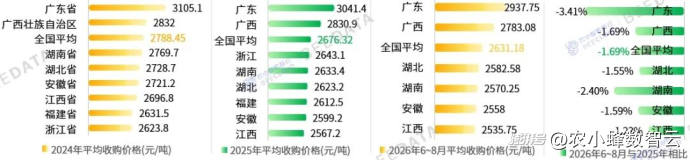
具体来看,2026年6~8月,广东省早籼稻平均收购价格为2937.75元/吨——较全国平均水平(2631.18元/吨)高出306.57元/吨,与2025年的3041.4元/吨相比下跌了103.65元/吨,与2024年的3105.1元/吨相比则下跌了167.35元/吨,2026年8月已下跌至2916元/吨——较全国平均水平(2606元/吨)高出310元/吨;
广西壮族自治区2026年6~8月早籼稻平均收购价格为2783.08元/吨——较全国平均水平高出151.9元/吨,与2025年的2830.9元/吨相比下跌了47.82元/吨,与2024年的2832元/吨相比则下跌了48.92元/吨,2026年8月已下跌至2776.5元/吨——较同期的全国平均水平高出170元/吨;
湖北省、湖南省、安徽省、江西省4省2026年6~8月早籼稻平均收购价格均不到2600元/吨,且除安徽省外均呈现逐月持续下跌趋势。
图表4:2024年~2026年全国早籼稻主产省域平均收购价格对比
(数据来源:国家粮食和物资储备局 制图:农小蜂abeedata.com)
2.生产规模
2.1.面积连续7年在7100万亩左右波动
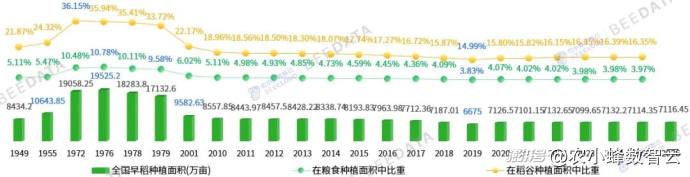
据国家统计局数据显示,2026年,国家持续加大对粮食生产的支持力度,实施多项强农惠农富农政策,稳定早籼稻最低收购价格和耕地地力保护补贴,加大轮作补助,稳定农民种植预期。各地层层压实粮食生产责任,统筹产粮大县奖励、绿色高质高效行动等资金支持早稻生产,有力调动农民种植积极性。全国早稻种植面积增至7116.45万亩,同比较2025年增加了2.1万亩、增幅约0.03%。
图表5:1949~2026年全国早稻种植面积与在粮食、稻谷种植面积中所占比重变化趋势
(数据来源:国家统计局 制图:农小蜂abeedata.com)
从长期趋势来看,1949年以来,全国早稻种植面积最大值为1976年的19525.2万亩(约合1.95亿亩)——对应的在粮食种植面积中的比重(10.78%)也为1949年以来最高值;
早稻种植面积最小值为2019年的6675万亩——对应的在粮食种植面积中的比重(3.83%)、在稻谷种植面积中的比重(14.99%)也均为1949年以来最小值;早稻种植面积在稻谷种植面积中的比重最大值为1972年的36.15%。
受全国饮食需求变化以及农业产业结构调整等综合因素影响,1949~1976年,全国早稻种植面积整体呈正增长态势,1955年开始突破1亿亩;
1977~2019年间整体呈现下降趋势,其中,1977~2003年间降幅相对较大,2001年开始降至1亿亩以下,2004~2019年间降速逐渐放缓、整体呈现稳中有降的变化趋势;
2020年开始再次回升至7100万亩以上,目前已连续7年(2020~2026年)在7100万亩左右波动。
近7年来,全国早稻种植面积在粮食种植面积中所占比重整体在4%左右波动,在稻谷种植面积中所占比重整体保持在15%以上。
2.2.产量连续6年保持在2800万吨以上
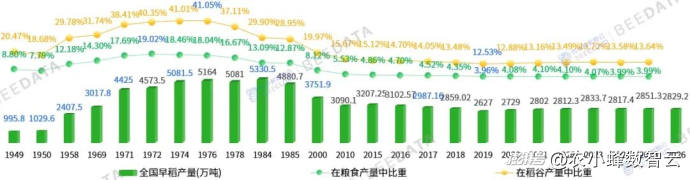
据国家统计局数据显示,2026年,全国早稻产量为2829.2万吨,同比较2025年下降了22.1万吨、降幅为0.78%。面积微增,而产量下降的原因主要在于:早稻抽穗扬花期,江南、华南等主产区出现持续性强降水,部分地区早稻遭遇“雨洗禾花”,影响授粉结实,空瘪率增加,结实率下降;成熟收获期,华南等主产区遭受多轮台风影响,部分低洼农田出现渍涝,局部地块早稻出现倒伏,影响早稻灌浆和成熟收获,广西壮族自治区、湖南省、广东省、江西省受台风影响均有所减产。
图表6:1949~2026年全国早稻产量与在粮食、稻谷产量中所占比重变化趋势
(数据来源:国家统计局 制图:农小蜂abeedata.com)
从长期趋势来看,1949年以来,全国早稻产量最小值为1949年的995.8万吨,最大值为1984年的5330.5万吨;早稻产量在粮食产量中所占比重最小值为2019年的3.96%,最大值为1972年的19.02%;早稻产量在稻谷产量中所占比重最小值为2019年的12.53%,最大值为1976年的41.05%。
1949~1984年,全国早稻产量整体随种植面积的增加以及单产水平的提升呈现正增长态势,1950年,全国早稻产量开始超过1000万吨,1958年,全国早稻产量开始超过2000万吨,1969年,全国早稻产量开始超过3000万吨,1971年,全国早稻产量开始超过4000万吨,1974年,全国早稻产量开始超过5000万吨;
1985~2003年,全国早稻产量受种植面积下降影响,呈现显著的下降趋势,1985年,全国早稻产量首次降至5000万吨以下,2000年,全国早稻产量首次降至4000万吨以下,2003年,全国早稻产量首次降至3000万吨以下;
2004~2016年,得益于科技的发展以及单产水平的提升,全国早稻产量连续13年在3100万吨左右波动,未随种植面积调减而呈现大幅下降趋势,其中,2014~2016年以及后面的2017~2019年,受种植面积持续下降影响,全国早稻产量呈现小幅逐年下降趋势,2017年再次降至3000万吨以下,2019年曾降至2627万吨;
2020~2023年,全国早稻产量持续回升,其后逐渐趋于稳定,2021~2026年已连续6年保持在2800万吨以上。近7年来,全国早稻产量在粮食产量中所占比重整体在4%左右波动,在稻谷产量中所占比重整体在13%左右波动——受单产差异的影响,全国早稻“在稻谷产量中所占比重”略低于“在稻谷种植面积中所占比重”。
2.3.平均单位面积产量在400千克/亩左右波动
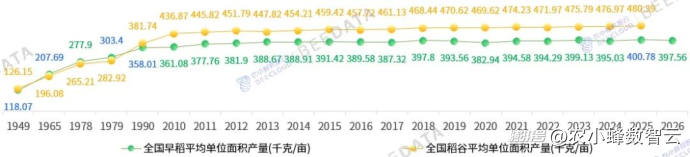
据国家统计局数据显示,2026年,全国早稻平均单位面积产量为397.56千克/亩,受部分产区不利天气影响,同比较2025年下降了3.22千克/亩,降幅约为0.8%。
图表7:1949~2026年全国早稻与稻谷平均单位面积产量变化趋势对比
(数据来源:国家统计局 制图:农小蜂abeedata.com)
从长期趋势来看,1949年以来,全国早稻平均单位面积产量整体呈正增长态势,最小值为1949年的118.07千克/亩,1965年开始超过200千克/亩,1979年开始超过300千克/亩,1990年开始超过350千克/亩,其后随着全国农业产业结构的调整、农业绿色发展相关政策的推广(化肥、农药使用量持续减少)等不确定因素的增多以及单产基数的增加,全国早稻单位面积产量增长阶段性挑战增加、难度逐渐加大、增速逐渐放缓,最大值为2025年的400.78千克/亩。后续随着各地持续推进粮油作物大面积单产提升行动,大力推广机插机抛、合理增密、侧深施肥等技术措施,有望进一步促进早稻单产水平提升。
与全国稻谷平均单位面积产量对比来看,除1965~1982年外,全国早稻平均单位面积产量整体低于稻谷平均单位面积产量,2017~2025年平均每亩差距均在70千克以上,2025年差距为79.61千克/亩。
3.产区分布
3.1.面积与产量的50%以上集中在湖南省与江西省
据国家统计局数据显示,中国早稻生产主要分布在“湖南省、江西省、广东省、广西壮族自治区、安徽省、浙江省、湖北省、海南省、福建省、云南省”10个省域,其余省(自治区、直辖市)没有早稻的规模化生产。
从生产规模排名来看,各省早稻种植面积与产量排名基本一致,受地理位置及气候差异等综合因素影响,早稻在各产区的生产分布极不均衡,50%以上集中在以“湖南省、江西省”为代表的江南地区,“广东省、广西壮族自治区、福建省、海南省”等华南地区和“云南省”所在的西南地区生产规模均相对较小。
2026年,种植面积最大的江西省早稻种植面积为1820.1万亩、产量为688.6万吨——在全国早稻种植面积与产量中比重分别为25.58%、24.34%;产量最大的湖南省早稻种植面积为1808.25万亩、产量为740.4万吨——在全国早稻种植面积与产量中比重分别为25.41%、26.17%。
其余的“广东省、广西壮族自治区、安徽省、浙江省、湖北省、海南省、福建省、云南省”8个省域2026年早稻种植面积在26.7~1291.05万亩之间不等、占全国比重在0.38%~18.14%之间不等,早稻产量在11.4~528.4万吨之间不等、占全国比重在0.4%~18.68%之间不等;种植面积合计为3487.95万亩、产量合计为1400.1万吨——在全国早稻种植面积与产量中比重分别为49.01%、49.49%。
3.2.八个省域单位面积产量高于全国平均水平且超400千克/亩
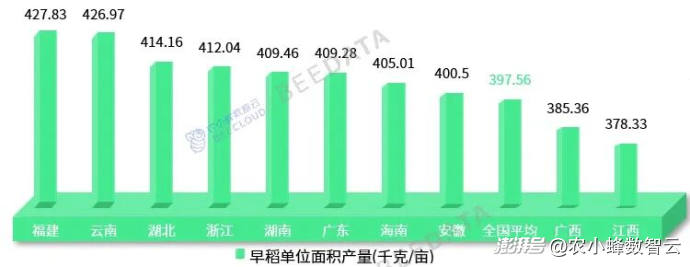
据国家统计局数据显示,2026年,除“广西壮族自治区、江西省”外,其余八个省域早稻单位面积产量均在全国平均水平(397.56千克/亩)之上,且均已超400千克/亩。其中,福建省早稻单位面积产量相对最高,约为427.83千克/亩,较全国平均水平高出30.27千克/亩;早稻种植面积居全国首位的江西省早稻单位面积产量相对最低,约为378.33千克/亩,与全国平均水平相差19.23千克/亩。
图表9:2026年中国早稻主产省(自治区、直辖市)单位面积产量对比
(数据来源:国家统计局 制图:农小蜂abeedata.com)
与2025年相比,“湖南省、广东省”早稻种植面积、产量以及单位面积产量均有所下降;“广西壮族自治区、江西省”受不利天气影响,产量以及单位面积产量均有所下降;浙江省仅单位面积产量下降,但得益于种植面积增加,产量同步增加;云南省、安徽省单位面积产量同比虽有提升,但受种植面积下降影响,产量同步减少;“福建省、湖北省、海南省”早稻种植面积、产量以及单位面积产量均有不同程度的增长。
如需下载报告,欢迎点击《农小蜂:2026年中国早稻收购价格及生产数据分析报告》。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司