- +1
追觅造车梦的破碎
追觅造车梦的破碎
追觅折戟背后:跨界造车的速胜迷思
47亿、10个月:追觅造车败局调查
一场累计投入47亿元的“超跑梦”为何10个月就醒了?
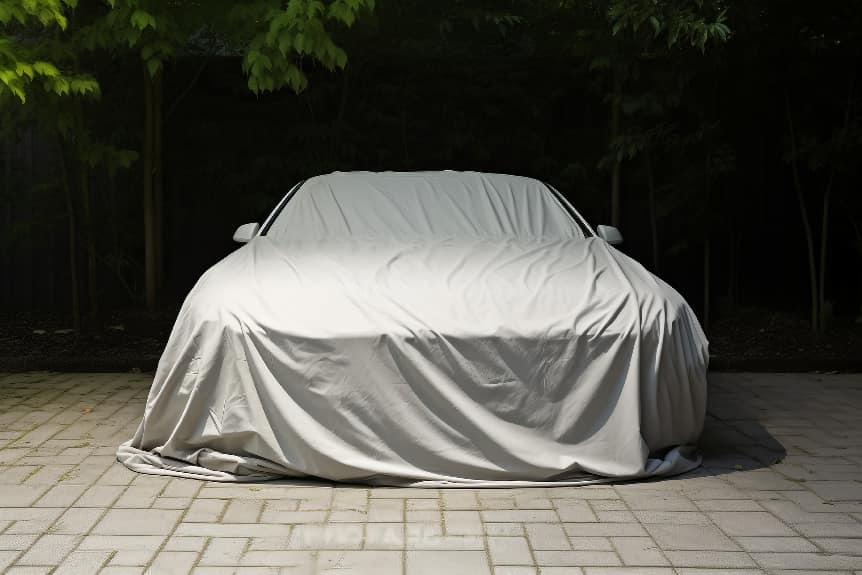
2026年8月底,追觅科技苏州总部9楼,至少三分之二的工位空置,桌面已无办公用品。10楼和11楼同样冷清,只剩下堆放杂物的纸箱和叠放的闲置办公椅。而在总部地下车库里,一辆曾在2026年1月CES展上亮相的红色超跑概念车,已被灰色车衣覆盖,车身落满灰尘。
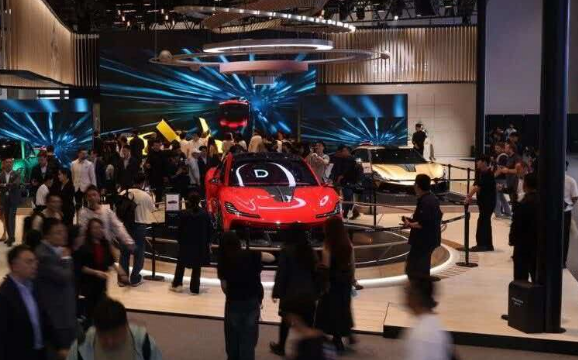
就在一年前的这个时候,这辆车的主人、追觅科技创始人俞浩,正站在聚光灯下面对数百家媒体和投资人意气风发地宣布:“我们要造世界上最快的车,要对标布加迪。”
从高调官宣到项目停摆、团队裁员、公司注销,前后不过10个月。这场被内部命名为“星空计划”的造车冒险,如流星般划过夜空,耀眼却短暂。
追觅,这家年营收突破400亿元、利润超55亿元的清洁电器巨头,为何会在造车这条路上摔得如此之快、如此之重?它的失败,又能为近年来汹涌的跨界造车浪潮提供怎样的镜鉴?
47亿超跑梦的陨灭
追觅造车的坠落速度几乎和它的崛起一样快。
2025年8月28日,追觅科技高调官宣跨界造车,将项目命名为“星空计划”,注册主体为星空计划(上海)汽车科技有限责任公司。此后,追觅开启了一轮疯狂的扩张,团队从零迅速膨胀至近千人,分为星空计划、星辰未来、星际穿越等多个业务单元,通过高薪和升职从传统车企大量挖人:产品经理升级为总监,年薪从不到40万涨到65万。
然而,光环之下,根基却相当单薄。短短一年的时间,追觅投入造车的钱高达47亿元。作为参照,即便以三年研发周期估算,新势力车企首款量产车的研发投入大多控制在20亿元左右。追觅用几乎相同的资金体量、压缩到三分之一的时间,换来的却是10辆无法行驶的模型车。
2026年1月,追觅携首款超跑概念车亮相国际消费电子展;4月27日,又在美国旧金山发布了所谓“火箭车”(Nebula NEXT 01 JET Edition概念车)。在展台上,那辆红色超跑熠熠生辉。
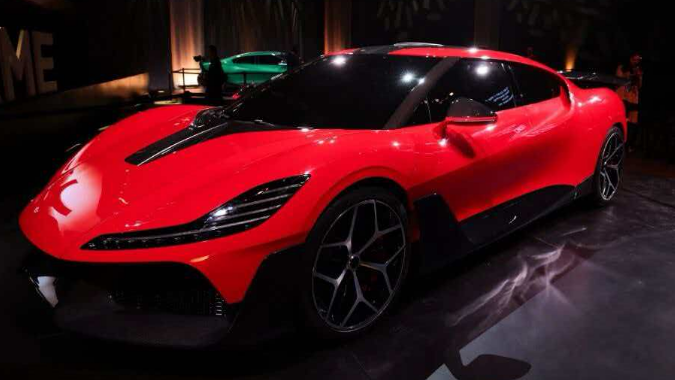
然而,据内部员工透露,这辆登上国际舞台的“超跑”其实是一辆无法行驶的模型车,追觅定制了10辆,每辆成本约300万元。这说明,追觅的47亿更多流向了组织搭建、概念营销与样车定制,而非核心三电系统或智能驾驶平台的底层自研。
注重营销却没有技术护城河的车企,在喧嚣过后,叙述只能急转直下。2026年5月起,追觅汽车相关官方账号停止更新;超过40位总监级人员在公开渠道更新简历,开始密集寻求外部机会。6月,追觅宣布将造车业务纳入“产业研究院”管理体系,但内部员工证实:“公司并没有研究院体系。”
核心造车计划没有完成,裁员开始分批推进。多家媒体调查显示,从6月开始,追觅每轮裁员比例约为25%,8月进行集中约谈,赔偿标准为不满半年N+0.5、不满一年N+1、满一年N+1.5。到8月底,近千人的造车团队仅剩几十人,主要是财务、法务、人力等职能部门,负责处理供应商欠款和公司注销事宜。那辆曾经登上国际车展的概念车被车衣覆盖,安静地停在苏州总部的地下车库里,车身积灰。
一位刚从追觅离职的前员工回忆,在那篇题为《清华天才“崩老头”》的报道出来之前,其实已经有地方政府介入调查资金使用情况,“现在的情况是政府的投资款已经不能随意使用,这也是追觅现在快速收缩回归主业的原因”。
从千人造车到只剩几十人收尾,前后不过10个月。这场被内部命名为“星空计划”的造车冒险,如流星般划过夜空,耀眼却短暂。
但追溯追觅造车的整个故事线,它的失败也绝非偶然。
以融资为目的的造车游戏
追觅造车的失败并非源于“车造得不好”,其实,追觅从一开始的目的就并非造车,车压根就没造出来。
从始至终,这个项目都陷入了一个难以挣脱的“三无”困局:无造车资质、无技术储备、资金链断裂。
造车资质是第一道无法逾越的硬门槛。中国对乘用车生产企业实行准入管理,不具备资质的企业即便造出样车也无法量产上市。追觅从未公开宣布获得任何一张造车牌照,也未曾通过收购有资质的老牌车企来曲线入局。
知情人士透露,追觅原计划通过与国内成熟车企合作的方式曲线获得资质,甚至一度传出与奇瑞合作的消息。但奇瑞方面两次公开否认签约,合作大门始终紧闭。
追觅转而计划在上海临港拿地自建工厂,规划面积高达40万平方米。然而一年多过去,那片规划中的土地上仍是大片荒地,临港管委会的回应是“土地使用主体尚未确定”。
没有资质、没有工厂,就意味着没有量产的合法身份,也就无法将概念车转化为商品车。在行业里,这是一道从第一天起就横亘在面前的红线,但追觅在整个宣传周期中始终回避不谈,造车梦也变成了空中楼阁。
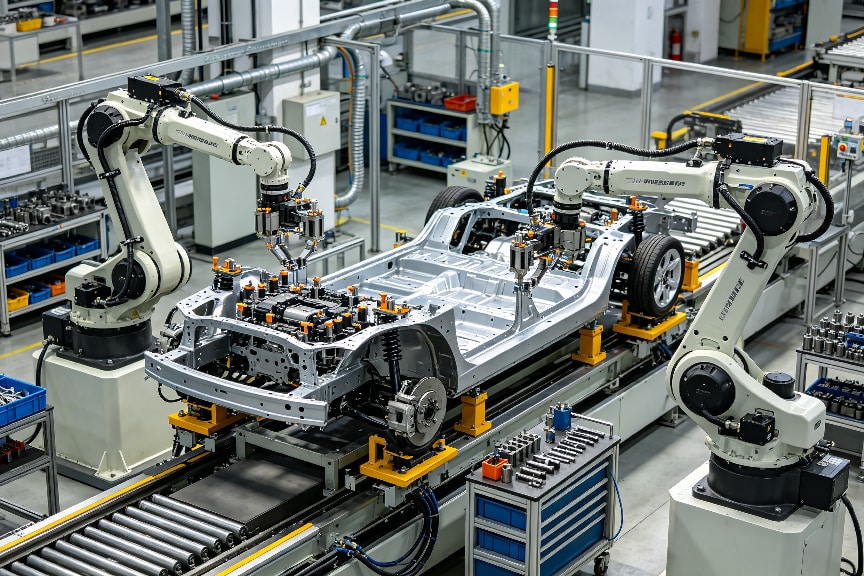
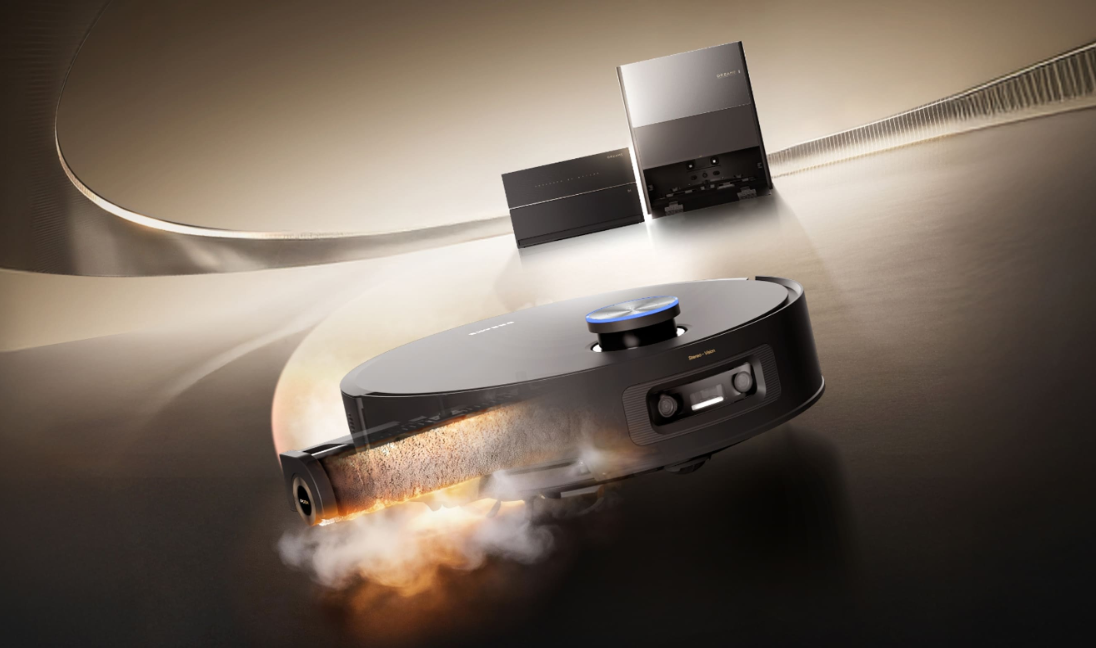
不仅没有造车资质,追觅其实也没有任何技术能力。追觅的主业是扫地机器人、吸尘器和高速数字马达,这些消费电子产品的供应链逻辑、品控标准和研发节奏与汽车工业完全是两个世界。即便追觅在马达领域有一定积累,但电机和驱动电机是两码事,前者解决家庭清洁的风压需求,后者要承受车身数吨负载下的持续高扭矩输出,两者在热管理、耐久性、安全冗余上的要求天差地别。至于动力电池成组、电控算法、智能驾驶感知融合这些决定一辆车能否跑起来的核心技术,追觅几乎是零经验入局。
不过,比技术薄弱、资质缺失更致命的是,追觅造车从一开始就走上了一条畸形的经营路径,即融资渠道而非产品驱动。
一位追觅造车离职员工赵阳直言:“在追觅我要先自己融到钱才能有研发,而正常情况下汽车制造都是要先花钱去投研发才能有产出。”
复盘追觅的造车节奏,可以发现一条清晰的“融资驱动”路径:先以跨界科技公司造车的热门叙事讲故事,制造高增长预期;再借CES和海外发布会的国际曝光,给资本市场制造技术实力出海的幻觉;同时快速扩张团队规模,用人员体量和豪华头衔向地方政府和投资机构展示决心与执行力。
前期,资本追逐赛道、地方政府渴望产业落地、媒体需要新故事,追觅确实靠着这套“PPT故事”模式完成了一种高杠杆的资本运作:以集团自有资金投入20%,撬动80%的地方国资配套资金。
但2026年政策收紧后,追觅的融资链条直接断裂,集团从3月起逐步断供内部输血,项目旋即陷入瘫痪。
跨界造车的基因冲突
追觅的失败并非孤例。从2018年那波造车新势力大潮算起,戴森、恒大、格力等跨界者纷纷折戟,它们与追觅有着相似的结局,也暴露了同一个深层问题——家电与消费电子行业跟汽车制造业之间,存在着深刻的基因冲突。
组织文化、资本体量、商业节奏,每一个维度上,追觅这样的跨界企业和专业车企之间都横亘着难以弥合的鸿沟。
首先是资本体量的降维打击。追觅扫地机器人主业年利润约30亿元,这在清洁电器领域已是头部位列,但放在造车赛道不过是杯水车薪。公开数据显示,蔚来累计亏损超1200亿元,特斯拉在实现盈利前累计投入约1300亿元。何小鹏曾坦言,造车之前以为200亿够用,后来发现远远不够。追觅总共47亿的盘子,一旦融资杠杆断裂,自有资金根本无法兜底,造车梦便只能就此破碎。
其次是时间与耐心的错配。汽车行业是一场长跑,从研发到量产再到盈利往往需要5到10年的周期。理想汽车2015年成立,到2020年理想ONE上量,花了五年;蔚来2014年成立,直到2020年合肥政府注资才转危为安。而追觅从官宣到收缩前后不到一年。一年的周期,在汽车行业连一个平台架构的完整开发都不够,追觅却试图完成从组队、研发到量产的全程,时间上的错配从一开始就注定了失败的结局。
更进一步讲,家电行业讲究铺货、返利,追求渠道覆盖面的快速扩张,而汽车行业是“重运营”,需要标准化的服务体系、区域备件中心和长期口碑积累。追觅虽有全球1700万扫地机用户和6000家线下门店,但这些家电渠道与汽车销售、售后服务的场景几乎没有重叠,渠道优势无法平移。
一位从传统车企跳槽到追觅的员工坦言,汽车行业的铁律是“先投入、后产出”,容不得投机取巧,追觅却试图用消费电子的快节奏来压缩这一周期,最终只能被周期性的恶性循环反噬。
那么,既然跨界造车如此困难,有没有成功的案例呢?
什么条件才能“跨”过门槛?
尽管追觅等企业折戟,但跨界“造车”并非没有成功先例。小米、楚能汽车等企业给出了不同的答案,它们的经验也勾勒出了跨界造车的几条硬性门槛。
第一,核心技术的掌控力是跨界最基础的入场券。
跨界不是简单地把A领域的成果搬到B领域。真正的跨界需要在一个陌生行业中用自己最擅长的能力重新建立竞争优势。成功的跨界者往往在技术上有深厚积累,并且能够将这些积累转化为汽车领域的核心竞争力。小米依托手机、家居、汽车的生态协同,以“人车家全生态”理念切入,其在操作系统、AI算法和供应链管理上的能力为汽车业务提供了坚实底座。这些能力并非天生属于汽车,但小米把它们重新适配到了汽车场景中,变成了车机交互、多设备协同等体验层面的独特优势。
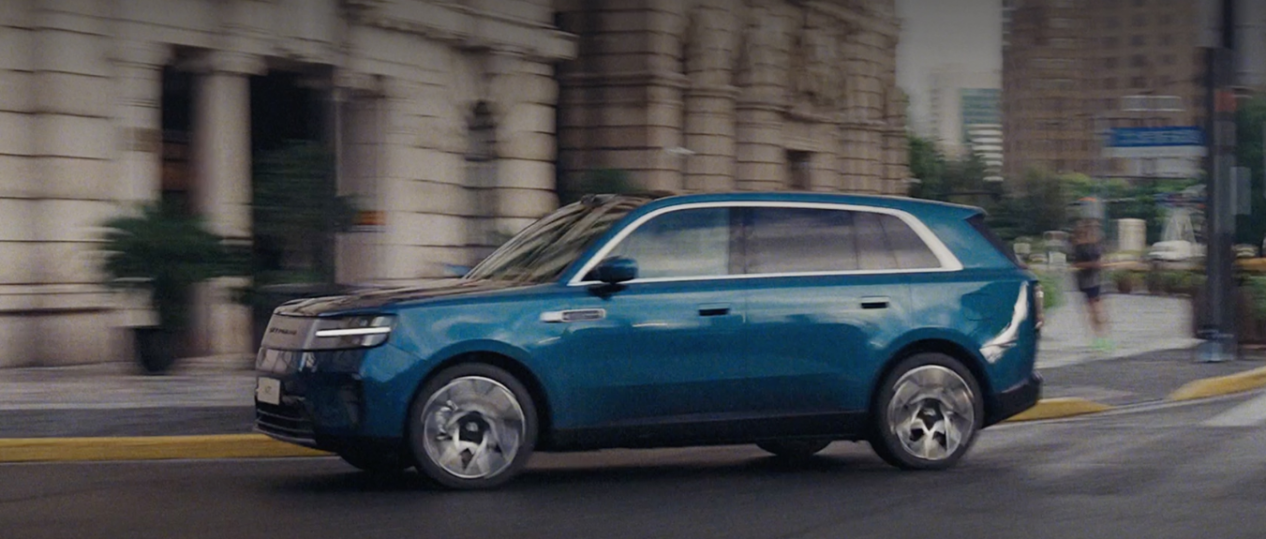
而追觅虽然号称拥有高速马达、AI视觉等技术,但这些在家电领域领先的能力在汽车“三电”和智能驾驶的赛道上并不构成核心壁垒。有分析指出,跨界造车必须完成从整合者到技术拥有者的转变。只有掌握真正稀缺的技术资源,才有可能在竞争中立足。
第二,产业链与渠道的深度协同决定了跨界能走多远。
很多跨界者以为产业链可以像搭积木一样迅速拼好。今天签一家电池厂,明天找一家底盘供应商,后天再约个代工厂,一辆车就能呼之欲出。但汽车产业链是一条环环相扣的链条,任何一个环节掉队,整个系统都会崩溃。
以2026年逆势入局的楚能汽车为例,楚能背后有两张王牌:一是恒信汽车,全国第四大经销商集团,运营超400家4S店,2024年营收近800亿元;二是楚能新能源,2025年储能电芯出货量位居全球前列。这意味着楚能在入局之前,上游已具备核心部件的自供能力,下游已拥有成熟的销售网络和售后服务体系。电池从自家工厂出来,直接装进自家车里,再通过自家渠道卖出去。
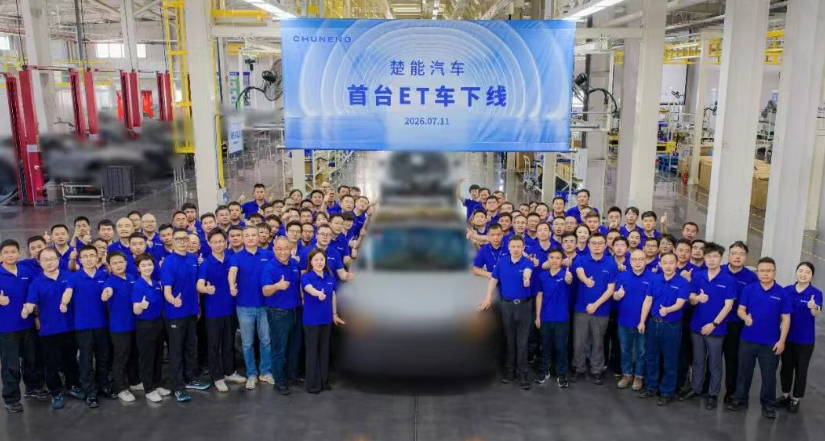
相比之下,追觅的消费级渠道与汽车业态几乎没有交集。上游没有电池、电机、电控的自研能力,全部依赖外部采购;下游没有一家4S店,没有售后备件体系,甚至连明确的交车方式都没有。产业链从零搭建,每一步都走得艰难而缓慢。
第三,对行业规律的敬畏和长期主义的决心,是跨界者能否走到终点的关键。从研发验证、供应链管理到质量控制和售后服务,汽车制造业的每一个环节都需要时间的沉淀和经验的积累,容不得半点投机。追觅造车“以融资为目的”的经营逻辑与汽车行业所需要的长期主义根本对不上。它用消费电子的速胜节奏来推动一个重资产、长周期、高门槛的行业,结果就是12个月造出一辆不能动的模型车。
一位猎头直言,追觅造车一年其实没有吸引到多少车圈“大佬”级别的人物加盟,当时很多入职追觅的汽车人都担心不靠谱。
简言之,跨界造车的产业链协同本质上是一种提前完成的“嫁接”,把跨界方原有的技术、产业资源优势,接到汽车工业的躯干上,让它重新生根、长出新枝。楚能嫁接的是电池和渠道,小米嫁接的是智能生态和供应链管理经验。而追觅原有的资源过于单薄,嫁接上去的枝条很快就枯死了。
这也意味着,跨界者如果不放下消费电子的速胜论心态,不建立对汽车工业的基本敬畏,那么无论口号喊得多响亮,最终都难逃陨落的结局。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司