- +1
分析|怎么看8月消费、投资增速放缓?
9月15日,国家统计局公布8月经济数据。
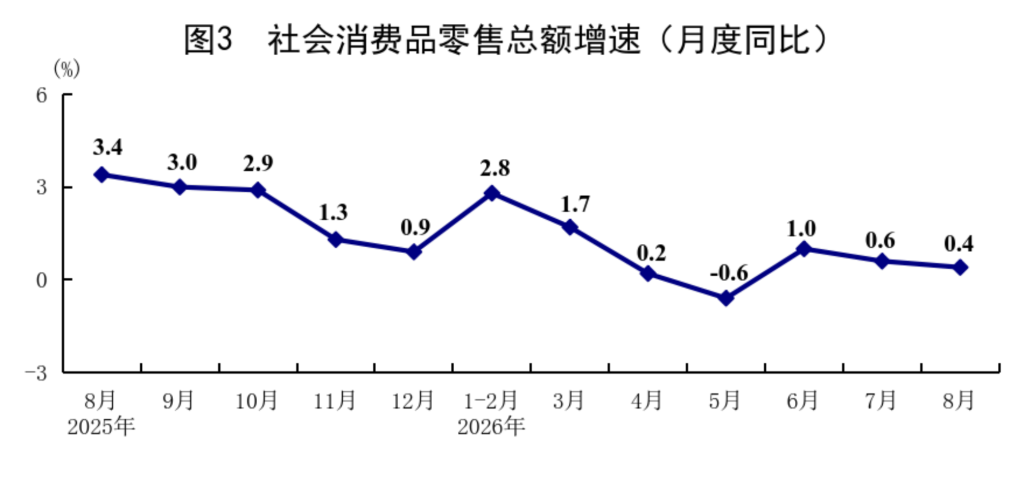
1-8月份,社会消费品零售总额327569亿元,同比增长1.1%。8月份,社会消费品零售总额39824亿元,同比增长0.4%;环比下降0.13%。
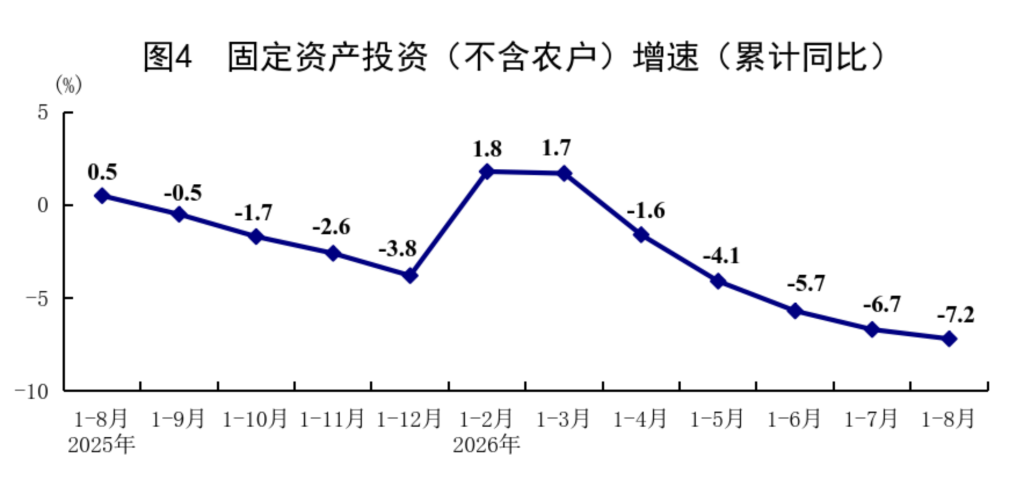
1-8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%;扣除房地产开发的固定资产投资下降4.2%。分领域看,基础设施投资同比下降4.0%,制造业投资下降2.3%,房地产开发投资下降19.9%。8月份,固定资产投资(不含农户)环比下降0.50%。
8月消费增速放缓,居民消费能力和消费意愿有待进一步增强
8月份,社会消费品零售总额同比增长0.4%,前值为0.6%,商品零售额35280亿元,同比增长0.3%(前值为0.5%),餐饮收入4544亿元,增长1.1%(前值为1.4%)。
将商品消费拆分看,8月份,通讯器材类零售额同比增速为27.3%,较前值进一步加快,体育、娱乐用品类,家具类零售额同比增速分别为-4.8%,-7.9%,降幅均较前值收窄,家用电器和音像器材类零售额同比增速为2.3%,由负转正,文化办公用品类零售额同比增速为5.8%,较前值回落,汽车类零售额同比增速为-18.5%,降幅扩大。
东方首席宏观分析师王青认为,汽车销售下滑继续对社零整体增速产生较大拖累,其背后原因是新能源车购置税免税政策退坡、前期以旧换新政策透支居民购车需求等。此外,通讯器材类零售额继续保持高速增长主要是受芯片涨价带动手机价格上涨提振。
8月服务消费增速略有回落,1-8月份服务零售额增长4.9%(前值为5.0%),远高于商品消费(1-8月份商品零售额增长1.0%),其中,通讯信息服务类、旅游咨询租赁服务类、文体休闲服务类零售额较快增长。在暑期消费等因素带动下,8月服务消费仍有韧性。
国家统计局新闻发言人、总经济师、国民经济综合统计司司长付凌晖表示,我国服务消费、品质型消费需求不断扩大,消费场景多样,未来市场发展空间和潜力巨大。但也要看到,居民消费能力和消费意愿还有待进一步增强,优质商品和服务供给还需要进一步提升。
前8月固定资产投资同比降幅扩大,制造业投资呈现行业分化
1-8月份,全国固定资产投资(不含农户)293092亿元,同比下降7.2%,降幅继续扩大,8月份,固定资产投资(不含农户)环比下降0.50%,降幅有所收窄,显示投资下行速度开始放缓。
分领域看,1-8月份,基础设施投资同比下降4.0%,制造业投资下降2.3%,房地产开发投资下降19.9%,降幅均扩大。
王青认为,近期新增专项债中用于化债的资金占比偏高,叠加极端天气影响项目施工,以及新型政策性金融工具尚未全面投放,8月基建投资延续较快下行态势。
分行业看制造业投资增速,1-8月份,铁路、船舶、航空航天和其他运输设备制造业,计算机、通信和其他电子设备制造业投资分别增长16.3%,8.1%,汽车制造业、专用设备制造业、化学原料和化学制品制造业、医药制造业投资增速分别为-6.0%、-9.0%、-8.1%、-8.3%,制造业投资呈现行业分化,仅少数高景气行业投资保持较高增速。
针对制造业投资增速继续承压,民生银行首席经济学家温彬分析指出,一是企业对后续需求和经营预期仍偏谨慎;二是利润增长主要集中于电子、有色等少数行业,部分传统制造业仍面临价格偏弱、利润率较低等压力,企业内源融资和扩大投资能力受到制约;三是随着重点行业产能治理和“反内卷”持续推进,光伏、锂电、钢铁、化工等行业重复扩产受到约束,企业资本开支更多转向设备更新、技术改造和智能化升级,对新增产能投资的拉动相对减弱。
在谈到当前投资形势时,国家统计局新闻发言人、国民经济综合统计司副司长王冠华表示,随着经济发展阶段的转换,不能简单用增速高低来评判投资的成效。是不是有效投资,是不是投向了转型升级的领域,能不能为经济长远发展积蓄动能,这些维度更加值得关注,投资由过去侧重规模扩张转向更加注重科技创新、产业升级和基础支撑,这种资金投向的优化正是推动高质量发展所期盼和需要的。比如,投资向研发等创新环节倾斜,前八个月知识产权产品投资同比增长9.2%,比1—7月份加快0.1个百分点,占全部投资的15.2%,比重同比提高2.3个百分点;投资向先进制造、数字经济、绿色低碳等领域集聚,人工智能领域的核心技术和应用需求快速增长,驱动企业加大对相关产业链的投资,电子专用材料制造业、集成电路制造业投资分别增长8.5%和12.0%。
消费、投资能否回暖?
展望下阶段消费形势,王青认为,由于去年同期基数走高,9月汽车零售额同比降幅可能进一步扩大,并将继续拖累社零整体增速,预计9月社零同比将在0.3%左右。往后看,考虑到出口高增势头存在放缓可能,政策面将更加着眼于提振内需,促消费政策有望进一步加力,并带动消费边际改善,叠加去年同期以旧换新补贴政策效果减弱带来的基数下沉,预计四季度社零同比增速将有所回升,但总体仍将处于偏低增长区间。
基建投资方面,温彬认为,后续随着极端天气扰动消退、财政资金投入加快,基建投资增速将止跌回升。
不过,银河宏观认为,本轮基建更可能承担托底功能,而难以重现过去稳增长周期中的高弹性。一方面,“两重”“六张网”、城市更新和政策性金融工具将继续形成增量支撑;另一方面,地方债务、土地财政和项目收益率约束仍然存在,传统地方政府扩表模式已经明显弱化。随着存量政策工具加快落实,基建有望逐步止跌,但更可能表现为低位企稳。
针对制造业投资走势,银河宏观表示,当前,制造业资本开支仍集中在少数高景气行业,但多数企业面对终端需求偏弱、盈利持续性不确定和存量产能尚未充分利用等情况,并没有迫切扩大产能的动力。因此,后续判断制造业投资拐点,不能只看高技术行业投资是否维持高增,更需要观察传统行业和民间投资是否开始止跌。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司