- +1
国潮的高潮还未到来,需要资本重估和增量挖掘
这个9月,北京连办了两场时尚大事。9月3日启幕的2026中国国际时装周(秋季),220多个品牌参展,释放出今年最重要的信号:国潮正在向产业链上游转移。柯桥的纺织企业把可回收再生面料、海藻纤维混纺面料直接搬上T台,和设计师并列署名——以前是设计师挑面料,现在是面料厂和设计师并排谢幕;海宁许村的品牌主理人,本身就是面料厂总经理。9月12日的首届北京CBD时尚论坛则给出判断:国货时尚已进入“价值出海下半场”,拼的不再是低价,而是对文化、审美和标准的定义权。
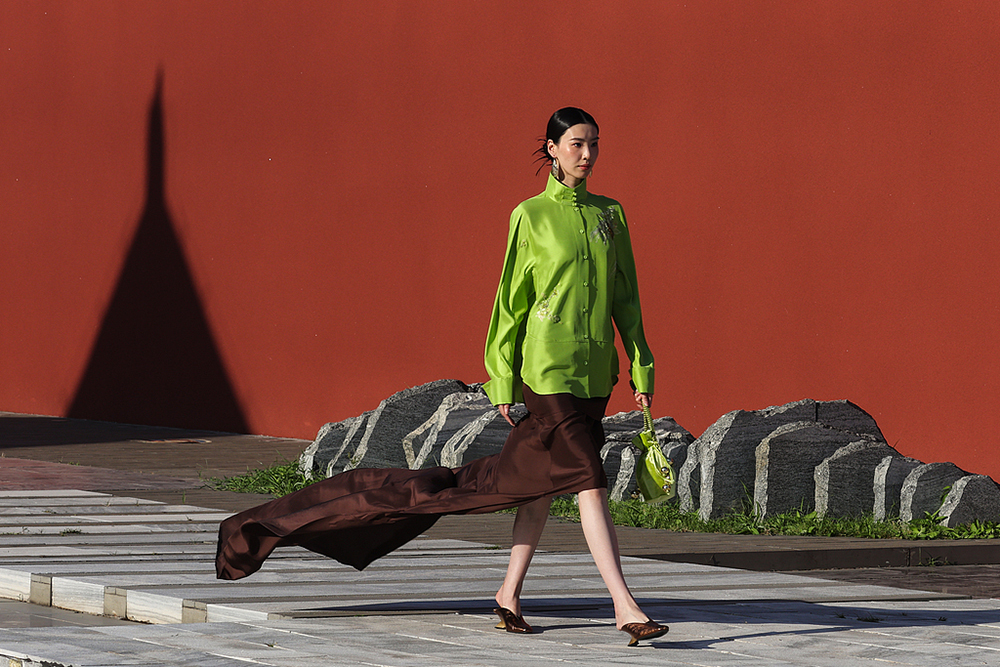
2026年9月5日,北京,2026中国国际时装周(秋季)上,模特展示中国品牌曾凤飞的设计作品。视觉中国 资料图
场外同样热闹。行业报告显示,国潮品牌在服装鞋帽品类的市场份额五年间提升约15个百分点、已近四成,国风服饰市场规模突破3000亿元,新中式服饰保持15%以上的年增速,一半以上消费额来自25岁以下的年轻人。政策端,工信部等六部门本月刚刚印发《关于推动历史经典产业高质量发展的意见》,首次在国家层面为丝绸、瓷器、茶这些历史经典产业定制政策。边界也在拓宽:今年的重庆车展上,出现了用宋锦、香云纱做内饰的概念车。
热闹背后我们要思考一个冷静的问题:国潮走到今天,到底走到了哪一步?如果你打开自家衣柜冷静数一遍,大概率仍是牛仔裤、T恤、卫衣占大头。汉服很美,但你可能不会穿着它去开会;新中式虽很火,但多数时候出现在拍照、喝茶、旅行和婚礼现场。国潮真正的高潮,还没有到来。
一、国潮不是符号,是“承认装置”
理解国潮,先要区分一下几个近似概念。国货,是产地属性——解放鞋是国货,但不等于国潮;中国风,是美学素材库——龙纹、立领、盘扣等可以被贴在任何商品上;而国潮,是传统符号被现代产业、国家情绪、平台媒介和身份认同共同激活之后,形成的一套可以被消费、被展示、被引以为傲的认同系统。
更重要的是,国潮从来不是唯一的潮。任何时候,衣橱和购物车都被好几种潮流同时争夺:有人为环保买单,那是ESG的认同;有人痴迷明制汉服、考据唐宋衣冠,那未必是“国”的认同,而是文明内部某种审美谱系的认同;有人追韩流、日漫、二次元等,那是全球青年亚文化的认同;有人只认极简、机能、户外,那是对国际化审美和生活方式的认同。国潮只是这个“多潮并立”竞技场里的一名选手。
所以讨论国潮走过了几个阶段,要看它和“其他潮”的关系,要看四件事有没有同时升级:情绪由头是不是新的,供给是不是真升级了,媒介是不是换代了,文化解释是不是更成熟了。缺一个,都只是一阵风。
二、国潮的几轮周期
把视线拉长到改革开放之后,我们会发现,国潮热不是今天才有的。而且,每一轮它出现时,身边都站着别的潮。
第一阶段,1980到1990年代:国货争气,与国际时尚抢“现代”的定义权。健力宝借洛杉矶奥运会出圈,李宁1990年创立品牌,海尔用一把锤子砸出质量叙事,杉杉、雅戈尔们让国产西装登上县城商场的柜台。但同一时期,喇叭裤、牛仔裤、蛤蟆镜、港台风正席卷城市,“洋气”才是时尚的同义词。这一轮国货解决的是“造得出、用得住、不丢人”,时尚的裁判权仍在别人手里。
第二阶段,2000年代:中华立领试探,与快时尚抢商务衣橱。申奥成功、加入世贸、北京奥运,国家情绪一路走高。七匹狼、利郎、劲霸、柒牌等闽派男装崛起,成龙的银幕形象助推,中式商务风试图告诉成功男性:你不一定非要穿西装。但几乎同时,ZARA、H&M、优衣库排队进入中国,美特斯邦威、森马们崛起,韩系、日系审美开始渗透。中华立领试探的是商务男性的正装焦虑——并没有撼动大众的日常衣橱。它是一次强烈的符号预演,但没有成潮。
第三阶段,2010-2018年:老国货怀旧复兴,与韩流、日漫、快时尚抢年轻人。回力、飞跃重新变潮,百雀羚从“外婆牌”变成“东方美”,2015年前后故宫文创开始预热。但请注意同一时期的主潮是什么:淘宝韩风、日系性冷淡、快时尚巅峰、NBA和潮鞋文化、韩剧和二次元。年轻人穿着卫衣和球鞋、刷着韩剧日漫长大,老国货的复兴更像边缘补位,是亚文化缝隙里长出来的怀旧经济。这时,国潮是暗流,不是主流。
第四阶段,2018到2020年:国潮显性化,与街头潮流正面交锋。李宁登上纽约时装周,“中国李宁”四个字火遍全网;故宫口红刷屏,老干妈、大白兔跨界联名。这一轮的特殊之处在于,国潮第一次不是和快时尚竞争,而是和街头潮流竞争——同一个秀场逻辑,同一套联名语法,同一批追逐限定款的年轻人。国潮赢得了话语权和合法性,但隐患也就此埋下:符号太好用,人人涌入,龙纹、汉字、故宫红迅速从先锋变成街款。街头潮流的生命周期本来就短,国潮被卷进了同样的节奏。
第五阶段,2021年至今:祛魅与功能化,与户外、静奢、ESG抢日常。声量退潮之后,真正的对手浮出水面:始祖鸟、lululemon、萨洛蒙定义的户外机能风,瑜伽裤、防晒衣、冲锋衣进入通勤;静奢和老钱风讲面料与剪裁,ESG讲环保与道德。这一轮国潮的生存方式只有一个——接受同一场考试:你的面料防不防暴雨,版型能不能上班,工艺耐不耐穿,文化解释能不能落地。活下来的是运动科技、新中式日常化、非遗面料的现代转译;退场的是纯符号贴牌。今年时装周上面料企业走上T台、“宋式留白”取代纹样堆砌,正是这场考试进行到一半的样子。
概括起来:改革开放后有过四次国潮式试探——1990年代的国货名牌化、2000年代的中华立领、2010年代的老国货复兴和文创预热;真正成潮的,是2018年之后这一轮。而它的强弱,从来取决于与同时代其他潮流的相对位置——国际时尚强势时它退居符号,街头潮流当道时它同台竞技,当功能和生活方式成为新裁判,它被迫脱下龙纹,穿上冲锋衣。
三、为什么国潮热持续时间总是不长
每一波国潮热都逃不过同一个周期:点火、爆发、通胀、祛魅、沉寂。为什么?
第一,符号通胀。龙纹、汉字、祥云一旦被证明能卖货,所有品牌都会涌入。符号越用越滥,区隔价值就快速下降。穿“中国李宁”第一年是个性,第三年就是街服。
第二,资本征用过快。平台逻辑要求可复制、可投流、可联名、可快速回本,文化被压缩成视觉素材包。原本需要“看似不费力的品味”,被做成99元三件的模板,符号的承认功能反而失效了。
第三,核心人群的生活阶段迁移。这个解释比“年轻人老了所以不潮了”更准确:每一代人站在国潮中心时,都正处在身份塑形期——毕业、进城、入职、恋爱、成家。几年之后,他们进入房贷、育儿、职场内卷的阶段,消费从“表达我是谁”转向“解决我怎么活”。符号需求没有消失,只是从显性的logo转向低调的质感。
第四,情绪退潮之后,制度和资本承接不足。奥运、入世、贸易摩擦都能点火,但如果没有产业基金、投资人、设计教育、博物馆体系、非遗保护、产业标准、媒体批评这些长期制度,退潮之后只剩营销事件。六部门的历史经典产业政策之所以重要,正在于它补的是这块短板。
还有一点必须说透:国潮的买单者从来不是抽象的年轻人,是几股力量的联盟——国家提供合法性和情绪由头,制造业把认同变成可交付的产品,城市中产付费购买体面,平台资本把小众审美做成大众市场,文化生产者负责解释“为什么这是美的”,县域和小镇青年则把潮流拉回婚嫁、通勤和节礼的日常。90后、00后的文化自信是必要条件,但不是充分条件。他们之所以能掀起浪潮,恰是:最有表达欲的一代,遇上了最会制造潮流的产业链,和最能放大潮流的平台周期。
四、产品高潮将出现在五个方向
判断国潮走到哪一步,可以用一个三层标准。
第一层,可见的中国。龙纹、汉字、立领,一眼能认出。这一层传播力最强,也最容易烂大街。2018年那一波,主要赢在这里。
第二层,可用的中国。新中式衬衫能进办公室,马面裙能挤地铁,香云纱不怕皱,国产冲锋衣真能防暴雨。这一层开始产生复购,决定国潮能不能活下去。
第三层,默认的中国。不再有人解释为什么穿中国元素,就像今天没人解释为什么穿牛仔裤和T恤。中国语法成为现代衣橱里的普通选项。
今天的国潮,正处在从第一层向第二层过渡的中段——声量的高潮已过,产品的高潮未到。近四成的市场份额和3000亿的市场规模,证明的是合法性;但街头的底盘仍是国际化基础款,新中式增长很快但仍是增量,汉服强在节庆和圈层,时装周上的海藻纤维还没有变成衣柜里的常客。它改变了什么可以被穿,还没有改变多数人默认穿什么。
接下来真正的增量,会出现在五个方向。
一是功能日用化:国潮能不能沉淀,最终要看面料、版型、科技、场景能不能撑起日常使用,而不是看它多会讲故事——功能本身正在成为时尚,冲锋衣、防晒衣、瑜伽裤已经证明,消费者愿意为一种生活方式买单;再往前一步,温控面料、健康监测的智能穿戴,会让“生活AI”直接穿在身上。
二是文化解释的成熟化:从“元素拼贴”走向为什么这样是美的、是现代的、是中国的,设计师、博物馆、非遗工坊、影视游戏,比广告公司更重要。
三是从符号竞争到供应链竞争:面料企业走上T台不是姿态,是预告——消费者越来越追问这件衣服谁在造、用什么造、造得好不好,制造业的硬实力是国潮最深的护城河。
四是从一二线走向县域日常:国潮真正的放量空间,不在秀场和街拍,而在县城的商场、婚礼、亲子和普通通勤里。
五是从商品到作品:当游戏、影视、动画、设计开始用中国语法构建世界观,国潮才从“消费符号”升级为“文化生产”。
五、国潮需要一次资本的重估
面料、设计、供应链都在路上,制度短板也开始补了。但我认为还有一个更底层的问题没谈够:我们的资本市场,仍然没有学会给生活方式产业定价。
先看一组数字。奢侈品行业正处在增速放缓的低谷,但截至今年9月,爱马仕的市盈率仍在35倍上下;LVMH市盈率约18倍,低于它过去十年25倍上下的中枢,更远低于2020年逼近50倍的高点;Prada回落到十二三倍,而它2021年一度冲到44倍。这组数字说明什么?成熟市场对生活方式品牌的定价逻辑,从来不是当期卖了多少件衣服,而是跨越周期的文化定价权——品牌本身是一种可以长期收租的资产,毛利率、现金流和存续期,远比单季销量重要。即便在行业低谷,市场仍愿意为“文化收租权”支付从十几倍到三十几倍不等的估值,并且相信低谷是周期,不是终点。
反观A股和港股,服装企业普遍只有个位数到十几倍的估值;新消费概念热的时候给得虚高,退潮之后跌得更狠,资本给的不是周期的耐心,而是热点的赏味期限。资本用脚投票当然有它的道理:服装业库存风险大、潮流周期短、同质化严重、流量成本高、创始人依赖强——这些担心都真实存在。但这套估值体系也有一个系统性偏见:它把服装公司当制造业定价,却忘了头部生活方式公司的本质是文化产业。它奖励短期的GMV和爆品,不奖励十年才长出来的品牌资产;奖励可复制的渠道故事,不奖励设计教育、非遗工艺、面料研发这些慢变量。于是企业只好跟着资本的节奏走——赚快钱、追热点、贴符号——反过来坐实了资本的担心。这是一个自我实现的恶性循环。
把镜头拉远一点,这其实是我在很多地方反复讨论过的那个命题的另一面:中国的资本市场会给算力、芯片、机器人慷慨地定价,却不会给审美、工艺和日常生活定价;我们把全球最大的生活方式创新做成了“流量生意”,把最深厚的文化资源做成了“贴牌素材”。国潮的估值困境,不过是生活方式产业整体失语在服装这个品类上的投影。
所以,国潮走向高潮,需要一次估值逻辑的重估:从“卖衣服的公司”转向“持有文化解释权的公司”,从季度报表转向十年尺度的品牌资产。市场不是不会给文化定价——它给爱马仕的35倍市盈率就是在给文化定价——它只是需要证据:证明你的品牌能穿越周期,证明你的审美体系有定价权,证明你的供应链撑得起文化叙事。这就回到了本文的主线:面料企业走上T台、宋锦织出牛仔质感,这些信号之所以重要,不是因为好看,而是因为它们在向资本提交“国潮不是一阵风”的证据。而资本要做的,是从热点的追逐者变成慢变量的持有人——资本不是国潮的敌人,它是国潮的监考老师,也应该成为国潮的时间轴。
还要看到,国潮与其他潮流的并立不会消失。未来的衣橱里,国际化基础款、户外机能、ESG环保、亚文化风格仍会长期共存。国潮的胜利不是把别的潮赶走,而是成为不需要辩护的默认选项之一。
国潮的高潮还没有到来。当一件盘扣衬衫只是“一件好看的衬衫”,当一双国产跑鞋只是“一双好穿的鞋”,当马面裙只是“今天想穿的裙子”,当“新中式”不再需要那个“新”字来证明自己,国潮才真正完成了它的使命。
国潮的最高形态,是忘掉国潮。那一天到来之前,所有的喧嚣都还是前奏。
(作者吕鹏系中国社会科学院中国企业家与新的社会阶层研究中心研究员)

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司