- +1
中小银行存款利率调整分化,学者称未来“大概率维持稳中偏降格局”
在存款利率持续下行的行业背景下,近期中小银行存款定价走势分化,部分银行上调存款利率,也有部分银行下调中长期定存利率,个别银行出现期限利率倒挂。
8月以来,蓝海银行1年期定期存款利率由1.65%上调至1.70%;五华惠民村镇银行2年期、3年期存款利率分别上调11个、33个基点至1.28%、1.58%;监利农商银行“福满盈”“福满存”产品1年期、2年期、3年期存款利率均有上调。
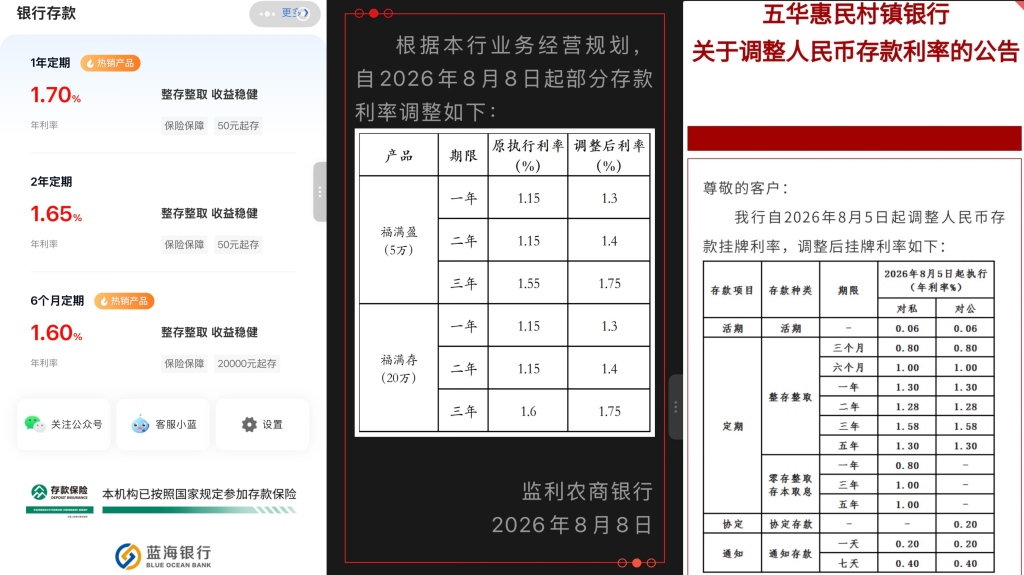
资料来源:蓝海银行App及监利农商银行、五华惠民村镇银行存款利率调整公告
同时,同一家银行不同期限存款利率的调整方向也并不一致。
澎湃新闻向微众银行客服了解到,9月1日,微众银行对部分存款产品利率进行调整,其中,3年期存款利率由1.60%上调至1.75%,上调15个基点;2年期存款利率则由1.70%下调至1.60%,下调10个基点。
不过,9月22日,微众银行再次调整相关存款利率,3年期存款利率由1.75%下调回1.60%,恢复至9月1日前的水平;2年期存款利率则维持1.60%不变。
目前,该行1年期、2年期、3年期和5年期定期存款利率分别为1.50%、1.60%、1.60%和1.60%。
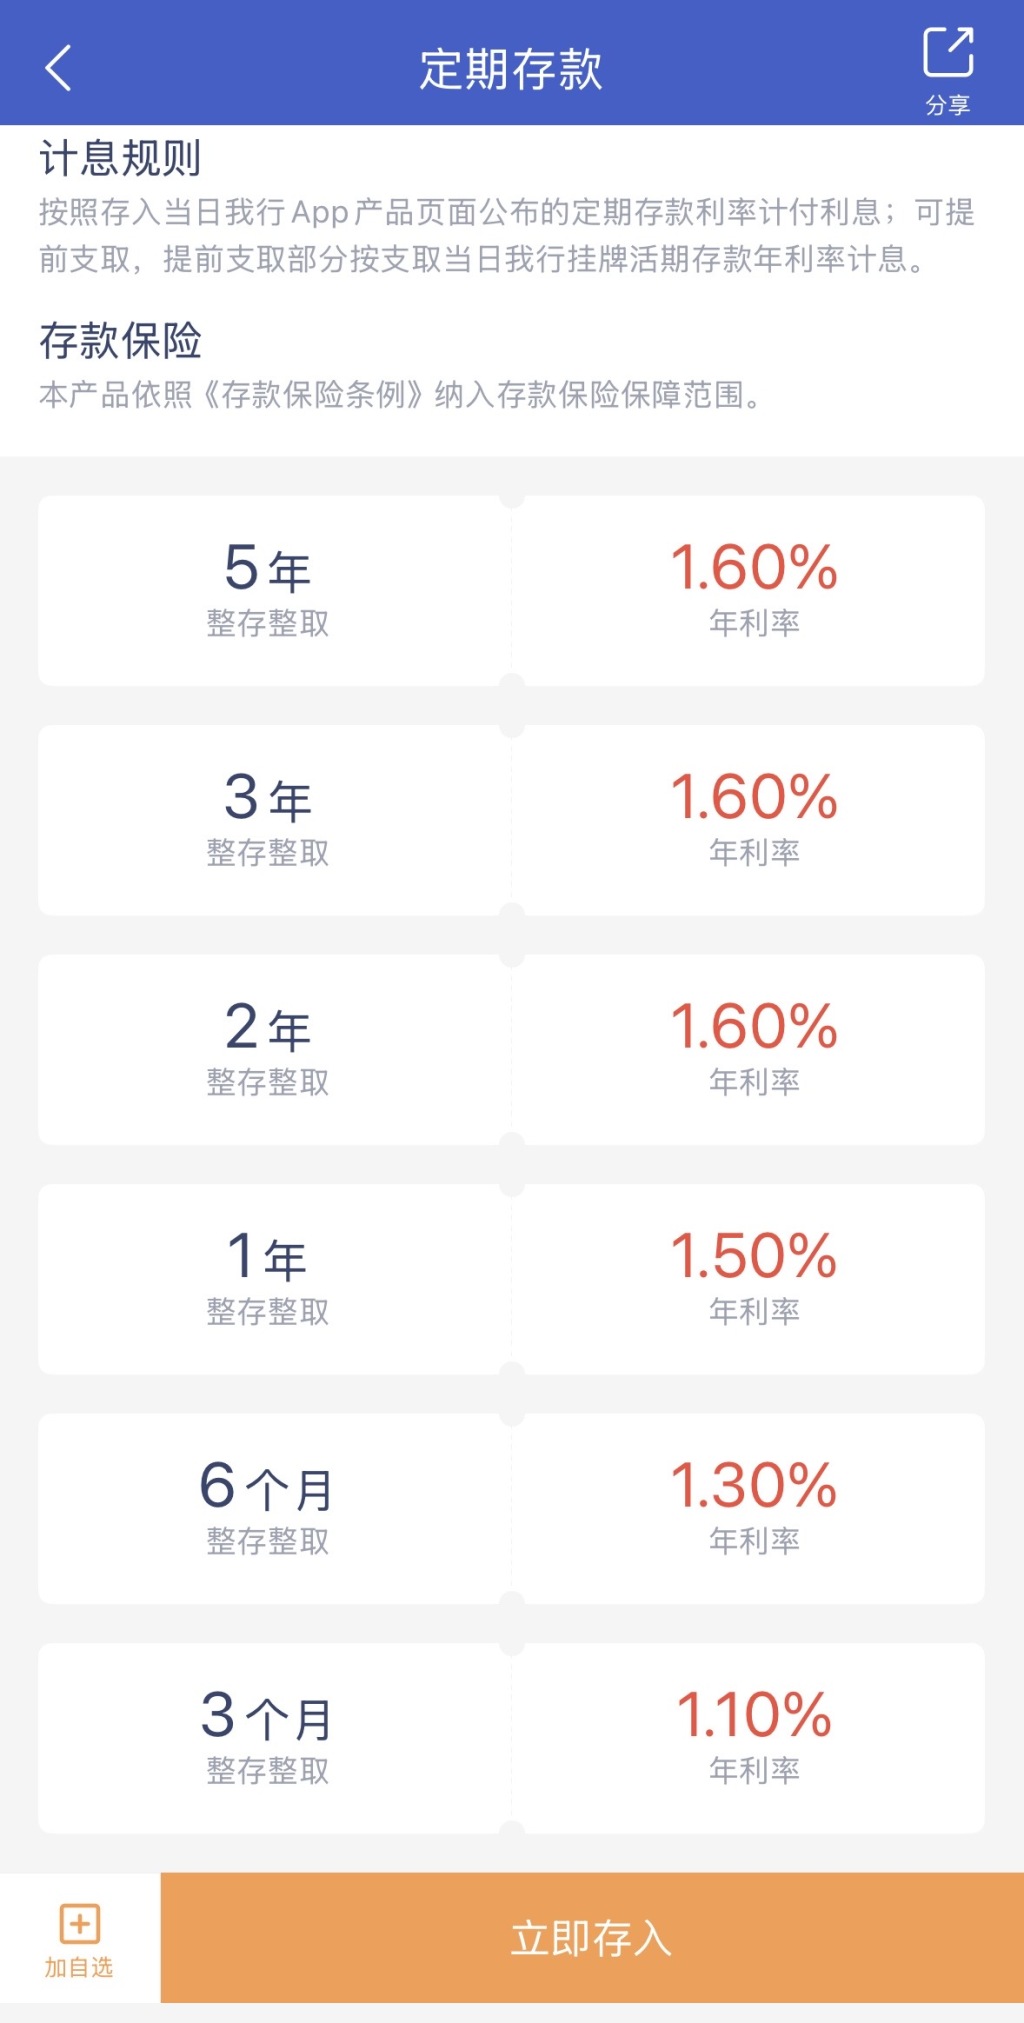
资料来源:微众银行App
与此同时,近期也有部分银行下调部分期限产品利率。例如,贵阳小河科技村镇银行自9月21日起将3年期存款利率从2.15%下调至2%;上海松江富明村镇银行9月21日调整后,2年期存款利率从1.65%降至1.50%,三年期从1.65%降至1.30%;新安融兴村镇银行8月10日以来2年期存款利率从1.3%下调至1.05%。
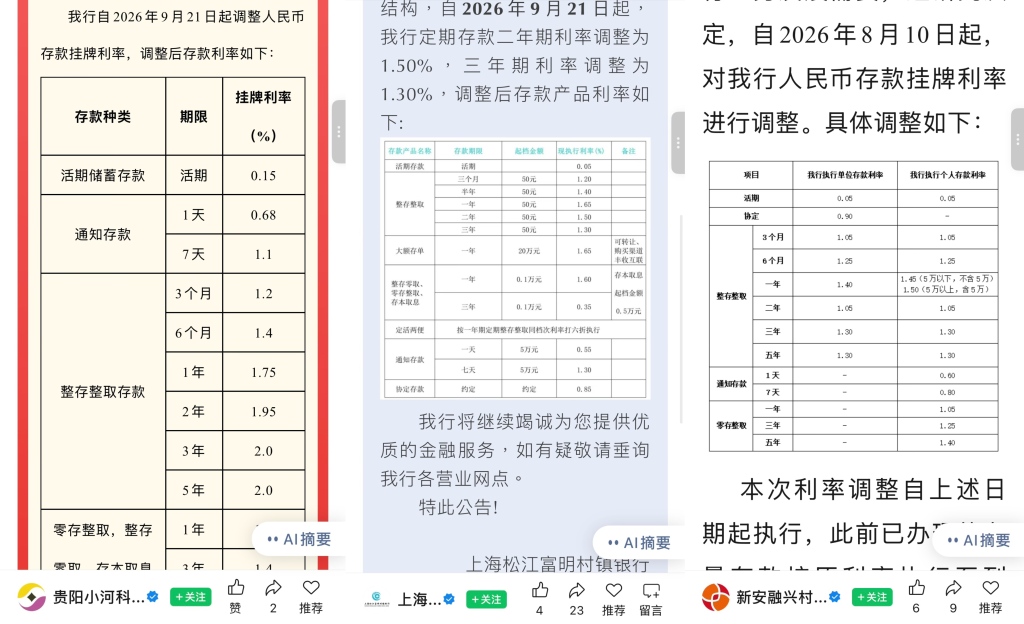
资料来源:贵阳小河科技村镇银行、上海松江富明村镇银行、新安融兴村镇银行存款利率调整公告
中国邮政储蓄银行研究员娄飞鹏此前在媒体采访时表示,中小银行存款利率有升有降,是不同银行基于自身资产负债结构、经营和竞争策略做出的差异化、市场化选择。
娄飞鹏指出,部分区域中小银行上调存款利率,主要是为了稳定负债、守住本地存款基本盘、保障考核达标并匹配信贷投放资金需求,通过在利率自律机制上限内阶段性调整利率来留住到期存量存款。
“这是局部、点状操作,不具备全面扩散的基础。”娄飞鹏说。
天府立言金融研究院院长曾刚对澎湃新闻表示,这更多是阶段性、结构性的负债管理动作,部分银行上调利率并不意味着市场整体进入加息周期。年初“开门红”、季度末考核、存款集中到期以及信贷投放安排,都可能使个别银行短期内产生补充稳定资金的需求。
曾刚指出,与大型银行相比,中小银行在品牌认知、直营网点、代发工资和结算账户等方面的低成本存款基础相对较弱,因此更容易通过上调特定期限、特定额度产品利率来增强吸储能力。同时,居民资金配置趋于多元,存款与理财、基金、债券等产品之间的竞争加剧,也提高了银行稳定核心客群的难度。
值得注意的是,从近期存款利率调整情况来看,部分银行的不同期限存款利率还出现了期限倒挂。
例如,上海松江富明村镇银行9月21日调整后,一年期存款利率为1.65%,二年期降至1.50%,三年期降至1.30%,并不是一般意义上的期限越长、利率越高。
在曾刚看来,存款利率期限倒挂实质上反映了银行对负债期限结构的主动调整。当前贷款端收益率承压,如果长期锁定高成本存款,未来一旦资产收益继续下行,银行净息差将面临更大压力。因此,一些银行通过降低三年期、五年期存款利率,减少高成本长期负债;同时对一年期或两年期给予相对更高定价,以补充当前所需资金,并保持未来重新定价的灵活性。
“倒挂并不必然代表银行流动性紧张,更可能是资产负债管理趋于精细的表现。”曾刚说。
娄飞鹏则认为,存款利率倒挂反映出银行对未来利率走势的判断,即银行预判存款利率仍将继续下行,因此主动减少对于银行而言成本更高的中长期存款。同时,银行也可以通过这种方式引导客户调整存款期限结构。
对于未来存款利率走势,娄飞鹏表示,在推动实体经济综合融资成本稳定或者下降的情况下,银行仍有降低负债成本的压力,存款利率总体下行的概率较大。不过,银行仍可能结合自身负债实际情况,阶段性调整存款利率,甚至出现不同期限存款利率倒挂的情况。
曾刚认为,存款利率总体大概率维持稳中偏降格局,但不同机构、不同期限之间的分化会更明显。银行竞争的重点也将逐步从单纯“拼利率”,转向改善客户服务、扩大结算资金沉淀、优化产品组合和降低综合负债成本。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司