- +1
A股低开低走,三大股指均跌超1.2%:煤炭、银行逆势走强
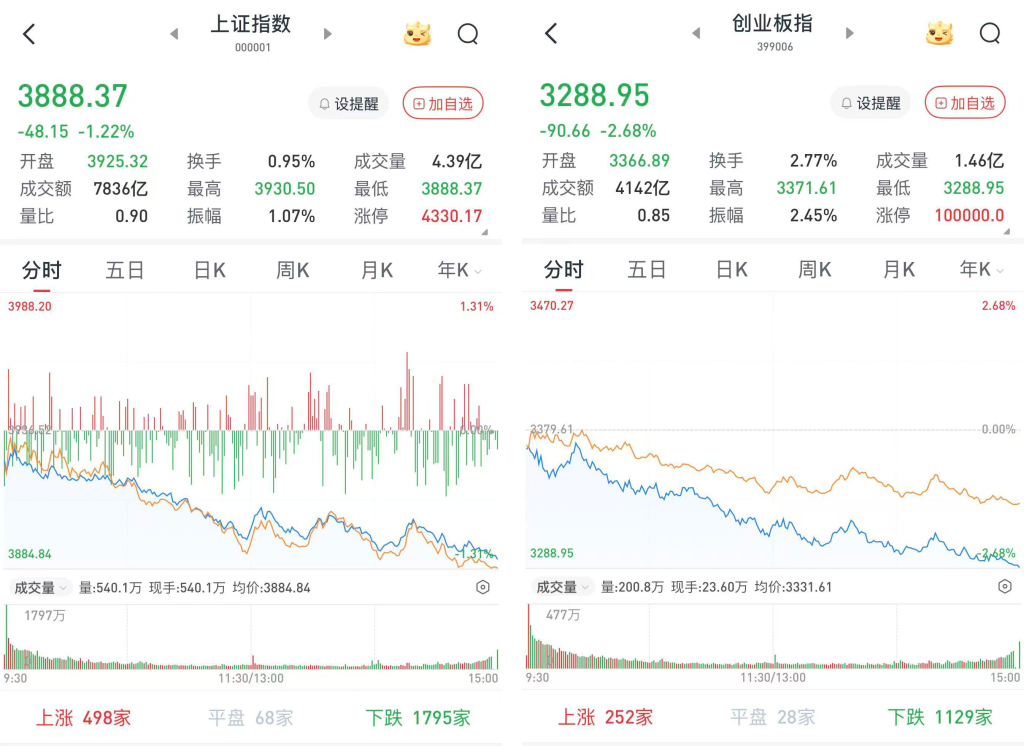
A股三大股指9月24日集体低开。早盘单边下行,三大股指均一度跌超1%。午后两市低位震荡继续向下,尾盘跌幅略有扩大。
从盘面上看,有色金属股集体走低,贵金属、铜产业板块领跌;PCB、CRO概念股表现低迷;房地产板块回调,建材板块同步走弱。两岸融合概念股午后异动拉升,海峡创新等多股涨停;减速器、教育、风电设备板块走强,石油、煤炭、银行股抗跌。
至收盘,上证综指跌1.22%,报3888.37点;深证成指跌2.34%,报13316.97点;创业板指跌2.68%,报3288.95点。
Wind统计显示,两市及北交所共1119家上涨,4299家下跌,平盘有143家。
两市成交16533亿元,较前一交易日的17649亿元减少1116亿元。其中,沪市成交7836亿元,比上一交易日8341亿元减少505亿元,深市成交8697亿元。
据大智慧VIP,两市及北交所共有68只股票涨幅在9%以上,35只股票跌幅在9%以上。
煤炭、银行逆势走强
在板块方面,煤炭股逆势上涨,云煤能源(600792)涨停,辽宁能源(600758)涨超3%,新集能源(601918)、中国神华(601088)、陕西黑猫(601015)、安泰集团(600408)等涨超1%。
银行股全天强势,重庆银行(601963)、南京银行(601009)、江苏银行(600919)、齐鲁银行(601665)、渝农商行(601077)等涨超1%。
纺织服饰涨幅居前,华茂股份(000850)、泰慕士(001234)、七匹狼(002029)等涨停,华升股份(600156)一度涨停,红蜻蜓(603116)、九牧王(601566)等涨超6%。
有色金属低开低走,江南新材(603124)跌超9%,金田股份(601609)、山东黄金(600547)、北方铜业(000737)、中金黄金(600489)、云南铜业(000878)等跌超5%。
电子板块跌幅靠前,视涯科技(688781)、逸豪新材(301176)、超声电子(000823)、莱宝高科(002106)等跌停或跌超10%,胜蓝股份(300843)、金禄电子(301282)、四会富仕(300852)、瑞可达(688800)等跌超7%。
建筑材料表现不佳,科顺股份(300737)、开尔新材(300234)、中材科技(002080)、山东玻纤(605006)、中国巨石(600176)、罗普斯金(002333)等跌超5%。
反弹空间或待节后打开
中信建投指出,当前全球宏观形势有“五个不确定与五个确定”,主要受AI科技革命、国际货币变革和地缘冲突影响,内核是生产力变革与生产关系调整在全球层面的集中映射。“五个不确定”分别是:一是美联储的货币政策路径不确定,二是发达经济体的高债务能否持续不确定,三是日元的汇率及全球套利机制不确定,四是原油的地缘冲击与供给安全不确定,五是AI时代的长期全球宏观影响不确定。“五个确定”分别是:一是发达经济体的通胀刚性是确定的,二是发达经济体债务压力与通胀催生的收益率上行是确定的,三是我国进出口高增与制造业升级是确定的,四是我国保持政策定力、高质量发展与科技进步是确定的,五是人民币升值、人民币资产重估与投资中国是确定的。
国海证券策略团队发布观点称,未来1个月,市场有望延续反弹,但行业轮动速度依然可能会很快,仍然建议重视拥挤度指标。
华宝证券研报分析称,从量能来看,市场活跃度从低位修复,科技方向有望企稳反弹,但考虑到长假临近,部分资金持币过节对市场反弹高度形成制约,反弹空间或待节后打开。
国金证券策略团队认为,配置上建议关注三大方向:一是有色金属,例如金、铜、铝,在加息预期落地与地缘冲突缓和后,机会已经出现;二是油价下跌反而可能释放全球对能源的补库需求,石油、油运和炼化为代表的能化链条将继续受益;三是科技链上部分供需紧缺且存在技术迭代的环节,推荐光模块、电子布、MLCC、存储等方向。
东方证券研报表示,中秋、国庆假期渐近,短期行业轮动加快,市场短期情绪抬升,中期不确定性趋于平稳,整体风险可控,指数或维持震荡格局。
中原证券认为,当前上证综指与创业板指数的平均市盈率分别为17.47倍、45.69倍,处于近三年中位数平均水平上方,适合中长期布局。8月制造业PMI回升0.6个百分点至49.8%,新订单指数升至50.6%,生产指数达50.4%,双双重返扩张区间。工业增加值同比增长5.2%,较7月加快0.7个百分点。计算机通信电子设备制造业增加值同比增长17.2%,专用设备、通用设备分别增长11.4%和9.8%。但消费端依然偏弱,8月社零同比增长仅0.4%,较7月回落0.2个百分点。美联储于9月16日宣布加息,为2023年7月以来首次加息,点阵图显示年内或还有一次。但市场对此已有充分定价,整体表现较为平稳。预计上证指数继续震荡整理的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注光学光电子、通用设备、元件以及电池等行业的投资机会。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司