- +1
岚目镜观|任尔东西南北风:战火、利率与特朗普的边界
历史经验一再表明,权力最危险的时刻,极少是它受到制约之时,而往往是它挣脱制约之后;一国货币的崩坏,也很少始于战败,而多半始于透支。
9月16日美联储的这次加息,让这一古老的逻辑再次浮出水面:一位在战争与人事上几乎不受约束的总统,面对美联储12比0的全票决议,除了在社交媒体上宣泄不满,别无他法。
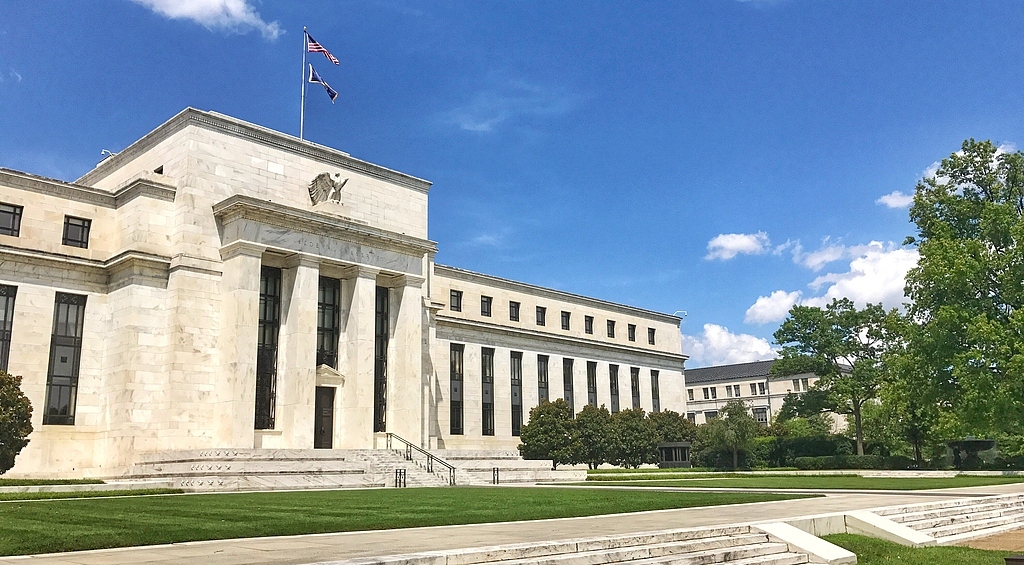
美联储 资料图
问题不在利率,而在权力——这次加息首先不是一个货币问题,而是一个制度问题——更准确地说,是“共和国美国”在“民选皇帝”面前一次难得的坚守。
当华盛顿的政治时钟指向中期选举,利率便不再只是宏观调控的工具,而成为检验美国制度自我约束能力的试金石。于是,最值得追问的,不是美联储下一次是否还会加息,而是这套让总统“说了不算”的制度从何而来、还能撑多久——以及,一旦它失守,美元秩序又将由谁来兜底。
加息的真正意义:当“民选皇帝”撞上独立央行
9月16日,美联储联邦公开市场委员会(FOMC)以12比0全票通过决议,将联邦基金利率目标区间上调25个基点至3.75%–4.00%。这是美联储自2023年7月以来的首次加息,也是新任主席沃什履新后的第一次加息,距11月中期选举不足七周。
5月的“岚目镜观”曾分析,特朗普2.0正在把美国总统制推向“民选皇帝”的方向:国会在战争权力上主动让渡,内阁以忠诚取代纠错,最高法院在外交与军事领域保持克制。然而,这位在伊朗战事中几乎不受约束的总统,却无法左右美国的利率水平——既不能命令美联储降息托市,也无法阻止它在选前加息“降温”。
更具讽刺意味的是,逼迫美联储加息的,恰恰是特朗普自己点燃的战火。正如4月“岚目镜观”所预判,伊朗战事最致命的冲击终将以能源危机的形式回流美国:霍尔木兹海峡通航受阻令油价长期维持在每桶100美元上方,非能源通胀也迟迟未见改善。美联储最新预测显示,今年通胀中值将达3.7%,要到2029年才能回到2%的目标。“帝国美国”在境外制造的动荡,最终要由“共和国美国”的制度来收拾残局。
沃什本是特朗普亲自挑选的人选。今年2月,特朗普甚至公开表示,若沃什有意加息,自己根本不会提名他。沃什6月履新后,前两次议息会议均维持利率不变,7月会议更出现了2016年以来首次三名票委同时投出反对票、主张加息的局面。在数据面前,沃什最终选择与委员会一道全票加息,并将其定性为一项“审慎、严肃、负责任的决定”。
特朗普的反应,恰是“岚目镜观”开栏以来反复讨论的“赢学”逻辑的又一次演绎。他公开表示美国利率“应当在1%或更低”,却并未直接指责自己亲选的主席,而是把责任推给“充满敌意”“过于政治化”的委员会,同时声称自己事先曾对沃什说:“你不如就跟着委员会投票,反正结果不会变。”当现实难以改变时,就改变叙事——在特式叙事中,失利可以被重新包装为掌控,主角永远不能被写成输家。
但这番叙事也埋下了新的隐患。特朗普公开承认事先与沃什讨论投票问题,本身就模糊了总统与联储主席之间的边界。一旦美联储未来某次选择暂停加息,外界便难免追问:这究竟是数据使然,还是总统“按了秤”?
美联储独立在哪儿:“政府之内”的三道防线
长期以来,舆论对美联储存在一个常见误区:不少声音将其视作脱离美国政府、不受任何公权力约束的私人金融霸权。这种误解并非空穴来风——12家地区联邦储备银行在法律形式上确由会员商业银行持股——但地区联储银行的“股权”既不能转让,也不附带控制权;而居于决策核心的联邦储备理事会,本身就是联邦政府机构。用美联储官方的说法,它是“在政府之内独立,而非独立于政府之外”(independent within the government, not independent of government)。
美联储的使命源自国会通过《联邦储备法》作出的授权,即维护物价稳定与实现最大就业的“双重使命”;理事须由总统提名、参议院确认,主席每半年须赴国会作证、接受质询。美联储的独立,是民主制度主动授权、严格限定、全程监督之下的操作自治,而非权力层面的超然独立。但在这一框架内,它仍筑起了三道其他联邦机构所不具备的防线。
首先,是人事防线。美联储理事任期长达14年,远超总统的4年任期与众议院的2年换届周期,且任期交错排布,每两年仅有一席到期。一届总统在正常情况下只能渐进式地更替理事会成员,难以一次性全盘改组决策层。《联邦储备法》还规定,总统只能“因故”(for cause)免除理事职务。2025年8月,特朗普以涉嫌房贷欺诈为由宣布解除理事库克的职务,开了美联储百余年历史上总统试图罢免在任理事的先河;今年6月,最高法院以5比4裁定特朗普暂时无权将其解职。
其次,是决策防线。利率由FOMC投票决定,12名票委由7名联储理事、纽约联储主席及4名轮值的地区联储主席组成,总统、财政部与白宫幕僚均无投票权,亦无否决权。此次加息落地后,白宫发言人公开称之为“令人遗憾的决定”,却也只能被动接受。
再次,是财务防线。美联储无需国会年度拨款,其运营资金来自所持国债等资产的利息收入及金融服务收费,盈余上缴财政部。这让国会无法借“断粮”干预货币政策。
也正因如此,在白宫可以用忠诚重组内阁掌握行政权的大背景下,美联储是少数仍需“慢慢换人”,无法被彻底掌控的权力机构。
“独立”从何而来:从1951年协议到“沃尔克时刻”
美联储今日的独立并非与生俱来,而是历经多轮权力博弈,一步步淬炼的结果。
自1913年成立后的近四十年里,财政部长与货币监理署署长依法当然出任联储理事,直至1935年才退出。二战期间,美联储自1942年起应财政部要求将国债收益率钉在低位,货币政策完全服务于战争融资。战后通胀攀升,朝鲜战争更令物价失控风险陡增,杜鲁门政府坚持延续低利率钉住政策,美联储则坚决反对。这场冲突的结果,是1951年3月《财政部-美联储协议》(Treasury-Fed Accord)的达成,确立了一条延续至今的底层铁律:国家短期的财政与政治利益,必须让位于长期的货币稳定。
但一纸协议解决的只是合法性问题,并未消除市场对其“成色”的疑虑。1972年大选前,尼克松施压时任主席伯恩斯放松银根,随后便是整个70年代的通胀失控。1979年,卡特任命保罗·沃尔克出任美联储主席。沃尔克随即开启史无前例的激进紧缩,联邦基金利率一度逼近20%,失业率升破10%,愤怒的农民甚至开着拖拉机围堵华盛顿的联储大楼。但他始终不为所动,最终将通胀从1980年近15%的高点压至80年代中期的3%-4%,终结了困扰美国十余年的“大通胀”。
法律赋予了美联储独立的权力,而沃尔克让全世界相信,这份权力“真·可用”。自此,美联储的独立不再只是一纸条文,而成为全球市场默认的制度信仰,也成为美元秩序最核心的无形资产。
民主为何需要“反多数”的刹车
厘清美联储的权力边界与历史沿革之后,一个更深层的问题随之浮现:以多数民意和定期选举为核心的美国民主,为何要设立美联储、最高法院这类“反多数”机构,主动约束民选政府的短期权力?
答案在于民选政治与经济秩序之间天然的期限错配。总统四年、众议院两年的选举周期,使政客天然倾向于降息、扩张开支、减税等宽松手段,营造短期繁荣;但币值稳定、债务可持续与金融风险防控服从的是完全不同的长期逻辑——通胀累积、信用透支与债务泡沫往往要经过数年发酵才集中释放。倘若货币政策完全交由民选政治摆布,美国恐将陷入“选举周期宽松—通胀失控—被动紧缩—经济衰退”的循环,尼克松与伯恩斯的往事便是前车之鉴。
一个成熟的民主政体,恰恰懂得主动为自己设限。以牺牲即时政治收益为代价,为国家保全长期发展的选择空间。
当然,我们也不应过度浪漫化美联储手中的权力。这套制度的精妙之处,在于民选机构在赋予其独立权力的同时,搭建起民主合法性、专业自主性与公共问责性三者动态平衡的三角结构,使权力既有施展空间,又处处存在边界。美联储当下遭遇的政治施压,正是这一三角平衡遭到人为扰动的直接表现。
“赢学”之外:挤压美联储的另外三股力量
特朗普对美联储的施压并不只是个人风格使然。若要真正理解其中原委,还必须看到另外几股不容忽视的力量。
首先,是“选举美国”对“执政美国”的压倒。如“岚目镜观”年初所论,进入中期选举年,治理让位于动员,长期目标让位于短期胜负。经济与生活成本始终是共和党最难回避的软肋,而更高的利率意味着更贵的房贷、车贷与信用卡账单,直接冲击选民最切身的家庭账本。在选举逻辑下,任何收紧都是“政治负资产”,这正是白宫对加息格外敏感的原因。
其次,是财政压力对货币政策的天然牵引。联邦政府每年的国债付息支出已以万亿美元计,利率每上行一分,财政空间便收窄一分。高赤字的政府天然偏好低利率,这也是历史上财政部与美联储屡屡冲突的根源。当财政需求开始主导货币政策,经济学界称之为“财政主导”——而1951年协议要切断的,恰恰就是这条链条。
再次,是“MAGA美国”与“全球美国”的角力。3月“岚目镜观”曾谈到,在华盛顿暂居守势的“全球美国”并未消亡,它赖以维系影响力的,正是资本、专业共同体、跨国机构与规则制定能力。独立的央行,恰是这种尊崇规则、管控风险的政治气质在制度上最典型的体现;而美国右翼民粹对美联储的不信任由来已久,从“终结美联储”(End the Fed)的口号到对“华尔街精英”的愤怒,美联储始终是其眼中“深层政府”的象征之一。从这个意义上看,美联储之争也是“全球美国”在华盛顿仍在坚守的少数阵地之一:特朗普可以亲手挑选联储主席,却无法挑选主席背后的那套专业共同体与市场纪律。
综上所述,美联储所承受的压力,并不是单一逻辑推动的结果,而是选举动机、财政约束与路线之争共同叠加的产物。
加息如何回流选情:共和党的两难
无论美联储下一步如何行动,这次加息都已经并将继续对美国国内政治产生影响。对特朗普和共和党而言,眼下面对的是一个几乎无解的两难。
一方面,能源冲击推高的通胀,本身就是选民最切身的痛点。正如4月所论,此前共和党一直试图将经济疲软归咎于拜登政府和民主党;但随着伊朗战事持续,共和党在舆论中越来越像这场能源危机的始作俑者,物价问题的“甩锅”空间正在迅速收窄。另一方面,美联储为抑制通胀而加息,又意味着房贷、车贷与信用卡利率进一步走高,选民的家庭账本从另一端再受挤压。通胀与加息,一个是战火的代价,一个是止火的代价,最终都要在11月的选票上结账。
在这种局面下,将矛头指向美联储,无疑是白宫最顺手的叙事出口:把高利率归咎于“充满敌意”的委员会,就能把一部分经济不满从执政党身上转移出去。但这一招的代价同样清晰。攻击美联储或许能在叙事上转移责任,却可能在市场上抬高长端利率——越是施压,市场越要为政治干预的风险索取溢价,房贷等等也就会越贵。美联储的公信力一旦受损,短端利率或许能被压低,长端利率却未必听话,这恰恰是政治干预货币政策最常见的反噬方式。
目前来看,“岚目镜观”年初与4月的判断仍然成立:众议院易手的可能性极高,而参议院原本稳固的优势也正在被经济压力逐步侵蚀。加息本身未必改变大势,却可能决定共和党是“小败回调”,还是“全面失分”。
三种可能:美联储独立的未来路径
基于上述张力,美联储与白宫的关系未来大致存在三种可能。
第一种,是数据主导、继续紧缩。若能源冲击持续、通胀居高不下,美联储可能如点阵图所示再度加息。届时,白宫的施压大概率将从“批评委员会”升级为更直接的制度攻势,而沃什也将面临比9月更严峻的考验。
第二种,是人事渐进改组下的“静悄悄的政治化”。总统无法一次性改组理事会,却可以借每一次任期届满与人事更替,逐步改变FOMC的构成。这条路径不会带来戏剧性的冲突,却可能在数年之后让美联储的独立名存实亡。对美联储独立性的真正考验,并不在一次加息,而在未来数年的人事更替之中。
第三种,是市场纪律被迫介入。倘若美联储的独立最终被侵蚀,全球债券市场便会成为最后一道防线,也就是金融界常说的“债券卫士”(bond vigilantes)。1993年,美债收益率的压力促使克林顿政府搁置中产减税与刺激计划、转向削减赤字,其竞选策士卡维尔由此留下“下辈子想投胎成债券市场”的名言;2022年,英国特拉斯政府的“迷你预算”引发英债暴跌,特拉斯上任仅49天即黯然下台;去年4月,“解放日”关税出台后美债遭遇抛售、长端收益率急升,也成为白宫随即宣布暂缓加征对等关税90天的重要推手。
政治人物可以修改法律、更换官员、操弄舆论,却无法命令市场以何种价格为美国的制度风险定价。
但无论哪一种路径,都指向同一个现实:沃什的主席任期将跨越2028年大选,美联储与白宫的边界之争,已不只是特朗普一人的问题,而将成为“后特朗普时代”美国政治的一道长期考题。
共和国的信用,帝国的根基
美联储与美元的特殊地位决定了,这场博弈早已不只是美国内政。时至今日,美元仍是全球首要的储备货币、结算货币与投融资货币,大宗商品定价、跨境贸易清算与各国央行储备配置,依然与美元体系深度绑定。
在“共和国美国”与“帝国美国”的框架中,美元霸权无疑是帝国最锋利的工具之一:金融制裁、美元清算与资本市场的虹吸效应,构成了美国对外投射力量的重要支柱。但美元的全球信用,从来不单纯来自美国的经济体量与军事实力,更来自共和国的一整套制度安排:相对独立的央行、稳定的货币规则、有效的市场约束与可预期的宏观秩序。“帝国美国”最锋利的金融武器,恰恰建立在“共和国美国”最克制的制度之上。
欧洲央行、日本央行、中东主权财富基金、全球大型资管机构,以及包括中国在内所有持有大额美元资产的主体,本质上都在参与一场“制度投票”。它们没有美国大选的投票权,却通过资产配置与币种选择,用真金白银为美国的制度信誉投票。所以,美元最大的竞争对手从来不是人民币或欧元,而是美国自身透支制度信誉、削弱自我约束的行为本身。3月我们曾谈到,在“掠夺性霸权”的冲击下,越来越多的盟友开始寻求稳定与对冲;而美联储独立性的每一次松动,都会让这种对冲从外交与安全领域进一步延伸到金融与货币领域。一旦帝国逻辑继续向内渗透、侵蚀美联储的独立,便无异于“帝国美国”亲手动摇自身的根基。
千磨万击还坚劲?
过去一年,“岚目镜观”先后讨论了“共和国美国”与“帝国美国”的背离、“执政美国”与“选举美国”的错位,以及“全球美国”与“MAGA美国”的角力。美联储恰好站在这三组裂痕的交汇点上:它是共和国制度的产物,是对冲选举周期的刹车,也是“全球美国”守护规则与信誉的最后堡垒之一。9月的这次加息表明,这副刹车仍在运转;而特朗普的反应同样表明,围绕它的博弈远未结束。
讽刺的是,半个世纪前,正是尼克松对美联储的一次选前施压,换来了整整十年的大通胀,最终要靠沃尔克以一场深度衰退来收拾残局。半个世纪后,又一位总统在战火与选票的双重压力下向美联储伸手——历史未必重演,却总在押韵。
真正危险的,不是美联储会不会在某一次议息会议上屈服,而是当央行独立被不断纳入“赢学”的叙事逻辑、被视为总统意志的障碍之后,美国会越来越习惯于用透支信用来换取眼前的胜利。
板桥咏竹:“千磨万击还坚劲,任尔东西南北风”,却也道破了坚劲的来由:“立根原在破岩中”。一套制度能否在风中挺立,从不取决于风有多大,而取决于根扎在哪里。美联储的根,扎在美国社会对自我约束的共识之中;而这份共识,恰恰是特朗普2.0正在消耗的东西。风还会更大,根还剩多深?
“岚目镜观”专栏由美国两位资深研究和观察人士——亚洲协会副会长、中国中心联合创始人兼主任钱镜,和亚洲协会中国中心研究员王浩岚——执笔,力图透视“特朗普2.0”背后的特征和逻辑,为政策的讨论和制定提供严肃、中立和着眼长远的分析框架和实证依据。专栏逢每月初推出,敬请关注。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司