- +1
A股三大股指涨跌互现,医药板块火力全开
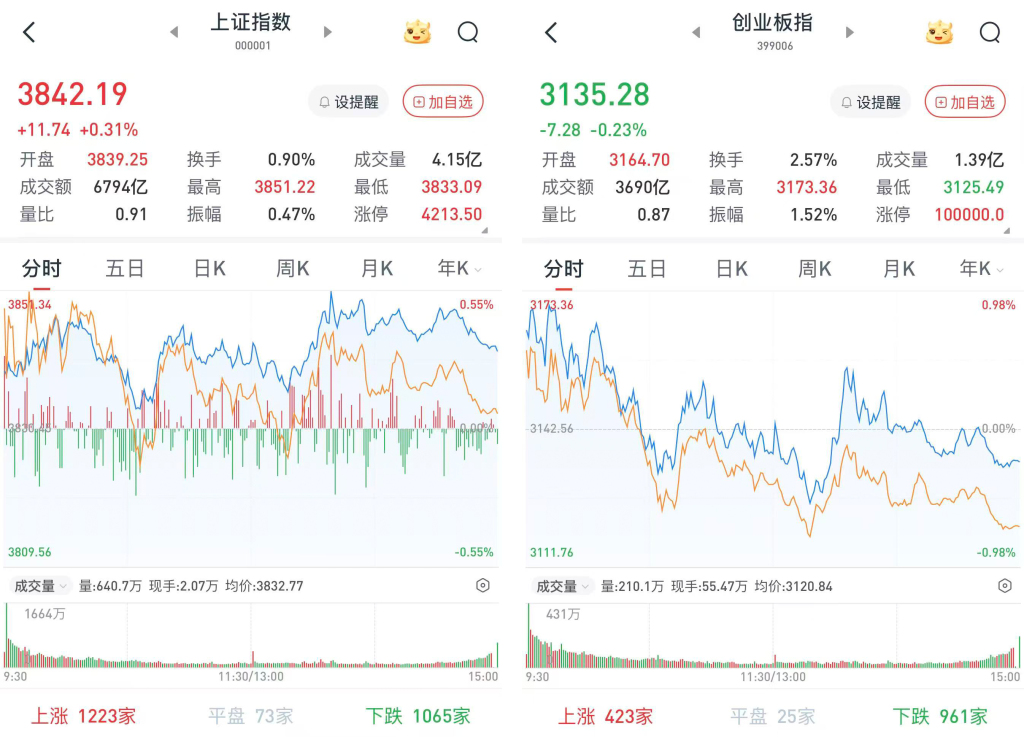
A股三大股指9月30日集体高开。A股早盘窄幅震荡,午前地产股大幅拉升。午后出现冲高回落的态势,深市表现较弱。
从盘面上看,房地产板块先抑后扬,医药板块火力全开,银行、煤炭、钢铁、白酒板块等走强。AI硬件侧全天低迷,先进封装、覆铜板领跌。
至收盘,上证综指涨0.31%,报3842.19点;深证成指跌0.11%,报12887.62点;创业板指跌0.23%,报3135.28点。
Wind统计显示,两市及北交所共2564家上涨,2817家下跌,平盘有181家。
两市成交14380亿元,较前一交易日的14092亿元增加288亿元。其中,沪市成交6794亿元,比上一交易日6617亿元增加177亿元,深市成交7586亿元。
据大智慧VIP,两市及北交所共有76只股票涨幅在9%以上,20只股票跌幅在9%以上。
医药生物领涨,酒类股午后大幅拉升
在板块方面,医药生物领涨两市,康希诺(688185)、南模生物(688265)、近岸蛋白(688137)、中红医疗(300981)、义翘神州(301047)、美诺华(603538)等超10股涨停或涨超10%。
酒类股午后大幅拉升,食品饮料涨幅居前,古越龙山(600059)、阳光乳业(001318)、金徽酒(603919)、均瑶健康(605388)等涨停。消息面上,9月中旬以来全国白酒批发价格环比指数止跌微涨,截至9月28日全国白酒价格总指数为106.23,环比上涨 0.08%。此外,段永平再度买入贵州茅台并公开披露,引发市场热议,白酒龙头的长期品牌价值及消费需求修复预期受到关注。
银行股高开高走,一路走高,浦发银行(600000)、齐鲁银行(601665)、长沙银行(601577)等涨超2%,瑞丰银行(601528)、郑州银行(002936)等涨超1%。华泰证券指出,9月29日,人民银行调整完善货币政策工具,涉及PSL、科技创新和技术改造再贷款、支农支小再贷款等;财政部等部门出台居民购房贷款贴息政策,对符合条件的首套商业性个人住房贷款给予财政贴息。两组政策协同落地。在信贷增长由规模扩张转向提质增效的背景下,本轮政策突出结构优化导向,加大对重大项目、科技创新、小微民营及刚性住房需求等领域的支持。预计银行信贷增速中枢仍将逐步放缓,政策转向优化信贷结构、改善重点领域融资需求。银行红利配置逻辑延续。
半导体高开低走领跌两市,电子股表现不佳,芯原股份(688521)、澳弘电子(605058)、协和电子(605258)、ST联光(600363)等跌停或跌超10%。
计算机板块跌幅靠前,中新赛克(002912)、海量数据(603138)等跌超8%,杰创智能(301248)、宇信科技(300674)、榕基软件(002474)等跌超5%。
机械设备高开低走,*ST禾信(688622)跌超10%,威星智能(002849)、沈鼓集团(601091)、泰金新能(688813)、四方达(300179)、精测电子(300567)等跌超6%。
预计今年国庆假期的消息面较为平稳
东吴证券认为,历史经验显示,A股具备一定的“国庆假期效应”。通过复盘近20年(2006年至2025年)国庆假期前后的市场表现,东吴证券总结出四条规律:第一,大势方面,长假前两个交易日往往是布局的最佳窗口,长假后大盘可能会出现快速上涨;第二,量能层面,市场呈现“假期前缩量,假期后放量”的特征;第三,风格方面,国庆假期前大盘、消费风格相对占优,假期后指数普涨,小盘股弹性更佳;第四,行业维度,假期前食品饮料、医药生物等消费方向表现较好,假期后胜率提高、区间收益率均值上升的板块增多,其中大金融板块表现较为突出。
广发证券称,除了“日历效应”,历史上国庆长假后市场表现主要受到假期期间增量信息的影响。展望2026年余下几个月,中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计今年国庆假期的消息面较为平稳。
中泰证券同样表示,“持股过节”是该机构当前的基准建议。近期,全球AI科技股持续走强,AI产业基本面仍在改善。A股市场短期表现更容易受到中东地缘政治扰动、长假前资金筹码与风格博弈的影响。但A股大概率不会缺席全球AI上行周期,行情启动后的速度和弹性通常更高。
中信证券认为,在企业盈利趋势向上的情况下,指数出现大幅调整的可能性很小,三季报前后市场或迎来2026年最后一波布局窗口。“我们依然建议投资者对年内最后一波行情保持乐观和耐心,配置上以‘AI+能源化工’的组合应对市场波动。”中信证券在研报中写道。
广发证券认为,历史上国庆假期后第一周,TMT板块跑赢全部A股的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气度定价。长假前若成长风格再有调整,则将为四季度提供难得的布局机遇。在申万宏源证券看来,10月A股开启三季报验证窗口,通信和电子板块的估值消化或初步到位,因此10月科技主题有望重新活跃。
光大证券建议投资者关注三个均衡配置方向:一是硬科技赛道,聚焦半导体、AI、高端制造等具备核心技术壁垒与自主可控逻辑的领域;二是沿着政策发力的重点方向进行布局,包括消费链、地产链、基建链等各类细分领域;三是自下而上筛选出的景气度较高板块,例如农林牧渔、医药、非银金融等。
方正证券表示,受节日效应以及油价上涨、美债利率上行等因素影响,本轮A股反弹行情并非一蹴而就,目前仍是积极把握反弹行情的窗口期。进入10月后科技产业催化增多,AI的产业趋势仍较为坚实,景气度仍较高,拥挤度回落之后其配置价值显著提高,建议投资者逢低布局。此外,重资产、低淘汰率的“HALO”资产,以及业绩与估值匹配度较好的非银金融板块同样值得关注。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司