- +1
重估具身智能:投资人不再相信宏大叙事,更在乎能不能落地
在宏大叙事里,人们坚信由“具身智能(Embodied AI)”驱动的机器人,更有希望实现通用人工智能(AGI),但伴随着具身智能估值的节节走高,投资人的态度也愈发犹豫。
“和去年相比,现在投资人情绪不再那么乐观。”近日,多位具身领域的投资人向澎湃科技(www.thepaper.cn)表达了类似的观点:具身智能的窗口期正在变窄,投资人们更加务实,关注技术拐点到底能不能迈过,高估值的企业何时能兑现商业承诺。
大额融资向头部公司集中
“如果拿自动驾驶做参照,当年大家也说万亿市场,但现在上市的头部企业值多少钱?”一名硬科技投资人直言。在他看来,2025年上半年是具身智能投资情绪最为高涨的时期。宇树机器人春晚的出圈,叠加DeepSeek带动的人工智能热潮,吸引当时大量创业团队与资金涌入。他形容当时的融资氛围,“一个机器人翻个跟头都能融5000万”。然而到了2025年下半年,他开始感受到市场逐渐降温,非头部企业融资变得困难。
澎湃科技以“具身智能”为关键词在IT桔子上检索数据发现,早期项目仍在获得资本支持,但大额融资集中在少数企业。
2026年1月4日至9月23日,全国共记录相关融资事件569起,涉及358家企业。其中,种子轮、天使轮和Pre-A轮等合计351起,占全部融资事件的61.7%,仅天使轮就有202起。剔除“数亿”“数十亿”“未透露”等非明确金额记录后,112起明确列出金额的融资事件,折合人民币共984.39亿元。按企业汇总,融资额最高的20家合计融资671.96亿元,占68.26%。这20家企业仅占样本企业数量的约5.6%,却获得了明确披露融资金额的近七成,融资市场表面很热,但真正的大钱高度集中在少数前20的头部公司。
钱的投向也在发生变化。一位机构FA告诉澎湃科技,他今年接触到的投资人更关注世界模型、物理模型和数据基础设施相关团队,看项目基本不看本体厂商,重点转向中游具身数据服务商。
融资事件的标签变化提供了另一项观察。上述569起事件中,带有“世界模型”标签的融资事件有136起,涉及64家企业;带有“数据采集”“数据平台”或“数据服务”标签的融资事件去重后有71起,涉及42家企业。数据相关标签的事件从一季度的14起增至二季度的22起,三季度截至9月23日已达35起。不过,企业标签存在交叉,且大量融资金额未明确披露,这些数据反映的是相关方向的融资事件活跃度,不能据此推算其获得的资金占比。
据IT桔子粗略估算,截至目前,目前有27家具身智能相关企业达到或超过100亿估值,其中,百亿估值达到百亿元的企业并不都处于后期融资阶段。Sharpa处于A轮,千寻智能处于A+轮,苏度科技和它石智航处于Pre-A轮。
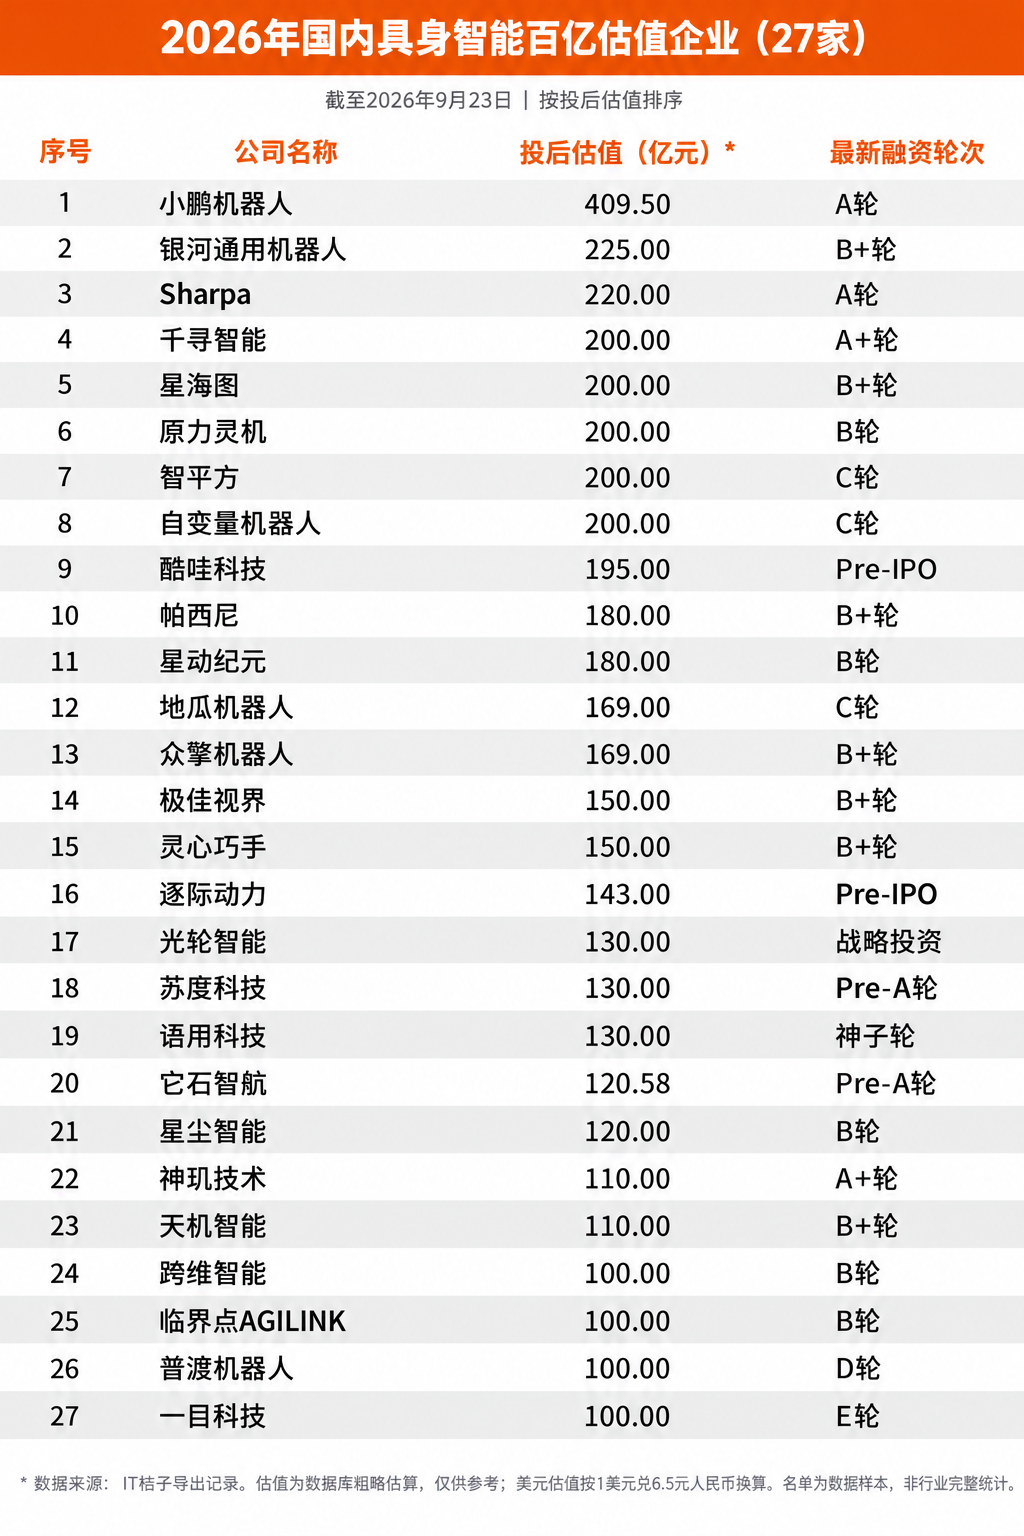
估值抬升后,具身智能看似吸金,但不等于回报更大。
“估值不具有任何参考意义。”前述硬科技投资人指出,具身智能赛道里估值上百亿的企业,并不等同于能带来相应可观的商业回报,“商业化推进太早,订单收入都是靠政府、数采项目‘做’出来的,上市的不确定性太高了。””
他指出,在2024年至2025年具身赛道融资升温时期,投资人们看项目更在意创始人团队,顶着“归国之子”和顶尖学术光环的具身智能创业者们一度被寄予厚望。但如今,创始人的学术背景能否转化为真实场景中的交付、落地能力,正受到严苛的审视。
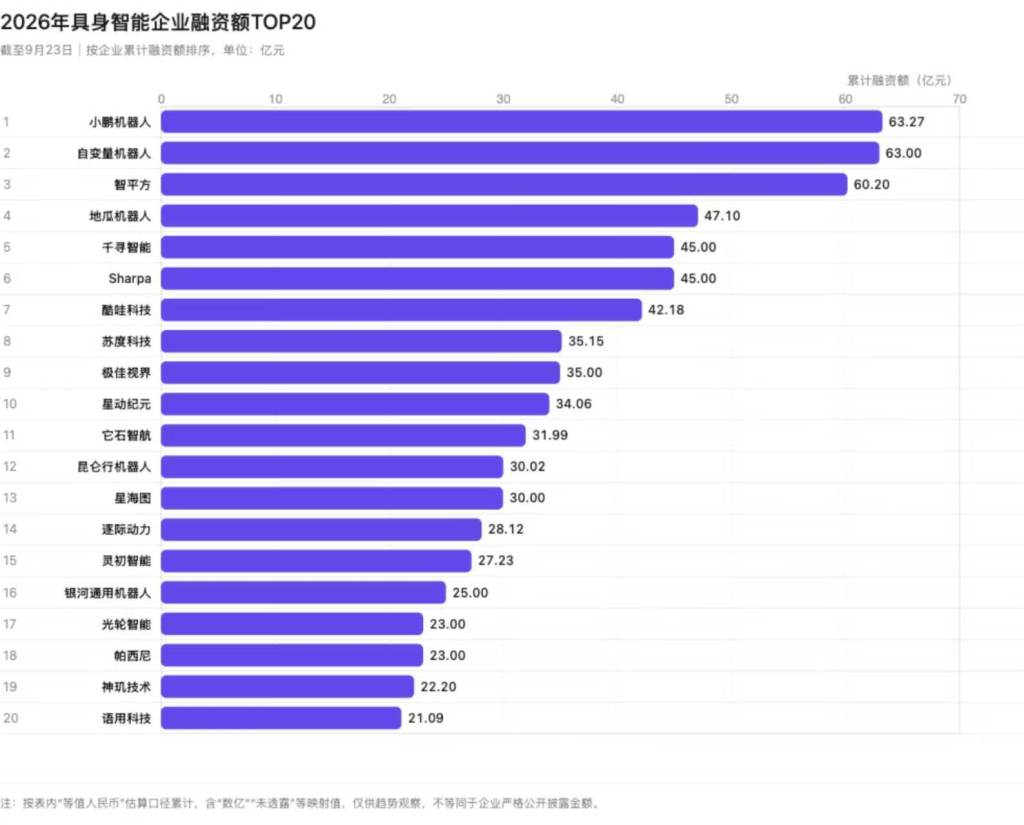
截至9月23日,全国具身智能融资额Top20。 数据来源:IT桔子
不被认可的商业化
落地药房是多家头部具身智能厂商反复展示的场景之一,但这位投资人对其商业价值持怀疑态度,“拿药为什么需要机器人来拿?”他认为,药房等特定场景目前并不具备采用高成本人形机器人去执行单一拿药任务的真实商业动力,这更像是一种短期迎合资本的“伪需求”行为。
有企业联合创始人兼首席运营官在接受澎湃科技采访时指出,此前投资人认为该领域天花板近乎无上限,存在赢家通吃的巨大想象空间。 但当前估值逻辑存在底层错配:行业参照AI公司的标准给予高估值,但多数企业并未真正实现可落地的AI能力,兑现价值的速度与估值并不匹配。
前述首席运营官指出,今天的具身智能行业还处于非常早期阶段,大家落地的各种尝试本质是在做概念验证(POC)阶段,如果在技术尚未成熟的阶段,强行宣称“规模化落地”和“高收入”,本质就是动作变形。
以复购为例,该首席运营官提醒,健康的复购应该是“货值提升”(第一次买1台,第二次买10台);但现状是,客户第一次买了10台测试,第二次只买了2台,企业对外依然宣称“产生了复购”。还有企业为了回应投资人的预期,“原先预计完成10块钱的业绩,实际只完成1块,于是想办法做到2块、3块,但下一年的增长仍要继续兑现。这就是动作变形,明年怎么办呢?”前述首席运营官说。
另一位具身智能创始人也告诉澎湃科技:“现在的具身企业都不赚钱,很难谈复购。即便有订单,大部分也是不赚钱的概念验证性质订单。”在问到“你们赚不赚钱”这一问题时,他说自己的公司“正在赚钱的路上,烧钱两年半后,现在马上要开始赚钱了”。
在无法被证伪的短暂保护期内,只要有顶尖的学术大牛背书,投资人就愿意基于“共识”不断投钱。“大家玩的是击鼓传花的游戏,笃定自己有足够的时间退出或赚取下一轮的溢价。”有投资人坦言。但如今,风向变了,一位在人形机器人孵化器做投融资相关工作人员把当前投资人的心态变化说得很直白:不再看企业叙述,不再看创始人出身背景,只看落地。“大家都会讲故事,但这个故事能不能落地是最重要的,你要兑现你的承诺。”
甚至有人认为在硬科技领域,对比芯片等高壁垒产业,具身智能赛道充斥着类似“小作坊”式创业——在深圳找代工厂手搓一台人形机器人,模型套用开源模型微调后对外融资,“水分很多”。
“伪繁荣”与“真实力”未来几年可见分晓
宏观出货量数据印证了概念验证阶段的“虚假繁荣”。英国市场研究机构Interact Analysis分析指出,2025年全球人形机器人产量超过2万台,其中约10%的产量投入真实场景应用;多数项目仍是小规模概念验证,尚未形成基于商业需求的大规模、长期部署。
宁德时代旗下产业资本溥泉资本首席投资顾问李守宇在杭州第九届中国机器人峰会上提供的数据更为直接:2026年上半年超2.2万台的全球人形机器人出货量中,超60%被用于文娱商演和科教数采,真正投入智能制造和仓储物流的仅占约13%和5%。
对企业而言,下一道门槛是让机器人在客户现场持续、稳定地完成任务。他用一个假设说明长程任务的难度:在真实的工业场景中,一个包含20个连续步骤的长程任务,即便单步成功率高达95%,整体完成率也仅有36%;即使提升到99%,全部完成的概率也只有82%,这意味着随时需要人工介入救场。
李守宇提醒市场必须警惕“伪拐点”叙事,号称出货突破万台、展示跑步速度与自由度、强调单次复杂任务成功的演示视频,都只是伪拐点。真正的拐点,是机器人能解决真实环境中的真问题,且客户愿意持续采购。
当“无法证伪的未来”逐渐被数据戳破,残酷的出清时刻已经开启。
前述首席运营官认为,在未来的淘汰赛中,只有Demo演示能力、缺乏产品实际落地和运营能力的企业热度肯定要降下去。
超维动力联合创始人郑存远进一步指出,另一类将被出清的是陷入“低端内卷”的玩家:在没有拉开技术代差的情况下,企业在同一起跑线上“卷商务”,陷入只拼谁更便宜的“人优我廉”低端价格战。如果只找简单小场景接订单赚小钱,一旦未来“通用大脑”取得技术突破,这类企业将面临降维打击,最终“既不赚钱,也不值钱”。
不仅资本会失去耐心,客户的容忍度也非常有限。郑存远认为,“不要拿客户当实验场”,如果在半年到两年的时间窗口内拿不出成熟方案,在这一周期内必将被抛弃。他判断整个行业和投资人都会变得更理性——“创始人都变得更理性了,投资人肯定变得更理性了。”
“现在是一级市场做选择的窗口期,而不是追随叙事的阶段。”正如李守宇所言,距离行业终局尚需时日,“伪繁荣”与“真实力”将在未来几年内见分晓。Gartner预测,到2028年,能够在人形机器人供应链及制造业用例中进入生产运行阶段的企业少于20家,多数部署仍局限于受控环境。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司