- +1
观察|债务率将升至121.7%,高福利的法国还能撑多久?
法国正在滑向一场危险的金融恶性循环。
据央视新闻报道,法国经济与财政部预计,法国公共债务占国内生产总值(GDP)的比重正持续攀升,预计2026年达到119.3%,2027年进一步升至121.7%。按照现有统计数据,法国公共债务率在欧元区仅次于希腊和意大利。债务持续增长,正成为法国经济面临的严峻挑战。
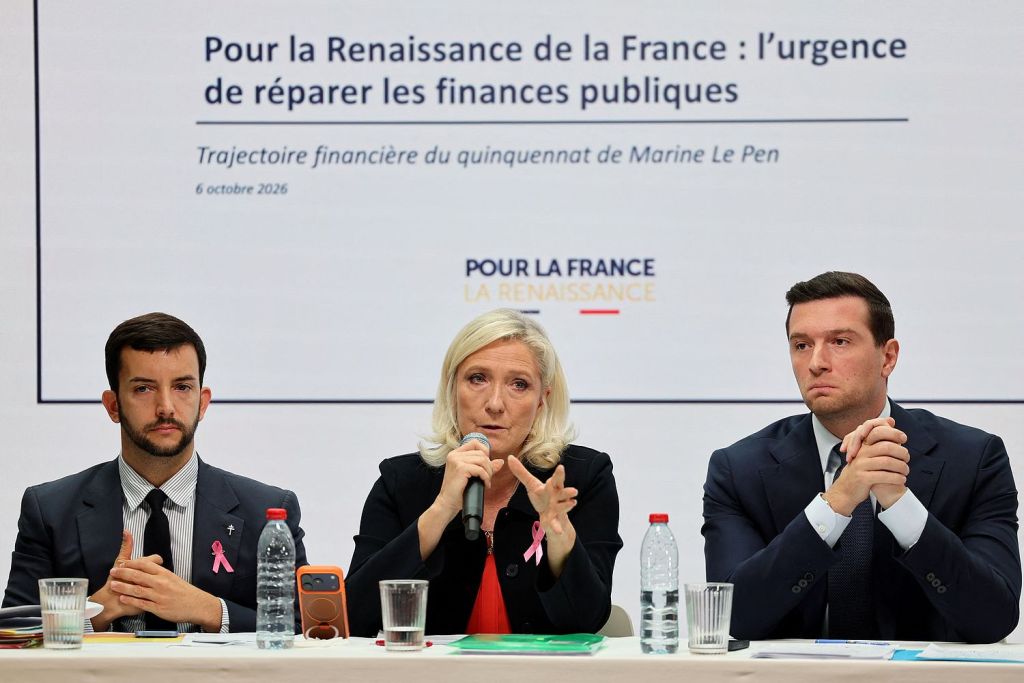
当地时间2026年10月6日,法国巴黎,法国极右翼政党国民联盟(RN)议员让-菲利普·坦吉、该党2027年总统选举候选人玛丽娜·勒庞以及党主席若尔丹·巴尔德拉出席在国民联盟总部举行的新闻发布会,介绍该党2027年反预算方案及2027年至2032年的预算规划。勒庞表示,若在明年选举中获胜,她将在2032年前实现1400亿欧元的成本节约,并警告称若不做出改变,法国债务将“走向违约”。
法国债务问题的根源在于长期财政赤字。多年来,法国政府习惯通过扩大公共支出应对经济和社会危机,但庞大的福利体系使削减开支面临巨大阻力,两任总理因此被迫下台。数十年来,法国财政支出长期超过收入,2024年也未能扭转这一局面。
今年,法国财政赤字率(财政支出超过财政收入的差额占GDP的比例)预计达到5.4%,远超欧盟规定的3%上限。与此同时,政府不仅要为巨额赤字融资,还要承担日益沉重的债务利息负担,进一步推高债务率。本月初,法国国债遭遇抛售,反映出市场对其财政状况的担忧。尽管政府已提出明年的预算草案和财政整顿措施,但在大选临近之际,改革能否落实仍存疑问。
分析认为,法国需要像曾深陷欧债危机的希腊等“欧猪五国”一样,经历艰难的财政调整,才能逐步恢复财政可持续性。而且,作为欧元区第二大经济体,法国一旦陷入更严重的债务危机,其影响可能超越国界,冲击欧洲金融稳定,并使欧洲央行在控制通胀与支持经济增长之间面临更大压力。
美国经济学家、诺贝尔经济学奖得主保罗·克鲁格曼对此发出警告,称法国“可能已经从‘大到不能倒’,到了‘大到无法拯救’的境地”。
法国极为慷慨的养老金计划带来的财政压力,导致其他支出的削减。实际上,法国把大量补贴交给了年长的法国人,而牺牲了其他所有人(的利益)。
数十年的入不敷出
欧洲各国的福利制度于19世纪形成雏形。二战后,法国基于“平等、博爱和团结”的原则,建立了一套完善的社会保障体系,核心包括完善的医疗、失业和养老金制度等。数十年来,法国公众习惯于依赖国家,尤其在危机时期。这导致法国自1974年以来再未实现过预算平衡。
2017年,马克龙以“非左非右”的中间派候选人身份当选总统。作为一名投资银行家和技术官僚,他最初把自己宣传为“准备大刀阔斧改革,把法国拉回理性轨道”的领导人。上任之初,他放宽劳动力市场规定、削减企业税、废除了法国的财富税。
马克龙的阵营认为,这些措施在其任期初期有效推动了经济增长,并把赤字率降至3%的欧盟红线之下。
然而,危机接踵而至。2018年法国“黄马甲”运动爆发,民众不满政府上调燃油税的计划。为此,马克龙政府先后拿出至少100亿欧元平息抗议。
新冠疫情、俄乌冲突带来的欧洲能源危机接连暴发后,法国提出了一系列临时性补救措施,但这些政策给政府带来了财政隐患。
疫情期间,法国推出了欧洲规模最大的停工留薪计划之一,以承担从小酒馆到大型公司在内的各类企业的工资支出。但许多公司在疫情结束后的数年仍依靠这项计划获取补助。俄乌冲突爆发后,马克龙曾向一项能源限价计划投入数百亿欧元。但当欧洲天然气供应趋于稳定后,这一补贴还在持续发放。
马克龙为政府的大规模支出计划发明了一句口号:“不惜一切代价”(Quoi qu'il en coûte)。
这些政策导致法国的财政状况迅速恶化。企业税收严重不及预期。许多曾依靠停工留薪补贴和疫情时期税收优惠度日的企业,如今正苦苦支撑或已经倒闭。财政赤字率连续三年占GDP的5%以上。
“公共资金不断注入,政府里却没有一个人有勇气叫停。”曾负责参议院调查支出工作的保守派参议员让-弗朗索瓦·于松说。
与此同时,法国还在维持高额的社保支出,尤其是时常引发代际对立的养老金。在以高福利著称的欧洲,法国的公共部门支出高于其他国家,今年超过了GDP的57%,养老金约占所有公共支出的四分之一。
随着欧洲人口老龄化,法国领取养老金的人口比例及其影响力不断增加。与此同时,年轻人需要教育投资、强劲的劳动力市场和住房。在法国面临债务压力、借款变得困难的背景下,如何在养老金和其他公共支出之间分配财政资源,成为一个难以回避的问题。
克鲁格曼认为:“法国极为慷慨的养老金计划带来的财政压力,导致其他支出的削减。实际上,法国把大量补贴交给了年长的法国人,而牺牲了其他所有人(的利益)。”
2023年,马克龙推动养老金制度改革,把退休年龄从62岁提高到64岁,并要求工作43年才能领取福利,以实现收支平衡。反对人士因此把马克龙看作一位和民众“脱节”的总统,进行抗议。
2025年,为了赢得信任投票,现任总理勒科尔尼决定把不受欢迎的养老金改革推至2027年大选之后。
在法国,我们总有一种本能反应,总是伸手向国家‘无痛要钱’,让国家买单、买单、再买单。
“债务危机”即将到来?
法国并非没有过扭转局面的机会。
2024年3月,法国政府公布2023年财政赤字率达到5.5%。国际货币基金组织(IMF)5月警告,如果不采取额外措施,法国公共债务率将在2024年升至GDP的112%,此后每年还可能上升约1.5个百分点,法国需要尽快制定可信的财政整顿方案。
4月,法国政府将当年公共财政赤字率预期从GDP的4.4%上调至5.1%,并宣布追加100亿欧元的财政调整措施,其中包括削减公共支出和增加相关税收。此前,政府已于当年2月宣布削减100亿欧元支出。与此同时,法国税收收入低于预期,标准普尔在5月底下调法国主权信用评级。
6月9日,欧洲议会选举结果显示,法国极右翼的国民联盟表现强劲,马克龙领导的中间派阵营遭遇挫败。马克龙随即宣布解散国民议会,提前举行立法选举。但执政阵营在提前选举中失去大量议席,国民议会呈现左、中、右“三足鼎立”的分裂局面,导致预算改革难以推进。选举及随后漫长的组阁过程,进一步延误了必要的财政整顿措施。
时任总理阿塔尔在离任前冻结了数十亿欧元的开支,留给继任者处理。其经济顾问拉扬·内扎尔当时表示,2024年或许是法国以合理方式削减赤字的最后几次机会之一。
提前解散国民议会的决定让众多投资者大跌眼镜,也暴露出了法国日益严重的政治机能失调。“我们已经到了这样一个地步:在法国什么事都推进不了。”美国资产管理公司Vanguard的国际利率主管阿莱什·库特尼表示,“在某种程度上,这对我们来说是一个转折点。”
经合组织近期预测,如果法国再不削减开支,到2050年债务水平可能会飙升至GDP的200%。
但法国想要整顿财政面临两难。如果力度过大可能拖累其经济增长,力度不足难以遏制赤字和债务攀升。
根据10月1日公布的2027年预算草案,法国政府计划实施约540亿欧元的财政整顿措施,涉及养老金、医疗、公共支出等领域,目标是将财政赤字率降至5%。
在明年春季即将举行大选的背景下,市场更关注政策能否落实。极右翼的国民联盟领导人勒庞承诺大幅削减政府开支,并于10月6日公布计划,提出到2032年相比2026年节省1400亿欧元开支、将财政赤字率在2030年前降至3%以下;极左翼政党“不屈法国”领导人让-吕克·梅朗雄则提议取消部分由法国央行持有的公共债务,以降低账面债务负担、为公共支出腾出空间。这一主张遭到欧洲央行行长拉加德反对,她警告此举可能违反欧盟法律并损害法国的融资信誉。
也有声音认为,截至目前,法国尚未爆发全面的主权债务危机。法国财长莱斯库尔10月1日表示,尽管当前的国债收益率水平高于一年前,但法国国债销售依然良好,法国的信用依然稳固。
伦敦金融城的独立经济学家达瓦尔·乔希分析称:“归根结底,法国必须进行痛苦的调整,才能让其债务状况重新回到可控范围。就像十年前意大利、西班牙(还有希腊)所做的那样,这些南欧经济体正是通过这样的调整,才变得更加强大。关键问题是,法国在做出或被迫做出这种调整之前,必须经历多少政治痛苦。”
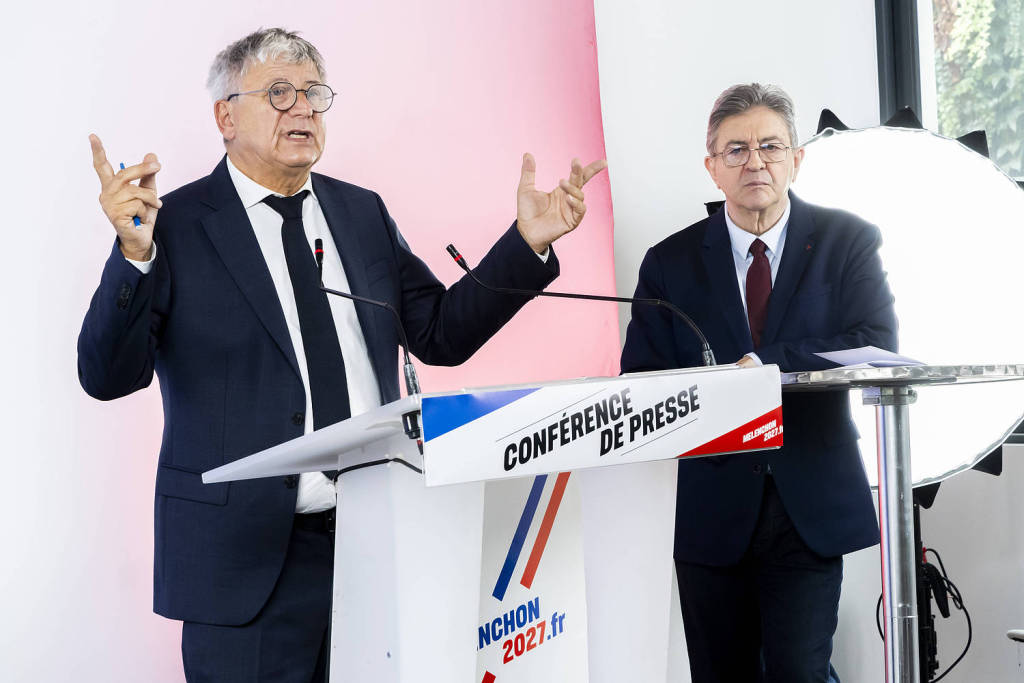
当地时间2026年10月14日,法国巴黎,“不屈法国”(LFI)总部举行主题为“如何整顿公共财政”的新闻发布会,该活动是2027年国家预算提案辩论期间的配套活动。“不屈法国”总统候选人让-吕克·梅朗雄宣布,若其政党在下届总统选举中掌权,将提出2027年预算案,划拨250亿欧元用于削减公共债务。视觉中国 图
“新的欧洲病人”
欧盟的社会保障体系经过数十年扩张,已成为公共财政的重要组成部分。欧盟统计局数据显示,2024年欧盟社会保障福利支出占GDP的比重达到27.3%。相比之下,经合组织数据显示,美国2022年公共社会支出约占GDP的21%。长期历史数据也显示,随着福利国家的发展,公共社会支出占经济产出的比重在过去几十年显著上升。
然而,每当法国领导人试图削减支出,从补助中获益的民众就会表达不满和反抗,已有巴尼耶、贝鲁两位总理先后因此黯然下台。
“在法国,我们总有一种本能反应,总是伸手向国家‘无痛要钱’,让国家买单、买单、再买单。”法国议员西尔万·马亚尔直言。
马克龙敦促勒科尔尼做出雄心勃勃的削减以稳定市场。但风险在于,拟议的削减程度越高就越不受欢迎,勒科尔尼的少数派政府就越容易被议会推翻,尤其是反对派正为明年总统大选做准备。虽然法国政府有宪法工具能够强行通过预算,但这么做会激怒反对派。
作为欧元区第二大经济体,法国的市场融资成本正在上升。截至2026年10月中旬,法国10年期国债收益率已高于希腊、意大利、西班牙和葡萄牙等曾经被称为“欧猪五国”的国家,反映出投资者对法国财政状况和政治不确定性的担忧正在加剧。
债券市场是政府重要的融资渠道,也构成约束财政政策的市场机制。当投资者担忧政府财政状况恶化时,可能抛售国债或要求更高的收益率,从而推高政府融资成本。随着法国财政赤字居高不下、公共债务持续攀升,加之政治不确定性增加,法国已成为欧洲债券市场风险的焦点之一。西班牙金融研究机构Funcas曾将法国形容为欧洲债务市场的“风暴眼”。
英国《每日电讯报》的报道称,投资者把债务缠身的法国形容为“新的欧洲病人”。
法国债务问题的风险还可能向整个欧元区传导。欧元区实行共同货币,但各成员国承担各自的财政责任。
如果对法国的担忧加剧,金融市场可能会开始重新评估整个欧元区的风险,尤其是在欧洲各国政府已经面临增长、财政政策和地缘政治支出压力之际。
一旦压力传导至欧元区,欧洲央行可能面临两难:不采取行动可能会威胁欧元区的金融稳定,如果出手干预又可能被视作为法国的财政失衡兜底。
今年年初,由于通胀率较低,欧洲各国经济增长势头较快。但自2月底美以伊战事爆发以来,能源价格飙升,导致通胀率再度攀升,促使欧洲央行今年已两次加息。交易员预计年底前还将有一次加息。
虽然货币贬值可以使欧洲出口更具竞争力,但也可能推高进口商品和能源的成本。欧洲央行面临的挑战在于,如何平衡通胀风险和疲弱的经济增长。
不过,在欧盟委员会负责经济事务的委员瓦尔迪斯·东布罗夫斯基斯看来,欧元区的金融稳定暂时没有面临直接危险,但需要在财政政策上保持审慎。“法国提出了2027年的预算,显然现在必须及时通过,以传递法国财政前景清晰、稳定的信号。”东布罗夫斯基斯13日表示。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司