- +1
小云雀并入即梦,AI视频应用进入新一轮淘汰赛
今年春夏之交,AI视频创作平台的竞争一度进入白热化。
3月,演语科技推出AI视频创作平台LibTV。此后,OiiOii、Flova、商汤Seko、万兴剧厂、RunningHub等产品持续加码,从无限画布、智能分镜到一键成片,功能不断向影视生产的完整流程延伸。
内容公司也加入了竞争。昆仑万维推出SkyProduction(天工工作台),麦芽传媒将内部积累的创作经验封装进AI创作平台跳跃视界。
各家平台一边接入Seedance、可灵等热门模型,一边通过低价套餐、积分赠送、创作者激励争夺用户。
半年之后,率先出现明显调整的却是字节跳动。
10月24日,智能涌现独家报道,字节剪映体系近期完成一次业务整合,AI短剧创作平台小云雀并入即梦。小云雀仍保留独立产品入口,短剧相关能力已接入即梦,其运营工作交由即梦运营和市场负责人陈欣然管理,原产品团队暂时不变。
调整发生前,即梦已经缩减App端投入,计划将资源集中到服务专业创作者的Web端,同时增加对海外Dreamina及商业化业务的投入。
这距离字节今年3月为小云雀上线短剧Agent,仅过去约七个月。
在AI视频工具仍在密集融资、推广、争夺创作者的当下,字节主动收拢产品资源,释放出了一个值得关注的信号。
AI视频应用的增长仍在继续,但用户规模与商业回报之间的关系,正变得越来越复杂。当底层视频模型快速迭代,越来越多的平台可以调用相似的生成能力,独立应用的价值也需要重新证明。
01
PART
字节为什么开始整合AI视频应用?
小云雀与即梦的合并,首先有产品自身的原因。
2024年5月推出的即梦,最初围绕文生图、文生视频等生成能力建立产品。其早期曾设想参考剪映与抖音的分工,将Web端作为创作工具,App端则承载更多内容消费需求。
但这一定位在过去两年不断变化。
随着视频模型能力提升,即梦先后增加首尾帧控制、智能画布、Agent编辑等能力,逐渐向专业创作者靠拢。小云雀则从AI内容创作切入,今年3月上线短剧Agent,支持剧本解析、角色与场景生成、分镜制作等连续生产流程。
两款产品最终在专业视频生产场景出现了重叠。同样是使用Seedance生成视频,同样面向短剧、漫剧及其他内容创作者,两个团队分别维护产品、开展市场推广、运营创作者生态,内部重复投入的价值随之下降。
智能涌现援引一名前剪映人士的说法称,即梦和小云雀仍保持增长,但用户增长尚未有效转化为与投入相匹配的回报。大量视频Agent产品的出现,也持续压缩了字节自有应用的差异化空间。
不过,如果把时间往前推一个月,就能找到这次调整更清晰的产品背景。
9月20日,剪映举办AI新创作发布会,推出一站式创作工作台剪映Hub。
据新华网报道,剪映Hub将无限画布与多轨道编辑器整合到同一个界面。创作者能够从文字、参考视频或文档开始创作,在画布中梳理剧本、组织素材,调用即梦、小云雀生成图片、视频和音频,再进入剪辑时间线完成精细调整。剪映还将AI创作积分与SVIP权益整合进AI Ultra会员体系,让模型生成和传统剪辑软件进入同一套订阅服务。
这项调整的重要性,在于剪映开始系统性地承接过去由独立AI视频平台完成的创作任务。
在此之前,AI创作者往往需要在生成模型、画布工具、素材管理软件和剪辑平台之间频繁切换。LibTV、Flova等新产品,正是通过整合这些分散环节获得市场机会。剪映Hub的推出,让字节原有的创作工具也开始具备完整的AI生产能力。
“剪映公开披露,过去一年有6768万名用户通过剪映完成并导出自己的第一条作品,326万名抖音万粉创作者使用剪映进行内容创作。”这些数据足以反映其庞大的既有用户基础。
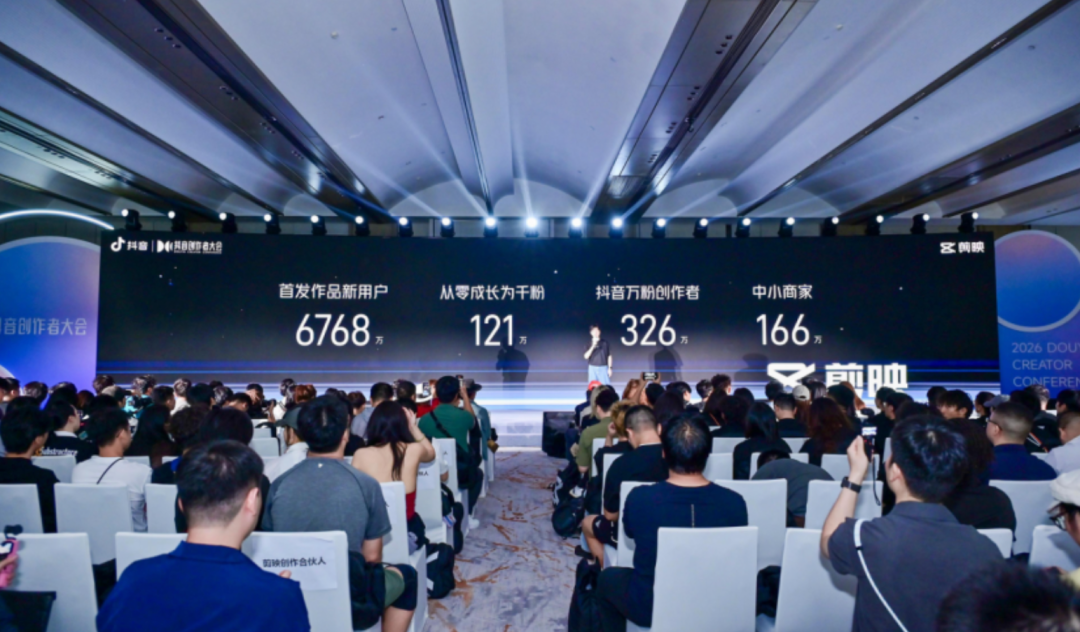
来自新华网
相比重新推广一款独立AI视频应用,在剪映原有用户体系中提供AI生成、编辑和项目管理能力,理论上能够减少用户的跨平台操作,也有机会降低新增功能的获客成本。
这也解释了一个问题。既然字节已经拥有剪映,为什么还要同时运营即梦和小云雀两款高度相似的产品?
从现有动作看,字节正在重新划分不同产品的职能。
剪映承担覆盖普通用户与专业创作者的内容生产入口,即梦进一步聚焦专业生成与海外市场,小云雀保留面向短剧等垂直场景的生产能力。底层则由Seedance模型和火山引擎提供技术与算力服务。
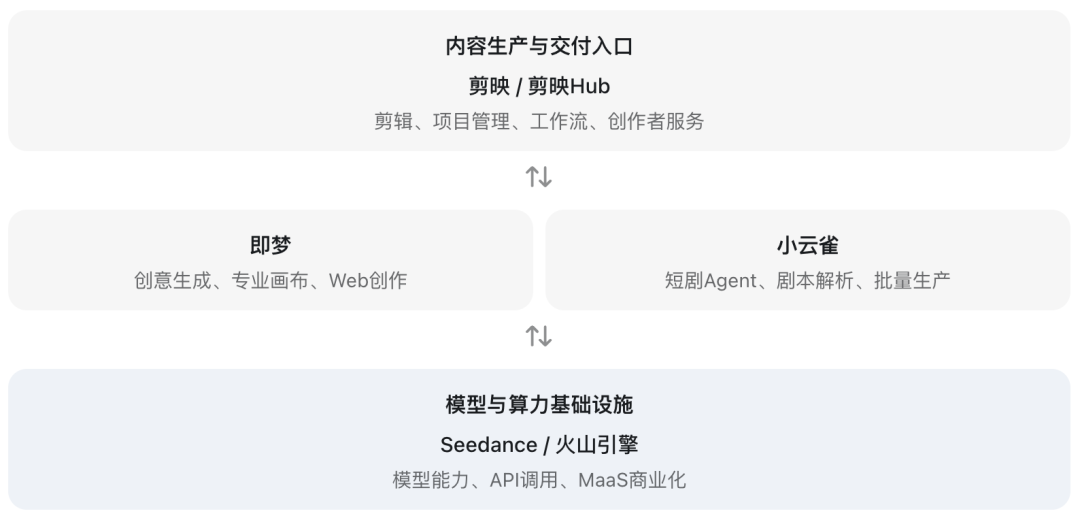
短剧深水区根据公开产品信息整理的业务逻辑示意,非字节披露的正式组织架构。
与此同时,字节还有一笔更重要的经济账。
智能涌现援引火山引擎相关知情人士称,Seedance系列模型通过火山引擎MaaS服务带来的收入,已经远高于即梦、小云雀等自营产品。
MaaS指模型即服务,企业和开发者可以通过云端接口调用基础模型,并根据调用量等规则付费。
对于字节而言,Seedance既可以服务即梦、小云雀和剪映,也可以向LibTV、SkyProduction等第三方创作平台提供模型能力。
第三方平台负责面向创作者开发产品、组织工作流、营销和客户服务,字节则通过模型调用获得收入。而当越来越多外部应用都能为Seedance带来付费调用,字节就需要重新评估,继续向多个自营产品投入市场预算,究竟能增加多少额外收入。
虽然模型服务同样面临训练、推理、基础设施和研发成本压力,收入规模较大并不直接代表利润更高。但可以看出,字节衡量AI应用价值的标准正在变化。
两年前,即梦曾被寄予探索AI时代内容社区的期待。如今,字节更关注专业创作、海外市场和商业化回报。模型能力向外部平台开放之后,自营应用也需要证明其独立存在的经济价值。
这可能才是小云雀并入即梦更深层的原因。
02
PART
AI视频应用混战,钱流向了哪里?
字节调整AI视频业务,是否说明行业已经进入增长瓶颈?
现有数据给出的答案并不一致。
用户侧已经出现降温迹象。
新京报AI研究院、鲸算π与Xsignal于9月30日联合发布的AI应用月报显示,今年8月,即梦AI月活1791.6 万,环比下降7.4%,较6月下降28.5%,连续两个月回落。
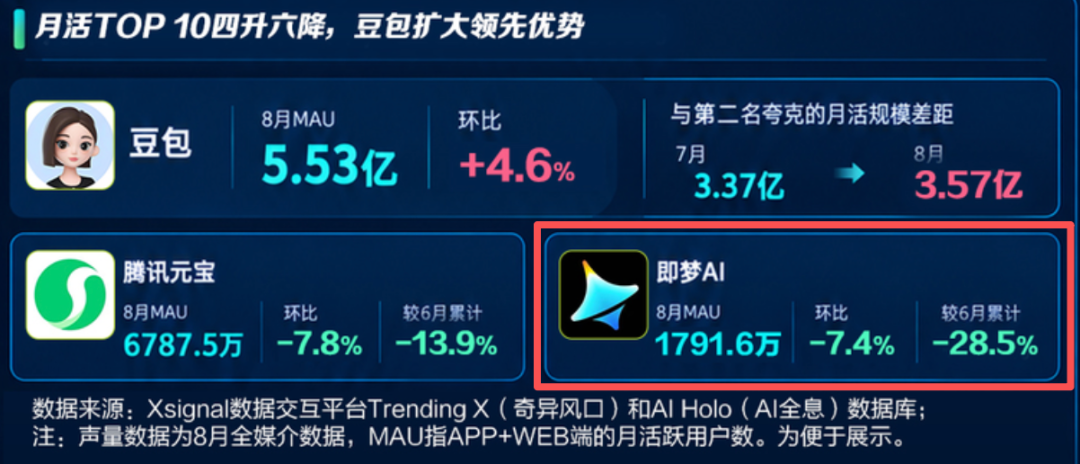
来自新京报AI研究院、鲸算π与Xsignal
同时,据第三方网站统计平台GenGrades的数据,2026年9月,即梦国内网站月访问量约934万次,环比下降11.7%。其海外版Dreamina月访问量约778万次,环比增长6.2%。
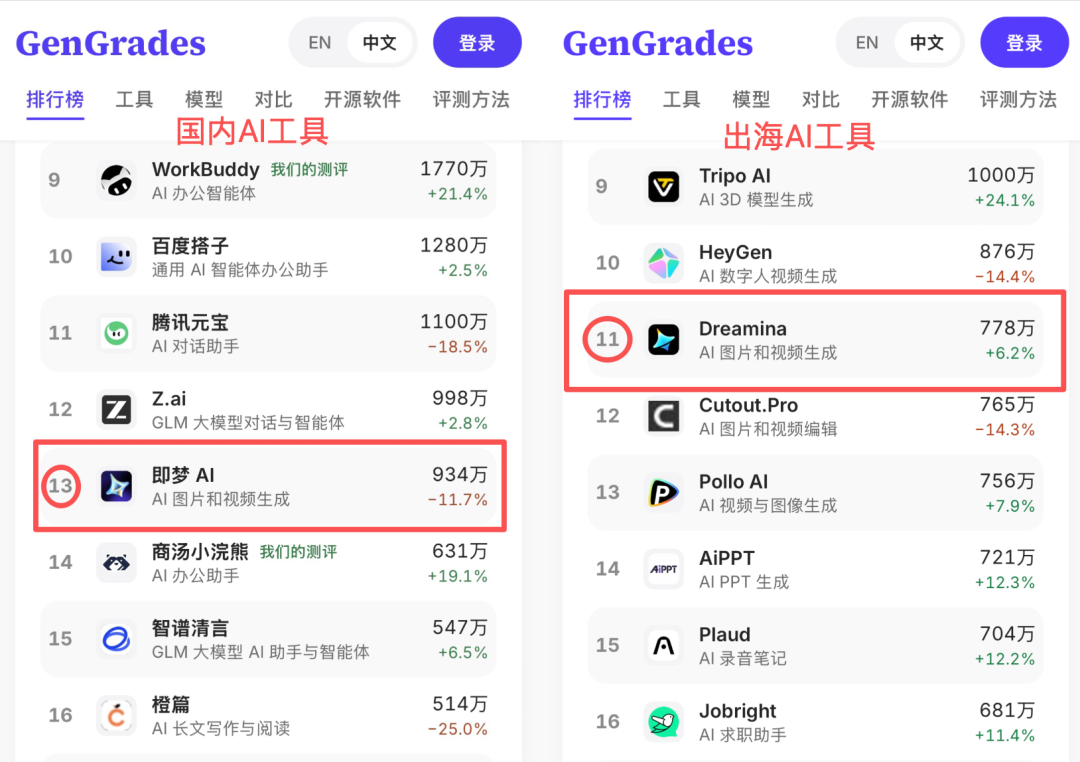
来自GenGrades
第三方行业研究机构监测的数据维度虽然不同,但两组数据确实都做出了提示,即梦国内市场的增长节奏发生了变化,海外业务则表现出不同的趋势。
不过,其他AI视频平台仍然保持增长。
快手8月19日披露的2026年第二季度财报显示,可灵AI当季营业收入超过8.5亿元,同比增长超过200%。今年第一季度,可灵AI收入已经超过6.5亿元。这意味着,可灵仅上半年披露的累计收入便超过15亿元。
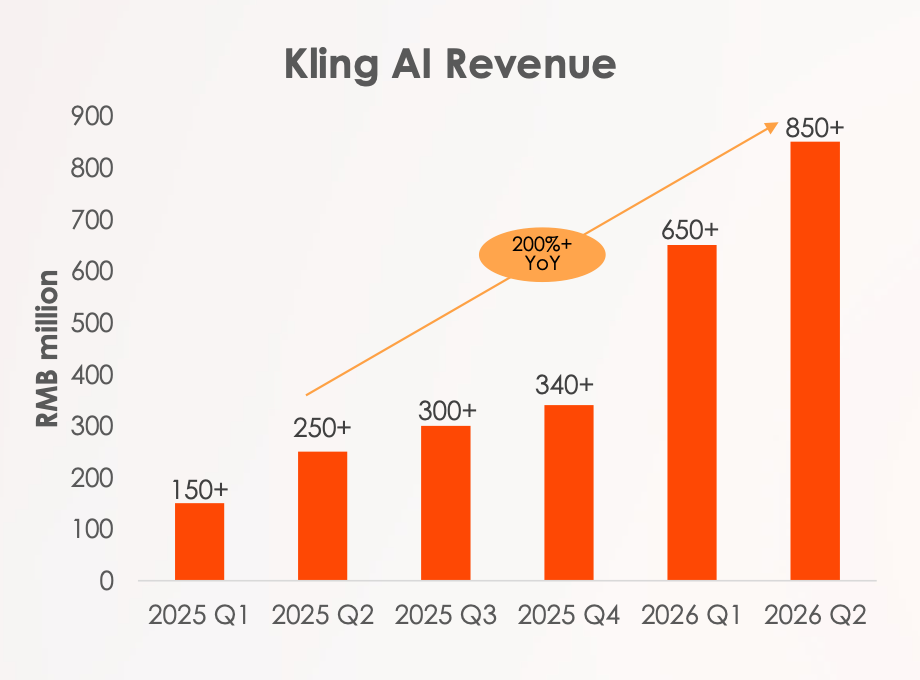
快手 2Q 2026 Management Presentation
演语科技的情况同样值得研究。2026年3月,演语科技推出LibTV。据报道,公司披露截至5月整体年度经常性收入运行率(ARR)已经超过3亿美元,LibTV贡献了超过一半的收入,付费用户达到几十万量级。
商汤科技7月29日则宣布,Seko上线一年累计用户超过100万,服务企业客户1500家。
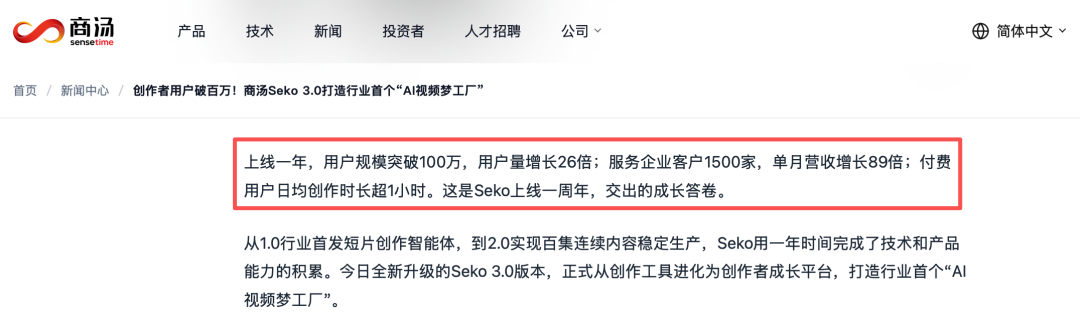
商汤科技2026年7月29日披露
万兴科技同样披露,万兴剧厂3月至6月收入的月度复合增长率超过100%,客户复购率超过85%。
虽然商汤科技和万兴科技尚未提供Seko和万兴剧厂相应的收入绝对值及独立利润情况,但至少能够说明,专业视频生产工具依然存在真实的市场需求。
几组数据放在一起,行业呈现出一种复杂局面。
一部分AI原生应用的用户增长已经放缓,另一部分平台却仍在扩大收入和付费客户规模。模型厂商、聚合平台和专业生产软件所获得的商业回报,也开始产生差异。
AI视频平台常见的收入方式包括会员订阅、积分充值、按次或按量计费,以及面向企业客户的专属服务。与传统创作软件相比,AI视频平台多了一项不可忽略的持续性成本。
传统剪辑软件主要通过功能授权获得收入,用户多剪一段视频,对软件公司的边际服务器成本影响相对有限。
AI视频生成则需要实际的模型推理资源,尤其在创作者反复生成、修改和重做镜头时,算力消耗会不断累积。
假设一个100分钟的AI漫剧项目,最终有6000秒成片,每秒有效画面平均经历3倍生成量(即抽三次卡,得到一个可以使用的画面),那么总生成量就是18000秒。
如果每秒生成价格为0.5元,视频模型调用支出便是9000元;如果价格提高到1.5元,总支出则达到27000元。
这仅是一组按照假设参数进行的测算,还没有包含图片生成、配音、人工、软件订阅和项目返工中的其他支出。
但它揭示了一个重要关系。模型调用价格、有效镜头生成率,以及创作者实际消耗的生成秒数,都会直接影响生产成本。
对于创作者而言,低价套餐可以降低支出;对于销售生成服务的平台而言,折扣和赠送积分可能挤压单位收入。尤其当平台调用第三方模型时,如果采购成本没有同步下降,持续补贴就可能影响毛利。
万兴科技的半年报提供了一个观察AI化成本结构的窗口。
2026年上半年,万兴科技营业收入约7.06亿元,同比下降7.09%;营业成本同比增长63.88%。其中,服务器费用约5450万元,同比增长71.60%,公司明确解释,主要原因是AI服务器费用增长。同期,万兴科技视频创意类业务毛利率为85.72%,同比下降6.02个百分点。
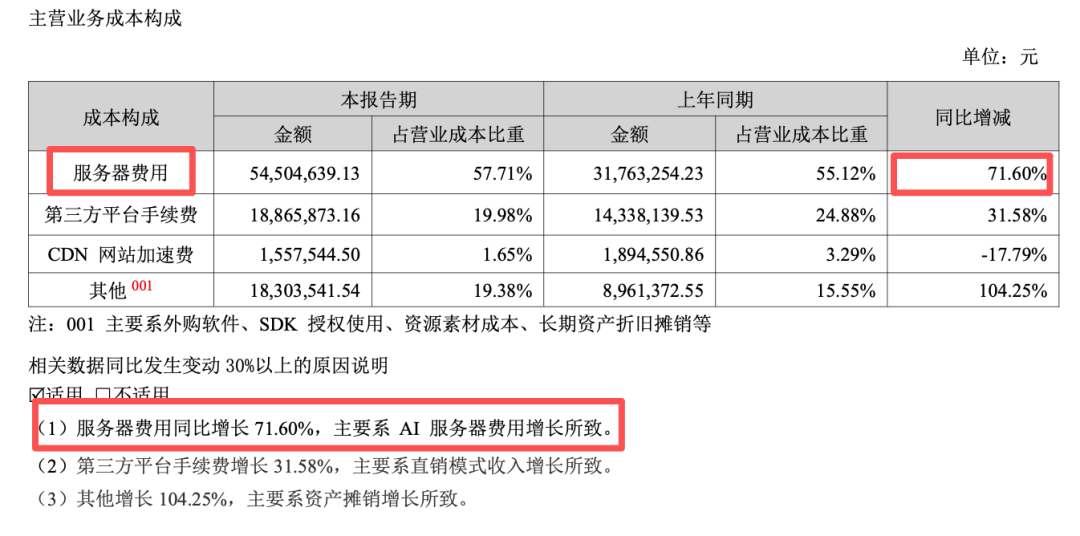
万兴科技 2026 年半年报
这些都侧面说明,当传统软件公司加速接入AI能力,服务器费用、模型调用和相关成本可能改变原有的盈利结构。
再来看下游内容行业。
DataEye研究院的2026年上半年AI剧漫剧统计显示,抖音端新上线AI剧、漫剧合计22.19万部,其中播放量超过1亿的作品有1055部,占比约0.48%。可以说,短剧和漫剧的工业化生产,就是AI视频应用正在争夺的主战场。
同时,内容供给规模及流量高度集中的特征,足以影响上游工具公司的生意。
一边,是AI生成技术持续降低制作门槛,大量新团队涌入市场,带来了更高的生成需求,也推高了内容供给。
另一边,随着作品数量增加,内容制作方需要面对更激烈的流量竞争。那些难以获得足够播放和分账收入的团队,最终也会缩减预算、减少模型调用或退出市场。
这意味着,AI视频工具公司面临着双重压力。
一方面,上游基础模型不断更新,迫使应用平台持续适配新模型、增加研发投入。另一方面,下游创作者越来越重视实际制作成本,平台需要通过优惠价格、更高生成效率和更完善的工作流留住客户。
用户增长、生成量增长和利润增长,开始成为三件需要分别验证的事情。
对于平台而言,一个频繁领取免费积分、偶尔尝试生成的用户,与一个每月有稳定订单、持续购买算力的影视制作团队,商业价值可能存在很大差异。
AI视频应用的竞争,也由此开始进入经营效率检验阶段。
///
LAST
新一轮淘汰赛
小云雀并入即梦之后,AI视频应用行业可能面临一次更深层的分化。
首先受到压力的,是缺乏独特工作流、主要依靠模型接入和低价套餐吸引用户的产品。
当基础模型持续开放API,越来越多平台能够使用同样的生成能力,简单工具之间的功能差异容易缩小。
如果用户选择平台的主要依据是当期哪家更便宜,那么企业就必须不断通过补贴维持吸引力。模型更新、积分优惠和市场推广形成的持续投入,也会压缩利润空间。
拥有稳定用户规模和企业客户的聚合平台,可能逐渐向专业创作软件发展。
它们的竞争优势需要建立在模型选择、项目资产、协作效率和交付稳定性上。随着客户在平台中沉淀越来越多的生产资料,应用公司也有机会从单次生成收入,向团队订阅、企业服务和长期项目收入延伸。
模型厂商则会进一步争夺基础能力的商业化收入。
对于字节、快手以及独立视频模型企业而言,外部平台的快速发展同样具有价值。第三方应用帮助模型进入更广泛的垂直行业,带来新的调用需求和客户资源。
这意味着,AI视频应用之间的竞争虽然激烈,模型厂商却可能从多家应用的增长中同时获得收入。
不过,模型厂商也需要处理自营应用和第三方客户之间的关系。如果自营产品长期依靠补贴低价竞争,可能影响第三方合作伙伴的利润空间和生态稳定性。
更长期的变化,可能发生在专业内容生产系统中。
目前,大量AI视频工具都将“一站式创作”作为卖点。但真正复杂的影视项目,往往需要同时处理剧本、镜头、角色、场景、素材版本、人员协作、质量审核和最终交付。谁能更有效地管理这些流程,谁就更有机会从普通生成工具发展为专业生产软件。
这也意味着产品研发将越来越依赖行业知识、客户反馈和真实项目经验。简单依靠接入新模型、复制热门功能形成的竞争优势,可能越来越难以维持。
回到10月24日这起合并本身。小云雀并入即梦,独立入口保留,产品团队不变,表面上是一次温和的资源整合。
但它发生在豆包收拢主干业务、飞书并入豆包工作的同一个秋天,发生在Sora关停半年之后,也发生在可灵分拆融资30亿美元、整个赛道资本加速的同一个夏天。
字节在用真金白银投票,模型和MaaS是主角,应用只保留最锋利的那一把刀。
对整个AI视频行业来说,淘汰赛的哨声已经吹响,接下来被淘汰的,多半是那个证明不了自己为什么要独立存在的产品,技术差距可能倒在其次。
原标题:《小云雀并入即梦,AI视频应用进入新一轮淘汰赛》
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司