- +1
勘察设计行业“十四五”回顾与“十五五”展望
9月21日,住房城乡建设部发布《2025年全国工程勘察设计统计公报》,从企业总体情况、从业人员情况、业务情况、财务情况、科技活动情况五个方面对2025年全国具有资质的勘察设计企业发展情况作出统计。“十四五”时期是勘察设计行业发展逻辑发生根本性转变的五年。从规模扩张到存量博弈,勘察设计行业正处于转型升级的关键关口,亟须通过价值重构迈向高质量发展。
企业数量先增后减,专业结构明显分化
“十四五”期间,我国城镇化进程从快速增长期转向稳定发展期,叠加三年疫情冲击、房地产行业深度调整、地方政府债务约束等多重因素影响,固定资产投资放缓下行,行业从延续20余年的规模扩张阶段迈入存量博弈阶段。参与统计企业数量从2020年23741家增长至2023年29352家的峰值后连续下降,2025年参与统计企业数量为26010家,行业正经历从数量扩张到质量提升的深刻洗牌。
勘察企业与设计企业数量变化有所差异。勘察企业从2020年2410家增长至2024年3172家的峰值后,2025年回落至3034家,年均复合增长率为4.7%。设计企业从2020年21331家增长至2023年26271家的峰值后,2025年下降至22976家,年均复合增长率仅1.5%,反映出设计行业市场竞争更加激烈、中小设计企业加速出清的现实情况。
从细分行业看,设计行业五大领域——建筑、市政、公路、水利、电力企业数量变化明显不同。2025年,建筑设计企业数量为5589家,与2020年的5482家相比增长2.0%;市政设计企业数量为1152家,与2020年的1103家相比增长4.4%;公路设计企业数量为1177家,与2020年的1110家相比增长6.0%;水利设计企业数量为1298家,与2020年的1359家相比下降4.5%。受益于“双碳”目标,2025年电力设计企业数量为2928家,与2020年的2263家相比大幅增长29.4%,是2025年企业数量同比增长的唯一细分行业。
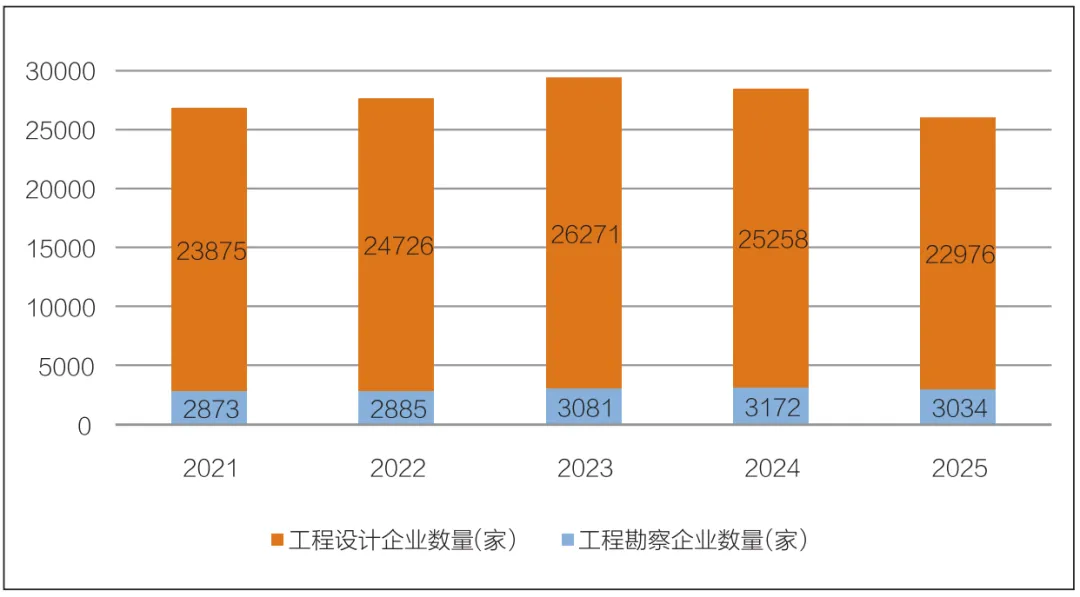
图1 2021年–2025年勘察设计行业企业构成
从业人员数量减少,质量提升和断层风险并存
“十四五”期间,行业从业人员总量从2020年的440万人下降至2025年的432.9万人,年均复合增长率为–0.3%,呈现小幅收缩态势。其中,勘察人员从16万人微降至15.5万人,年均复合增长率为–0.6%,降幅相对温和;设计人员从105.5万人下降至95.4万人,年均复合增长率为–2.0%,降幅更为显著。
在从业人员数量收缩的同时,人员结构质量提升和断层风险并存。高级职称人员从2020年的46.2万人增长至2025年的63万人,在专业技术人员中的占比从21.5%提升至27.6%。中级职称人员从76.7万人增长至84.3万人,在专业技术人员中的占比从35.8%提升至36.9%。初级职称人员从60万人下降至52.8万人,2025年同比减少11.5%,在专业技术人员中的占比从28.0%下降至23.1%,反映出当前行业人才吸引力下降,年轻人员加快流出,行业人员年龄结构有所老化,未来行业人才梯队有断层隐患。
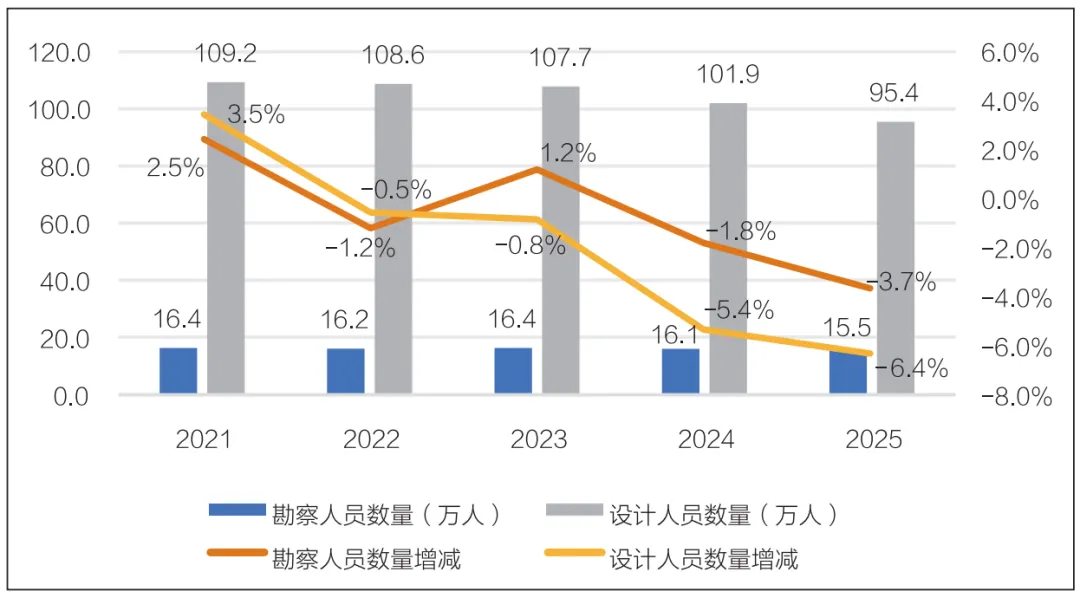
图2 2021年–2025年勘察行业和设计行业从业人员数量变化
新签合同额总体下行,工程咨询和工程总承包有增长
新签合同额是反映市场需求变化最直接的指标。“十四五”期间,行业新签合同额总体下行,各业务板块有所分化。工程勘察新签合同额从2020年的1495亿元波动下降至2025年的1304亿元,年均复合增长率为–2.7%。工程设计新签合同额从2020年的7045亿元增长至2021年峰值的7347亿元后下行至2025年的6523亿元,年均复合增长率为–1.5%。
受益于工程建设组织模式改革的持续推动,工程总承包新签合同额从2020年的55068亿元增长至2025年的66549亿元,年均复合增长率为3.9%;但增速呈前高后低态势,2021年增长5.1%,2022年增长13.6%,2023年增长8.5%,2024年增长3.0%,2025年转为减少9.5%。行业工程总承包新签合同额占建筑业新签订单的比例从2020年的16.9%波动增长至2025年的21.1%。
全过程工程咨询作为工程建设组织模式改革的另一重要方向,新签合同额从2020年的170亿元增长至2025年的309亿元,年均复合增长率为12.6%。其中,建筑师负责制推进相对缓慢,2025年新签合同额和2020年基本一致,年均复合增长率为0.5%。其他工程咨询新签合同额从2020年的1109亿元增长至2025年的1414亿元,年均复合增长率为5.0%。
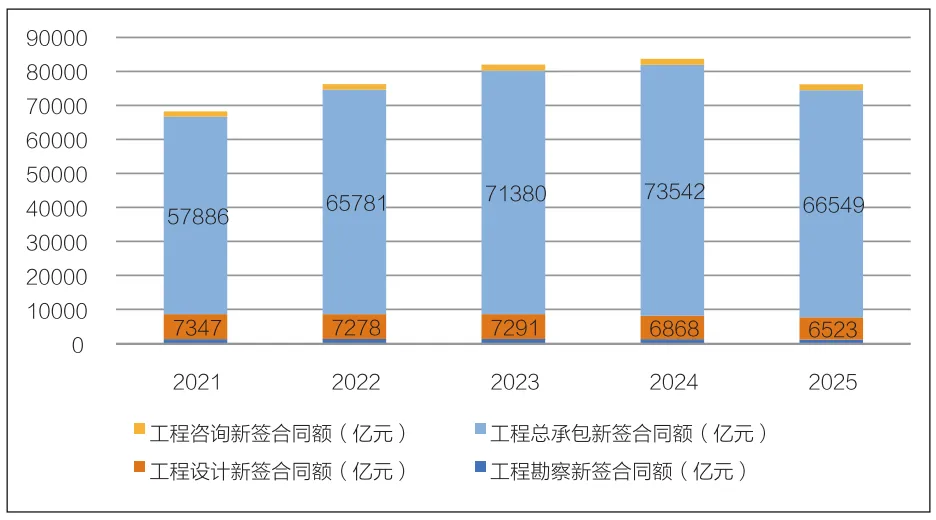
图3 2021年–2025年勘察设计行业新签合同额情况
营业收入分化加剧,净利润率持续承压
从营业收入看,“十四五”期间各业务板块同样呈现显著分化。工程勘察收入从2020年的1026亿元微增至2025年的1106亿元,年均复合增长率为1.5%,2025年同比增长2.2%,表现相对稳健。工程设计收入从2020年的5483亿元下降至2025年的5081亿元,年均复合增长率为–1.5%,其中,2024年下降4.8%、2025年下降5.4%,降幅呈扩大趋势。
工程总承包收入从2020年的33057亿元增长至2025年的43682亿元,年均复合增长率为5.7%,和新签合同额走势类似,2025年同比减少5.4%。全过程工程咨询收入从2020年的61亿元增长至2025年的97亿元,年均复合增长率为9.7%。其他工程咨询收入从2020年的805亿元增长至2025年的1072亿元,年均复合增长率为5.9%,保持较好增长态势。
行业整体营业收入从2020年的72497亿元增长至2023年峰值的94155亿元后连续下降,2025年回落至82423亿元,年均复合增长率为2.6%。行业净利润走势和营业收入类似,但降幅更加明显,从2020年的2512亿元增长至2023年峰值的2896亿元后下降至2025年的2271亿元,年均复合增长率为–2.0%。行业净利润率从2020年的3.5%波动下降至2025年的2.8%。
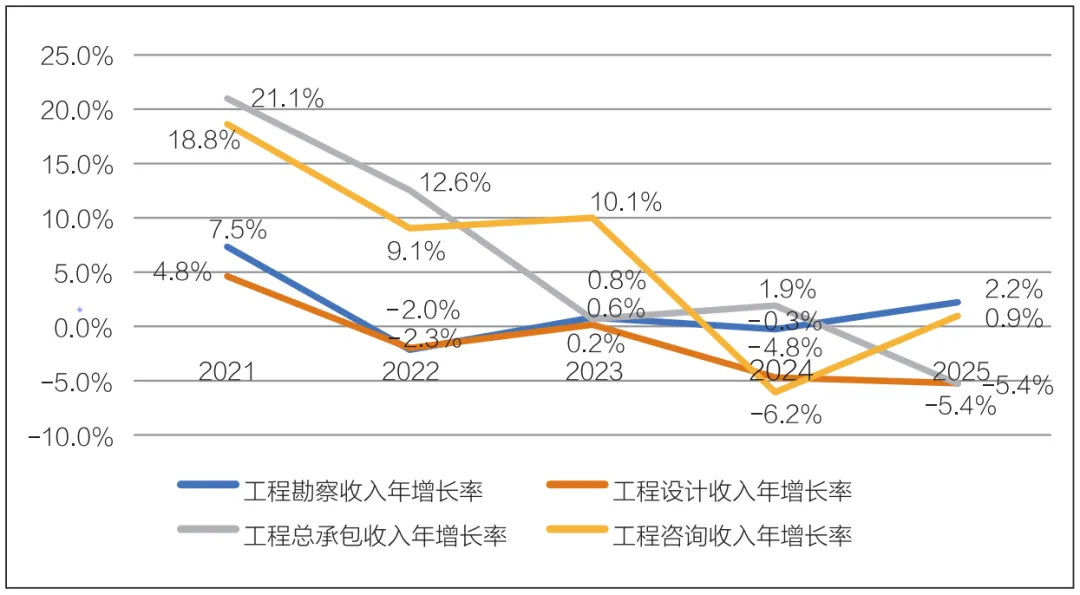
图4 2021年–2025年勘察设计行业收入增长情况
科研投入保持强度,创新产出持续增长
科研投入是“十四五”期间行业少数保持增长的领域。科技活动费用支出从2020年的1868亿元增长至2023年峰值的2953亿元,2025年回落至2504亿元,年均复合增长率为6.0%。科技活动费用支出占营业收入比重从2020年的2.6%波动增至2025年的3.0%。加强科技创新推动业务发展成为行业共识,虽然营业收入下行,但科研投入仍旧保持高强度。
企业累计拥有专利从2020年的30万项增长至2025年的65.5万项,年均复合增长率为16.9%,增速在各项指标中最为突出。专有技术从2020年的6万项增长至2025年的9.8万项,年均复合增长率为10.3%。专利和专有技术数量的快速增长,一方面反映了行业知识产权保护意识的持续增强;另一方面也体现了绿色低碳、数字孪生、人工智能等新技术在行业的加速渗透。
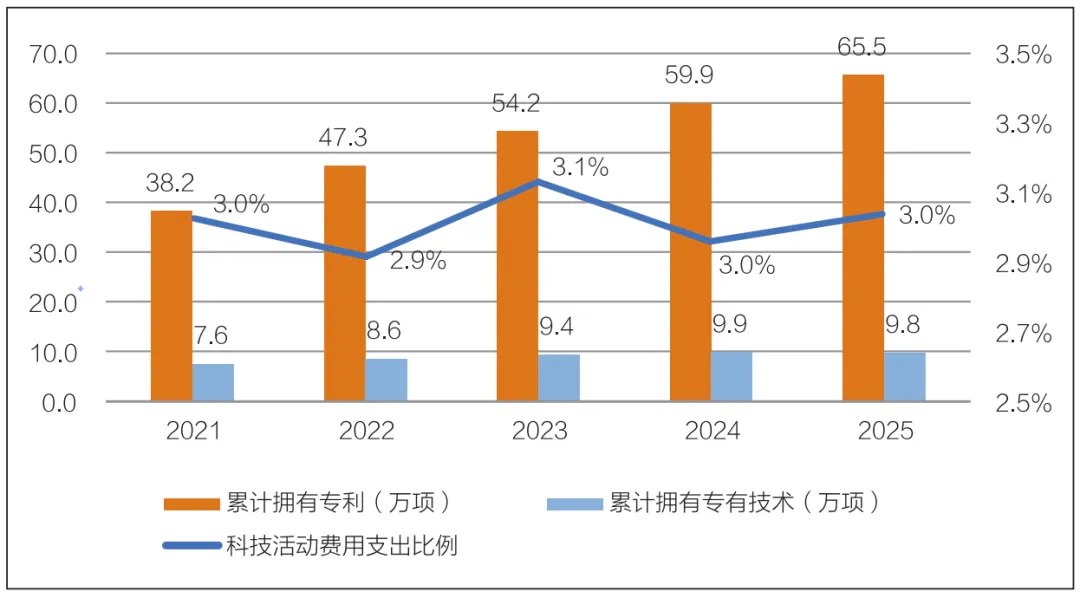
图5 2021年–2025年勘察设计行业科技活动情况
“十五五”形势研判
回顾“十四五”,勘察设计行业经历了从规模增长转向存量博弈,行业格局已经发生不可逆转的根本性变化。展望“十五五”,行业发展将呈现四大趋势:
一是需求端总量收缩成定局。进入后城镇化时代,房地产和基建投资增速放缓下行是必然趋势,存量更新、绿色化数字化改造和增量补短板是主要投资方向,国家投资重点向民生领域以及国家重大战略实施和重点领域安全能力建设倾斜,“十五五”期间行业整体市场规模难以回到高峰水平。
二是行业分化将进一步加剧。一方面,细分领域冷暖不一,城市更新、“六张网”成为“十五五”热点。在传统基建投资总量萎缩的同时,新基建加快建设,水利投资保持高位,电力投资继续增长;另一方面,头部企业凭借综合能力和资源优势持续扩大份额,缺乏核心竞争力和抗风险能力的中小企业加速退出。
三是技术变革重塑竞争格局。人工智能辅助设计、数字孪生等技术将从锦上添花变为生存必备,数字经济成为培育重点。“双碳”目标对工程建设提出更高要求,绿色发展理念深度融入勘察设计全流程,催生“绿色策划–低碳设计–绿色建造–智慧运维”一体化服务模式和碳资产碳金融新赛道。
四是人才战略决定企业未来。“十五五”期间人才总量精简、结构修复与能力重建并行。新型人才、复合型人才需求迫切,而行业人才结构单一问题短期难以缓解。企业人才战略重心转向存量人才转型培养与激励机制重构,谁能率先实现“招得到、留得住、用得好”,谁就能在行业洗牌中赢得主动。
“十五五”发展建议
面对行业环境的剧烈变化,勘察设计企业原先赖以生存的通过交付图纸满足合规性要求的商业模式已经失效,需要思考如何通过内外两个维度推动价值重构以获得未来生存与发展的空间。
对外,需要重新定义“为谁创造什么价值”。
一是重构社会价值。勘察设计企业应该成为国家战略落地的支点。现代化产业体系建设中,传统产业优化提升、新兴和未来产业发展需要技术创新支撑;新型城镇化进程中,城市更新、县域建设、乡村振兴要求重新塑造空间;全面绿色转型背景下,零碳园区、生态修复成为新的命题。企业只有紧跟国家战略,加强技术储备和能力建设,才能获得超越项目的价值空间。
二是重构产业生态。勘察设计企业应该赋能工程建设产业升级,绿色建造、智能建造是产业转型目标。勘察设计处于产业链上游,应积极推进产业智能化、绿色化、融合化发展。推进智能化,要求设计开展数字化交付和BIM全生命周期应用;推进绿色化,要求设计阶段完成碳排放计算与优化;推进融合化,要求设计与施工、运维深度协同。企业应主动融入产业生态,才能占据价值链关键节点。
三是重构客户价值。勘察设计企业应该成为客户成长的战略合作伙伴。思维上,要从“我能设计什么”转向“客户需要什么”,围绕客户痛点和发展诉求前置项目策划,以咨询思维帮助客户厘清需求、定义问题、谋划方案。服务上,要从设计服务延伸至全生命周期,覆盖策划、设计、建造、运维各阶段持续创造价值。唯有让客户成功,企业才能成功。
对内,需要重新配置“靠什么创造价值”。
一是重构经营模式。勘察设计企业需要从经营项目转向经营客户和经营市场。项目是一次性的,客户和市场是长期的、持续的。企业应强化以客户为中心的经营理念,在分类分级基础上加强客户关系管理,和客户形成共生关系。加强市场深耕,在开展增量市场经营的同时,从存量市场中积极挖掘绿色升级、功能改造、运维提升等新需求,锁定根据地。
二是重构知识资产。勘察设计企业需要从交付图纸转向全生命周期数字化服务。企业最大的资产是多年积累的项目数据和工程经验,但长期以个人经验形式存在,无法复用。企业应加强知识管理,建立数据标准,建设数据平台,推动知识显性化、结构化、产品化,通过开发标准化设计模块、智能辅助工具和数字化产品,开展全生命周期服务,让数据资产成为新的价值来源。
三是重构组织能力。勘察设计企业需要从科层制或诸侯制转向以结果为导向、协同高效的敏捷组织。建立以客户为中心、跨专业团队的生产组织,满足综合性和复杂性项目需求。完善项目经理责任制,建立全过程项目成本管控体系和以效益为导向的考核激励机制,提升运营效益。加强人才梯队建设,重点关注新型和复合型人才培养,建立中长期激励机制,让核心骨干人才与企业发展深度绑定。
勘察设计行业正处于一个深刻变革的历史节点,快速城镇化时代的房地产和“大基建”红利已经消退,行业从规模扩张转向存量博弈与价值重构。唯有主动拥抱变革、坚定推进转型的企业,才有可能迈向高质量发展。[本文作者郭刚系科思顿企业咨询管理(上海)有限公司高级合伙人]
来源:《中国勘察设计》杂志
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司