- +1
洋河股份前三季营收118亿元降超三成,净利润18亿元
苏酒龙头洋河股份前三季度实现营收118亿元。
10月29日,江苏洋河酒厂股份有限公司(洋河股份,002304.SZ)发布2026年第三季度报告,公司前三季度实现营业收入118.22亿元,同比下降34.65%;归母净利润18.31亿元,同比下降53.94%;扣非净利润17.98亿元,同比下降52.15%。公司在财报中表示,营收下滑主要系受白酒销售市场行情影响,产品销售量和销售收入下降所致。
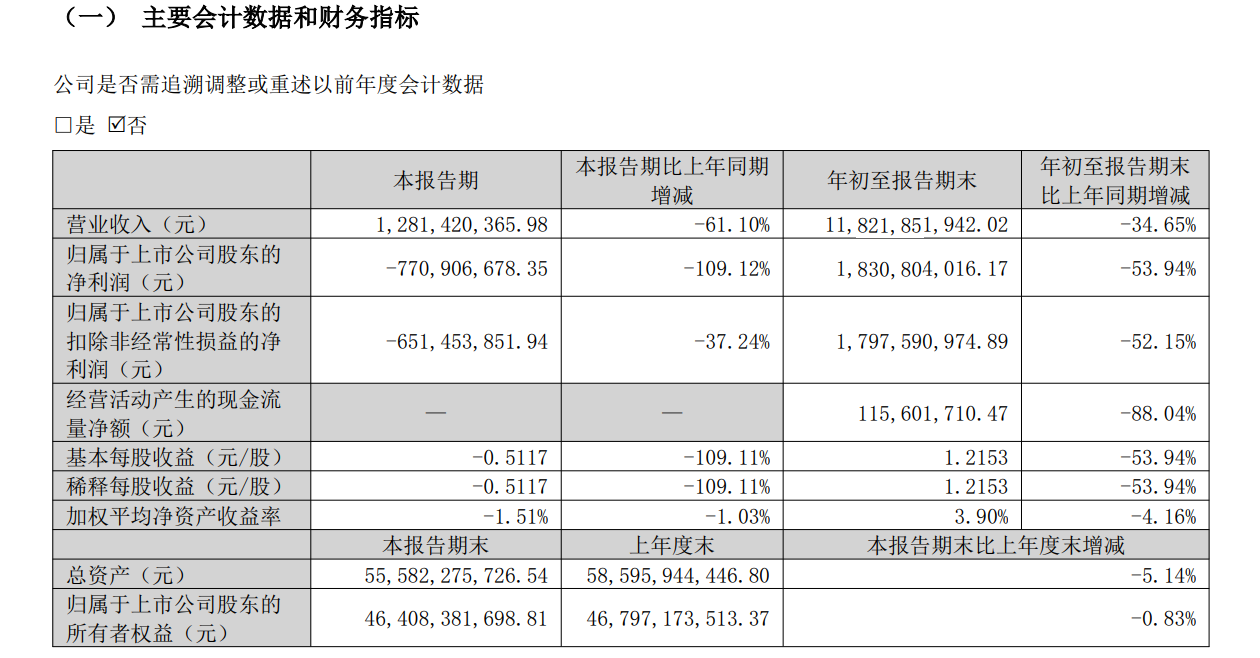
其中,第三季度实现营业收入12.81亿元,同比下降61.1%;归母净利润亏损7.71亿元,上年同期净亏损3.69亿元,亏损同比扩大;扣非净利润亏损6.51亿元,上年同期为亏损4.75亿元。
随着产品销量和销售收入的下降,洋河股份的营业成本相应降低。财报显示,前三季度公司营业成本为33.79亿元,同比下降35.36%。
此外,公司经营活动产生的现金流量净额为1.16亿元,同比下降88.04%,主要系受白酒销售市场行情影响,销售商品收到的现金减少所致。
合同负债常被视为白酒企业经销商打款意愿的风向标。在行业深度调整下,包括洋河股份在内的多家酒企主动控货去库存,从向经销商压货转为追求真实动销,提升终端开瓶率。报告期末,洋河股份的合同负债余额为48.96亿元,相比期初的75.29亿元下降34.97%。财报解释称,主要系期末预收经销商货款以及应付经销商尚未结算的折扣折让减少所致。
在渠道库存出清的同时,洋河股份前三季度大幅压缩销售费用。财报显示,公司前三季度销售费用为23.94亿元,同比下降29.59%。
此前,在今年6月召开的洋河股份2025年度股东会上,谈及产品去库存情况,公司管理层表示,当前白酒行业已转向存量竞争、减量提质、结构升级的深度调整期,公司立足长远发展和理性发展,积极调整经营思路和策略,坚持去库存、稳价盘,修复市场生态,主导产品库存趋于合理。随着库存回归良性,渠道价差、终端利润逐步修复,窜货、乱价等乱象得到有效遏制,为产品动销和长期增长筑牢基础。接下来将继续推动构建健康有序、动态平衡的库存结构,设置库存红线与熔断机制,对手工班、M9、梦六+进行严格配额管控,梳理主导产品价格体系,稳定终端成交价,加强费用管控,让资源真正触达终端动销,推动渠道库存消化。
公开资料显示,洋河股份位于江苏省宿迁市,下辖洋河、双沟、泗阳、贵酒、梨花村、拉萨朗热酒村六大酿酒生产基地和苏酒集团贸易股份有限公司。2009年,公司在深交所挂牌上市。因首创以“味”为主的绵柔型白酒质量新风格,洋河股份也被誉为“绵柔鼻祖”。公司主导产品包含梦之蓝、天之蓝、海之蓝、苏酒、珍宝坊、洋河大曲、双沟大曲等系列白酒。公司前三大股东分别为江苏洋河集团有限公司、江苏蓝色同盟股份有限公司、上海海烟物流发展有限公司,最新持股比例依次为34.18%、17.59%、9.67%。
国家统计局公布数据显示,2026年前三季度,全国规模以上企业白酒产量累计235.4万千升,同比下降3.9%。其中,9月单月白酒产量27.5万千升,同比下降4.8%。
对于白酒行业现状,洋河股份在2026年半年报中提及,白酒行业处于深度调整阶段,存量博弈格局延续,行业分化持续加剧,消费动能偏弱。“白酒行业正逐步从规模扩张向价值深耕的新发展周期迈进。”
展望后续,开源证券在近日发布的研报中指出,白酒企业主动控货、不再向渠道压货,渠道库存压力显著减轻,批价企稳回升,行业重回 “稳价为先”的经营节奏,龙头企业主动降速,以渠道健康度换取长期增长质量。双节动销的悲观预期已经释放,市场对需求的担忧在股价中已有较充分反映。行业基本面已基本见底,报表端最困难阶段正在过去,板块下行风险有限,向上弹性正在积累。
据大智慧VIP,截至10月29日收盘,洋河股份股价报36.6元/股,涨0.05%,总市值551亿元。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司