- +1
沪指跌1.44%,创指跌4.13%:白酒、医药生物板块走强
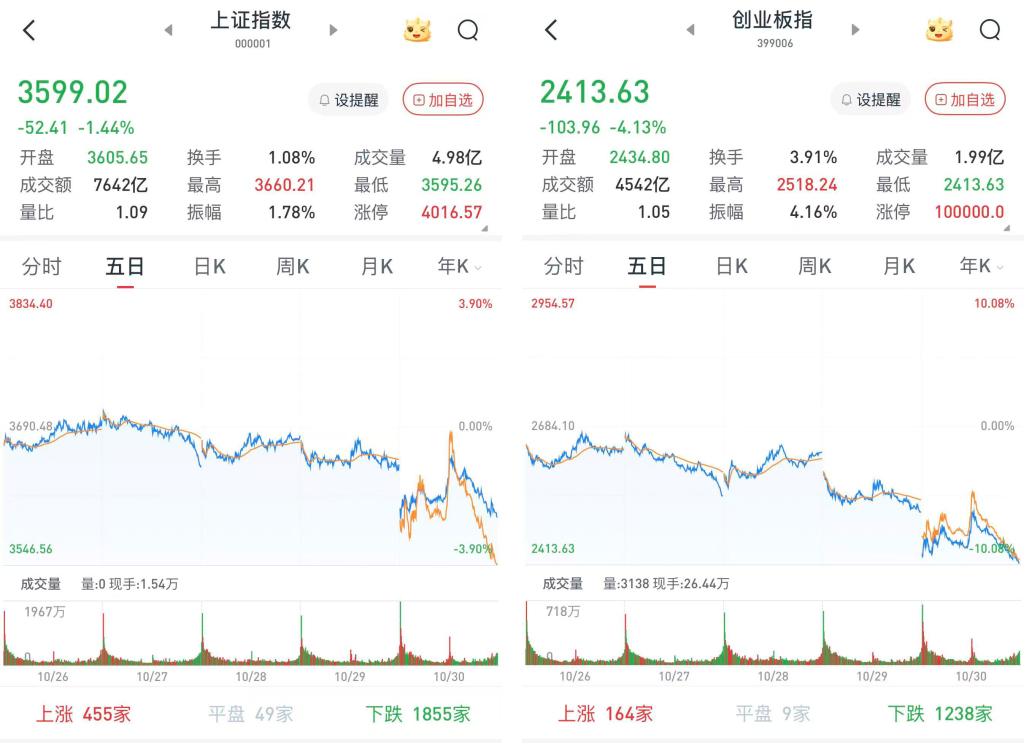
A股三大股指10月30日集体大幅低开。沪指盘初跌破3600点后回暖,低位震荡保持到午前出现快速急涨。午后承接午前的上涨惯性,三大股指翻红转涨后再度下跌,各指数午后反扑均被打回,沪指再度失守3600点关口。
从盘面上看,光通信、传媒、软件、半导体、军工板块领跌,白酒、CRO、航运板块全天强势,银行、煤炭板块午后走俏。
至收盘,上证综指跌1.44%,报3599.02点;深证成指跌2.73%,报10833.78点;创业板指跌4.13%,报2413.63点。
Wind统计显示,两市及北交所共893家上涨,4598家下跌,平盘有82家。
两市成交16744亿元,较前一交易日的15565亿元增加1179亿元。其中,沪市成交7642亿元,比上一交易日7156亿元增加486亿元,深市成交9102亿元。
据大智慧VIP,两市及北交所共有61只股票涨幅在9%以上,266只股票跌幅在9%以上。
“吃药喝酒”行情再现
在板块方面,白酒股持续上攻,带动食品饮料板块领涨两市,黑芝麻(000716)、泸州老窖(000568)、新乳业(002946)、皇台酒业(000995)、古井贡酒(000596)、迎驾贡酒(603198)、青岛食品(001219)、好想你(002582)等涨停。中信证券研报称,当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现。展望2027年,判断白酒行业供需有望实现新均衡——需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧。
医药生物板块午前大幅飙升,阳普医疗(300030)、毕得医药(688073)、万邦医药(301520)、近岸蛋白(688137)、百洋医药(301015)、睿智医药(300149)等超10股涨停或涨超10%。中金公司表示,中国正逐渐确立全球医药早期创新核心策源地位,国内药企在靶点发现、技术迭代与工程化设计方面实现领跑。基于丰富的管线储备和高效的临床效率,预计国产创新药数据将继续密集读出、对外授权不断达成,推动全球研发提速。
银行股继续走强,西安银行(600928)暴涨8.64%,青农商行(002958)大涨5.57%,苏州银行(002966)、长沙银行(601577)等涨超2%,中信银行(601998)、张家港行(002839)、江苏银行(600919)等涨超1%。
科技股再度下挫,通信股领跌两市,科瑞思(301314)、太辰光(300570)、灿勤科技(688182)、会畅科技(300578)、新易盛(300502)、德科立(688205)、移远通信(603236)等跌停或跌超10%。
传媒股大幅下挫,值得买(300785)、因赛集团(300781)、宣亚国际(300612)、文投控股(600715)、凯撒文化(002425)、天娱数科(002354)、慈文传媒(002343)等超20股跌停或跌超10%。
计算机板块午后跌幅扩大,通达海(301378)、指南针(300803)、道通科技(688208)、财富趋势(688318)、华大九天(301269)、三维天地(301159)等超20股跌停或跌超10%。
短线或呈区间震荡态势
东海证券表示,上证指数刚刚收复5日均线再度失守,再度收于日线均线体系之下。量能略放,大单资金未能延续净流入,而是大幅净流出超256亿元,金额可观。日线KDJ尚未死叉,日线MACD尚未金叉,日线指标延续矛盾。指数再度趋近下方555日均线支撑,与120周均线3618点也是一步之遥。目前指数日线技术条件尚未明显向好,分钟线指标再度走弱。仍需谨慎观察。上证指数周线呈小实体阴K线,仍处周均线体系之下。目前周KDJ、MACD死叉共振尚未修复,周中短期均线体系趋势向下尚未修复,目前尚无企稳迹象。目前指数上有5周、10周均线压力,下有120周均线支撑,短线或呈区间震荡态势。
中信证券发布报告称,预计2026年为大宗农产品价格磨底、蓄势向上的元年。展望2027年,历史级厄尔尼诺强化减产预期,叠加农资成本高位,生物能源需求拉动、库消比的下降,农产品价格有望持续上涨。生猪仍处深亏阶段,亏损+政策去产能持续下,2027年H2周期景气可期。建议布局五条主线:左侧布局生猪周期反转;推荐经营稳健、穿越周期的标的及后周期动保标的;布局种植产业链;关注宠物产业链拐点;布局农产品加工与功能性配料赛道。
中原证券认为,当前上证综指与创业板指数的平均市盈率分别为16.14倍、37.37倍,处于近三年中位数平均水平上方,适合中长期布局。国家统计局数据显示,前三季度GDP同比增长4.6%,高技术制造业占规模以上工业增加值的比重同比提升1.6个百分点,新动能对经济增长贡献率保持在40%以上。国务院办公厅发布关于人工智能助力就业友好型发展的意见,进一步确认“人工智能+”的产业政策导向。预计上证指数继续震荡整理的可能性较大,结构再平衡为核心特征。密切关注宏观经济数据、海外流动性变化以及政策动向。短线建议关注航天装备、军工电子、风电设备以及银行等行业的投资机会。
万联证券研报表示,从经济数据看,国民经济运行平稳,宏观调控维持适度宽松的基调。资本市场方面,10月A股市场流动性指标表现分化,市场投资者情绪与风险偏好受多因素影响,市场改善仍需更多支持。随着相关部门持续深化资本市场投融资综合改革,扩大耐心资本、长期资本和战略资本供给,预计市场韧性有望增强,流动性环境有望改善。多重利好政策提振下,市场信心有望修复。从业绩看,三季报披露接近尾声,结构性亮点涌现。一方面,新质生产力领域,在技术创新与产业链协同带动下保持高景气增长。另一方面,具备技术、成本与供应链优势的出海龙头企业展现出较强的盈利韧性。建议关注:(1)三季报中业绩表现向好、技术创新有所突破、具备成本优势的行业龙头。(2)以高股息、低波动为特征的红利价值股及供需紧平衡、盈利修复的上游资源品板块。(3)科技领域中需求增长较快、技术壁垒较高、商业化落地路径清晰的细分赛道。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司