- +1
陈华上任一周年,贵州茅台表现如何?
文丨杨泽世
2025年10月,陈华接任茅台集团董事长,随后出任贵州茅台(600519.SH)董事长。截至2026年三季报发布,陈华已掌舵茅台一周年。
在这一年里,贵州茅台开启市场化改革,对渠道、产品等进行梳理,意在重塑与C端之间的连接。改革效果如何,三季报或可窥见一二。
10月30日晚间,贵州茅台发布三季报。数据显示,该公司前三季度实现营收1309.71亿元,同比增长1.96%;净利润644.67亿元,同比减少0.25%。
具体在三季度,贵州茅台营收402.67亿元,同比增长3.08%;净利润199.51亿元,同比增长3.78%。与去年同期营收、净利润不足1%的增速相比,今年有所回温。
贵州茅台中小投资者“茅台900元真不算高”在社交平台上表示,“在去年前三季度的高基数下,两次提价的效应开始发力,净利润基本持平。相比其它一线白酒品牌第三季度动不动净利润下降20-30%,贵州茅台实属难能可贵。贵州茅台的基本盘还是很能打的,来自一线经销商反馈,目前茅台酒卖的还是可以的,茅台的其它酒就卖得一般。”
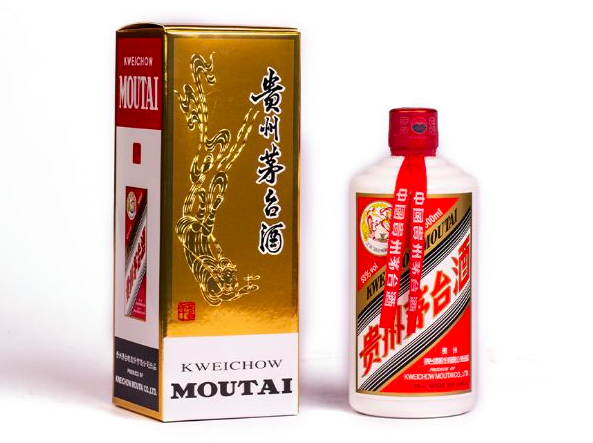
数据显示,前三季度茅台酒营收1129.25亿元,同比增长2.2%;系列酒营收179.69亿元,同比增长0.5%。
据了解,贵州茅台对产品体系重塑,普茅回归主力单品,开始在i茅台上售卖并增加投放量,还于年内上调自营零售价、销售合同价。目前,普茅于i茅台平台零售价为1639元/瓶,销售合同价为1369元/瓶。
华创证券研报指出,进入三季度双节备货季后,茅台酒方面,渠道反馈传统渠道飞天回款进度持平、发货节奏正常,同时i茅台三季度持续加大飞天投放力度、引流效果延续,其中9月投放较多、贡献主要增量,叠加飞天提价亦有一定贡献;高附加值产品价格及占比有所下滑。系列酒方面,茅台1935随行就市,低基数下动销保持良性;其他系列酒平稳运行。
在贵州茅台市场化改革之下,直销渠道与批发代理渠道的表现截然相反。前三季度,直销渠道营收737.74亿元,同比增长32.8%;批发代理渠道营收571.2亿元,同比减少21.6%。
据了解,贵州茅台的市场化改革以消费者为中心、市场需求为驱动,为能更加贴近消费者、提升真实动销,贵州茅台重点培育直销渠道,尤其是线上自营平台i茅台。
今年前三季度,i茅台实现酒类不含税收入585.62亿元。其中,三季度营收183亿元,同比增长约848%,如此高增长与去年同期基数低有关。
国金证券研报则指出,三季度直销营收218.1亿元,倒推非i茅台直营部分营收35.1亿元,同比减少74.2%,直营店ToC后并未起量。整体三季度直销营收占比54.2%,环比小幅回落。
酒业专家肖竹青表示,i茅台叠加全国44家直营店持续放量,完成销售结构重构,直达C端消费者。过去茅台的销售高度依赖传统经销商渠道,现在持续加大直营投放,把一部分流通渠道的配额转移到i茅台与直营店。一方面压缩中间商的溢价空间,让品牌直接对接消费者,掌握第一手消费数据;另一方面,直营渠道的销售利润全部留在上市公司体内,增厚利润。同时,也持续培育消费者线上购酒习惯,构建稳定的C端基本盘,降低对传统经销商渠道的单一依赖。
他也指出,也要客观看到当前的压力。茅台主品牌的体量基数庞大,高增速时代已经过去,进入稳健低速增长阶段。千元价格带竞品持续发力,酱香酒赛道中小品牌竞争内卷,酱香酒板块的全国化培育依然需要持续投入、长期沉淀。
上述投资者认为,目前白酒消费场景减少、送礼人群减少和健康意识提升造成的有效消费人群减少,以及茅台酒金融属性的消失,是贵州茅台面临的大考,目前看不到反转的曙光。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司