- +1
暑运难抵高油价影响!三大航前三季度集体亏损,民营航司净利大幅下滑
高油价持续侵蚀航空公司利润。
近日,A股七家上市航司2026年第三季度报告披露完毕,记者梳理中国国航(601111.SH)、中国东航(600115.SH)、南方航空(600029.SH)三大航空央企,以及海航控股(600221.SH)、春秋航空(601021.SH)、吉祥航空(603885.SH)、华夏航空(002928.SZ)四家民营航司财报,今年前三季度,七家航司合计实现营业收入约5050.32亿元,同比增长约8%,但净利润均承压。
其中,前三季度三大航营业收入均超过千亿元创历史新高,但盈利能力方面都同比由盈转亏。四家民营航司前三季度均保持盈利,但利润均出现两位数的下降。
从第三季度单季来看,作为传统航空出行旺季,暑运的加持未能扭转航司利润下降的趋势。七家航司中仅南航亏损,春秋航空的盈利能力拔得头筹。七家航司在财报中均提及航油价格上涨对经营业绩的影响。
三大航前三季度均由盈转亏,单季度仅南航亏损
从营收规模看,三大航占据国内上市航司的主要份额,合计实现营业收入4052.41亿元,同比增长8.38%,均创历史同期新高。
具体来看,今年前三季度,南方航空以1472.12亿元营业收入位居七家航司首位,同比增长6.93%;中国国航实现营收1409.63亿元,同比增长8.58%;中国东航实现营收1170.66亿元,同比增长10.01%,增速在三大航中最高。
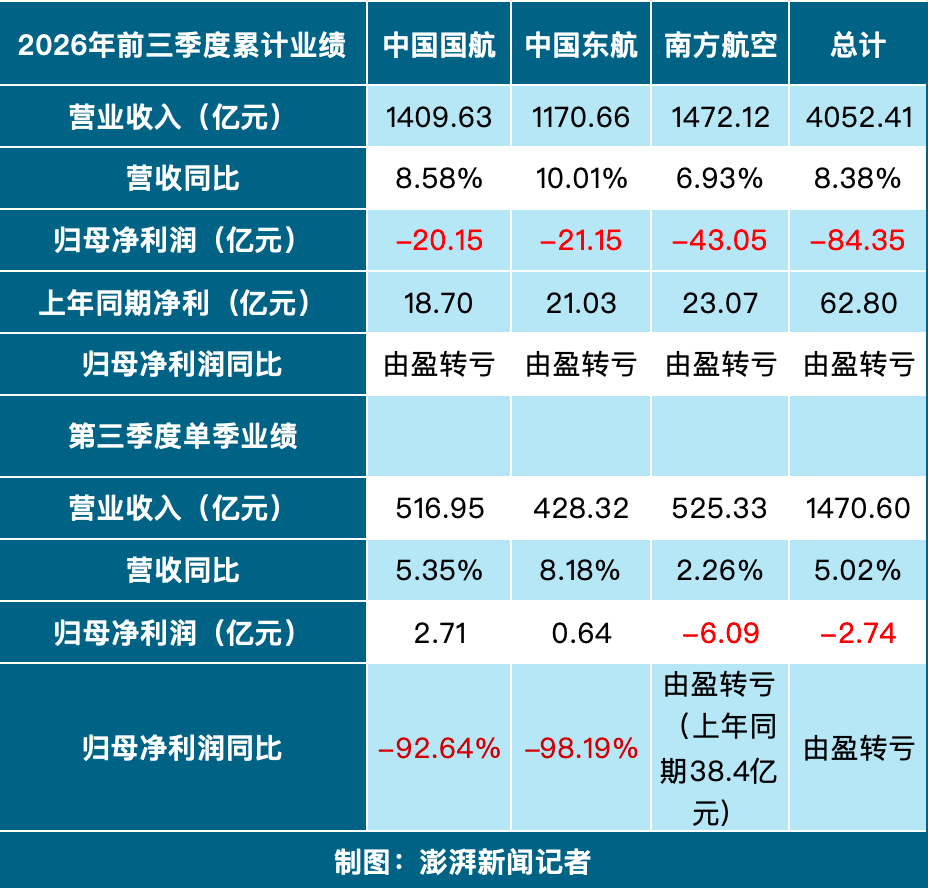
利润方面,三大航前三季度均由盈转亏。其中,南方航空亏损规模最大,归母净亏损43.05亿元;中国东航归母净亏损21.15亿元;中国国航归母净亏损20.15亿元。
值得注意的是,即便进入传统暑运旺季,三大航第三季度的盈利表现仍较去年同期大幅下滑。中国国航实现归母净利润2.71亿元,同比下降92.64%;中国东航实现归母净利润0.64亿元,同比下降98.19%。南方航空则出现单季亏损,归母净亏损6.09亿元,而去年同期为盈利。
对于业绩变化,三大航均将航油成本上涨列为重要原因。
中国国航在三季报中表示,公司积极应对行业发展新常态,加快提升主业经营质效,深入推进提质增效,但受油价快速攀升影响,公司航油成本大幅增加,造成利润指标同比大幅波动。中国东航指出,中东地缘政治局势持续紧张,推动国际原油价格高位震荡,航油价格随之大幅攀升。作为公司最主要的运营成本之一,航油价格上行直接推高了营业成本,导致经营业绩及其他财务指标出现较大幅度下滑。南方航空同样表示,受油价波动冲击影响,公司出现经营亏损。
在暑运旺季且国际航线持续扩张的背景下,南航为何成为三大航中唯一亏损的航司?南方航空副董事长、总经理韩文胜在三季度业绩说明会上表示,三季度南航承运旅客增幅高于运力投入增幅,客座率同比提升,供需匹配较好。但航油价格持续高位运行,高铁分流中部市场出行需求,对南航影响较大。下一步南航将坚持落实枢纽网络战略,持续优化航线网络结构,不断提升收益水平。
需求端仍在恢复,但成本端的航油价格成为今年上半年航空公司利润表上最明显的压力来源。航油成本是航司最大的运营成本之一,其价格波动对航司效益有着重大影响。据记者此前计算,三大航上半年航油成本合计超过968亿元,仅航油成本就相当于同期营收的约37.5%,航油成本在总成本中的占比也在快速上升。
此前,国际航协还预计,受高油价等因素冲击,2026年全球航司净利润总额约230亿美元,仅为2025年净利润的一半,收入净利润率为2.0%。
四家民营航司盈利大幅下滑,春秋航空最赚钱
相比三大航,四家民营航司前三季度仍保持盈利,但利润表现同样明显分化。
从营收规模看,海航控股处于四家民营航司首位,前三季度实现营收557.32亿元,同比增长4.29%;春秋航空实现营收193.53亿元,同比增长15.38%,增速居七家上市航司首位;吉祥航空实现营收188.54亿元,同比增长7.86%;华夏航空实现营收58.53亿元,同比增长2.07%。
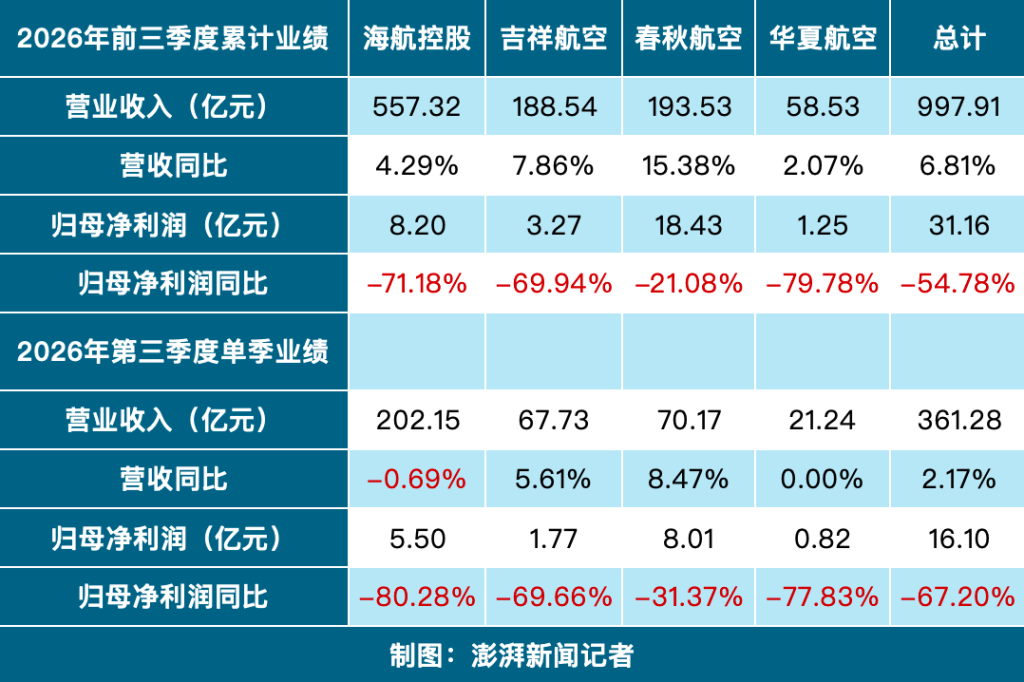
前三季度,海航控股实现归母净利润8.2亿元,同比下降超七成;第三季度归母净利润5.5亿元,同比下降超八成。海航表示,受地缘冲突等因素影响,国际原油价格大幅走高,推升航油成本,使得经营效益同比下降。
从利润规模看,春秋航空继续领跑七家上市航司。今年前三季度,春秋航空实现归母净利润18.43亿元,同比下降21.08%,降幅最小。第三季度,春秋航空实现归母净利润8.01亿元,降幅约三成,降幅同样为七家航司中最低。春秋航空在财报中表示,第三季度利润总额、归母净利润等指标同比下降,主要系报告期内航油价格大幅上涨,导致毛利率下降。
吉祥航空前三季度实现归母净利润3.27亿元,同比下降近七成;第三季度实现归母净利润1.77亿元,同比下降近七成。吉祥航空在财报中表示,受国际能源市场形势变化影响,航油价格同比大幅上涨,核心运营成本显著上升,导致主要利润指标同比下降。
华夏航空前三季度实现归母净利润1.25亿元,同比下降近八成;第三季度实现归母净利润0.82亿元,同比下降超77%。华夏航空在财报中指出,受中东地缘冲突影响,国际油价持续高位运行,大幅增加公司航油成本。
运量增长未能抵消高油价冲击,航司盈利仍面临考验
从客运运营指标来看,七家航司中,中国国航、中国东航、海航控股、春秋航空及吉祥航空前三季度客座率均同比提升,南方航空和华夏航空则有所下降。与此同时,各航司客运周转量表现分化,春秋航空前三季度收入客公里同比增长15.12%,增幅居七家航司首位,海航控股和华夏航空则分别同比下降0.23%和3.10%。
通常,收入客公里反映航空公司的旅客运输周转规模,客座率反映运力利用水平,而实际盈利还受到客票收益水平、燃油价格及其他经营成本等多方面因素影响。
谈及今年公司国内航线的票价水平和客座率表现,中国国航董事会秘书肖烽在三季度业绩说明会上表示,国内市场今年以来量增价跌,内卷依旧,公司在行业供给恢复较快的背景下,继续坚持较高票价策略不变,争取行业收益水平的整体提升。
对于10月假期之后的淡季公司收益水平,肖烽在业绩会上回应称,截止目前公司收益水平尚可。明年春运的供需和量价表现公司审慎乐观。
从七家航司披露的业绩变动原因看,高油价是影响前三季度经营效益的共同因素。对于飞机规模大、航线网络广的航空公司而言,航油价格上涨带来的成本压力尤为明显。随着第四季度传统航空运输淡季到来,航司能否将客流增长转化为盈利改善,仍将取决于航空运输需求、票价水平与航油成本等因素的共同变化。
航旅纵横民航官方直销平台运营负责人李昊颖表示,总体来看,第三季度民航市场呈现出“总量稳步增长、航文旅深度融合”的鲜明特征。在免签政策红利、“ChinaCool”海外热度及欧洲极端高温避暑需求的共同推动下,入境游成为三季度的亮点。进入第四季度,民航迎来冬春航季,旅客出行结构呈现新特点,形成“冰雪游北上、避寒游南下”的双向流动特征:哈尔滨、沈阳、大连、延吉、阿勒泰等冰雪目的地热度升温,三亚、海口、昆明等暖冬城市预订量稳步增长。
据中国航协方面在2026年第三季度信息通报中指出,总体来看,今年第三季度民航运行整体延续了安全稳健发展态势。尽管受地缘冲突持续、国际油价高企、市场竞争激烈以及客群结构分化等多重因素影响,行业经营成本仍处于高位,但全行业主动调整经营策略、深化提质增效,行业内生发展动力与抗风险能力稳步增强。
展望第四季度,中国航协在通报分析中指出,客运方面,随着入境游红利加速释放以及冰雪游等出行需求集中增加,民航客流将迎来重要增量,需要进一步创新服务供给,深入挖掘新的客流增长点;货运方面,第四季度将迎来货运旺季,受海外需求拉动影响,货运运价预计会出现阶段性冲高。但同时也应看到,行业发展仍面临挑战。国际油价居高不下、外部环境复杂交织,加之冬季运行压力增大,不仅挤压航空公司盈利空间,也给行业安全运行带来挑战。
对此,中国航协建议各方共同做好高油价应对工作,多措并举缓释油价剧烈波动带来的压力;共同强化重大风险防范,健全行业会商、信息共享与应急联动机制,强化各类风险前置分析预判,有效降低外部不确定性带来的冲击和扰动;共同深化市场治理,促进行业良性可持续发展。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司