- +1
【市中“枣”普法】出借银行账户给失信被执行人使用,出借人应否承担责任?
出借银行账户给失信被执行人使用后
失信被执行人无力偿还借款
银行账户出借人是否存在过错?
能否以不知情、未获利为由拒绝承担责任?
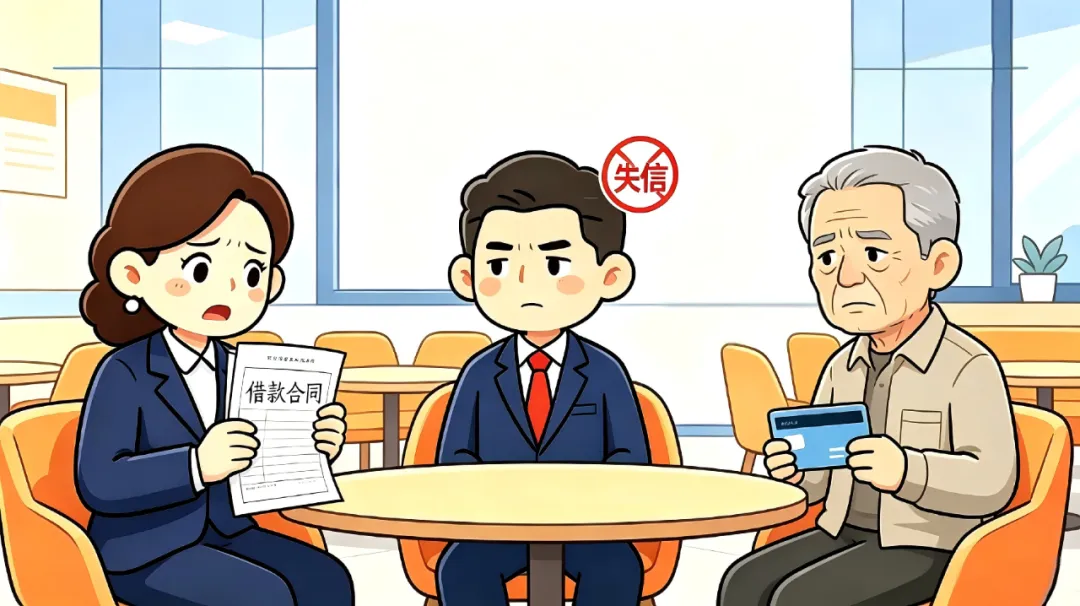
(图片由AI创作)
案情简介
2020年至2023年期间,小李被多家法院纳入失信被执行人名单。小李与老李系父子关系,老李名下银行账户长期由小李管理、控制和支配。2025年3月,小李因资金周转需要向小刘借款。小刘按照小李的要求,向老李名下银行账户转账13万元,另现金交付给小李6万元。2025年5月,小李向小刘出具借条,明确了借款本金19万元和还款期限。借款到期后,小李未按约定还款,小刘遂向枣庄市市中区人民法院提起诉讼,请求判令小李、老李共同偿还19万元借款本金。
庭审中老李抗辩,其对案涉借款完全不知情且未使用任何借款,故不应承担偿还责任。
法院审理
本案争议焦点为:出借银行账户的行为是否存在过错,账户出借人应否承担责任。
首先,老李出借银行账户的行为本身存在明确违法性。《人民币银行结算账户管理办法》第四十五条第二款明确规定:“存款人不得出租、出借银行结算账户,不得利用银行结算账户套取银行信用。”银行账户实行实名制,账户所有人负有实名使用和不得出租、出借的法定义务。本案中,老李并非仅是代收款,而是将名下银行账户长期交由小李管理、控制和支配,违反账户实名使用和不得出借的法定义务,该行为本身违反金融监管强制性规定,具有明确的违法性。老李虽主张对案涉借款“完全不知情”,但其作为账户持有者,对账户长期被失信被执行人小李控制、用于资金流转的行为依法负有注意义务,不能以“不知情”免除其出借账户的过错。其次,老李出借银行账户的行为与小刘的债权损害结果之间存在因果关系。老李作为小李的父亲,与小李长期一同生活,依日常经验应当知晓小李负债未偿、被列为失信被执行人的经济状况,却仍将本人银行账户交由小李长期管控使用,主观上应当预见小李可能利用该账户收取、转移资金甚至逃避债务,客观上为小李接收案涉借款提供了便利,其行为与小刘债权不能实现的损害结果之间存在因果关系。虽然老李主张未从案涉借款中获利,但这并非认定出借账户过错责任的必要条件。账户出借人明知或应知债务人存在失信情形,仍出借账户帮助债务人收款,导致债权人权益受损的,即便未获利,也应承担相应的过错责任。根据过错与责任相当原则,鉴于老李并非直接借款人,亦无证据证明其使用了案涉借款或对账户内资金享有实际支配权,应当认定老李在账户收取的13万元款项范围内,对小李不能清偿的部分承担补充赔偿责任。
最终,法院判决小李偿还小刘19万元借款本金,老李在其账户收取的13万元款项范围内,对小李上述债务不能清偿的部分承担补充赔偿责任。一审宣判后,老李不服,提起上诉。二审法院判决驳回上诉、维持原判。该判决已生效。
法官说法
银行结算账户具有人身专属性,是个人信用和财产权益的重要载体。银行账户实名制是维护金融秩序、防范资金风险的基本制度,账户持有人不得出租、出借银行结算账户。出借行为会破坏账户实名制管理规定,容易为逃避债务、洗钱、电信诈骗、非法集资等违法犯罪活动提供便利。
实践中,账户出借人明知或应知借用人负债未偿、已被列为失信被执行人,仍出借本人银行结算账户(如银行卡、存折)或以本人身份实名认证的支付账户(如微信、支付宝),供其收款、流转资金、逃避债务,对债权人损失发生具有过错的,法院会综合审查账户出借人与借用人之间的关系、出借账户的原因和目的、是否获利或共同使用借款资金、是否存在恶意串通等因素,认定账户出借人应当承担的法律责任。本案中,法院遵循权利义务对等与公平原则,并未判令账户出借人承担连带赔偿责任,而是将账户出借人的责任限定在出借账户实际收取的款项范围内承担补充赔偿责任。据此确定的账户出借人责任形态、责任范围与其侵权程度相当,是平衡债权人损失与出借人过错程度后的裁判结果。若账户出借人存在从借款中获利,与借款人事前通谋、恶意串通等行为,则可能被认定为共同侵权,从而承担连带责任,与借款人共同清偿。
在此提醒,亲属关系不是免责理由,未从中直接获利也不是免责事由。明知或应知借用方存在失信、负债未偿等情形,仍出借银行账户、支付账户供其收款的,可能会承担相应法律责任。社会公众应自觉做到:
一是严守账户安全底线。银行卡、存折、微信、支付宝等结算或支付账户以及身份信息,切勿随意出借、出租给他人使用,即便对方是至亲也应守牢账户安全底线。一旦账户被用于违法犯罪活动,账户出借人将可能承担相应法律责任。
二是审慎出借款项。民间借贷中建议通过本人实名账户收付款,妥善留存借条、转账凭证等证据,并对借款人的信用状况作基本核查,避免因对方失信而使债权落空。
三是依法理性维权。遭遇债务纠纷应及时通过诉讼、财产保全等合法途径主张权利,切勿以“借名收款”“代收走账”等方式协助他人转移财产、逃避执行,否则自身亦将承担法律责任。
法条链接
《中华人民共和国民法典》
第五百七十七条 当事人一方不履行合同义务或者履行合同义务不符合约定的,应当承担继续履行、采取补救措施或者赔偿损失等违约责任。
第五百七十九条 当事人一方未支付价款、报酬、租金、利息,或者不履行其他金钱债务的,对方可以请求其支付。
第六百七十九条 自然人之间的借款合同,自贷款人提供借款时成立。
《人民币银行结算账户管理办法》
第四十五条第二款 存款人不得出租、出借银行结算账户,不得利用银行结算账户套取银行信用。
第六十五条 存款人使用银行结算账户,不得有下列行为:
(一)违反本办法规定将单位款项转入个人银行结算账户。
(二)违反本办法规定支取现金。
(三)利用开立银行结算账户逃废银行债务。
(四)出租、出借银行结算账户。
(五)从基本存款账户之外的银行结算账户转账存入、将销货收入存入或现金存入单位信用卡账户。
(六)法定代表人或主要负责人、存款人地址以及其他开户资料的变更事项未在规定期限内通知银行。
非经营性的存款人有上述所列一至五项行为的,给予警告并处以1000元罚款;经营性的存款人有上述所列一至五项行为的,给予警告并处以5000元以上3万元以下的罚款;存款人有上述所列第六项行为的,给予警告并处以1000元的罚款。
《最高人民法院关于适用《中华人民共和国民事诉讼法》的解释》
第六十五条 借用业务介绍信、合同专用章、盖章的空白合同书或者银行账户的,出借单位和借用人为共同诉讼人。
作者:孙梦、李召莲、米强
原标题:《【市中“枣”普法】出借银行账户给失信被执行人使用,出借人应否承担责任?》
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司