- +1
A股震荡下行,三大股指涨跌互现:煤炭股领涨,两市成交1.48万亿
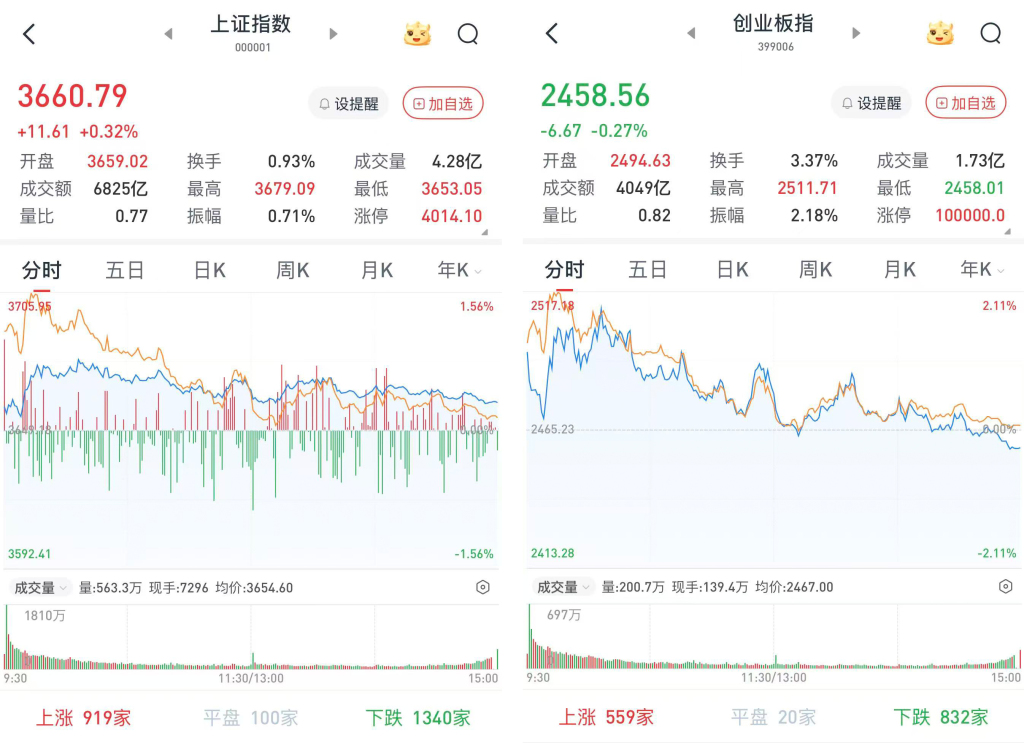
A股三大股指11月9日集体高开。早盘两市高位震荡,但个股上涨家数较开盘大幅下降。午后指数分化,深成指和创指震荡走低转跌。
从盘面上看,煤炭、物理AI、太空算力、覆铜板、冰雪旅游板块全天强势,银行板块继续领航红利资产。
至收盘,上证综指涨0.32%,报3660.79点;深证成指跌0.27%,报11145.49点;创业板指跌0.27%,报2458.56点。
Wind统计显示,两市及北交所共2241家上涨,3146家下跌,平盘有189家。
两市成交14826亿元,较前一交易日的16578亿元减少1752亿元。其中,沪市成交6825亿元,比上一交易日7726亿元减少901亿元,深市成交8001亿元。
据大智慧VIP,两市及北交所共有85只股票涨幅在9%以上,7只股票跌幅在9%以上。
煤炭股领涨,房地产表现低迷
在板块方面,煤炭股领涨两市,郑州煤电(600121)、云煤能源(600792)、安泰集团(600408)等涨停,大有能源(600403)、新集能源(601918)、陕西黑猫(601015)等涨超6%。
通信股涨幅靠前,通则康威(301718)、东方通信(600776)涨停或涨超10%,烽火通信(600498)、长江通信(600345)、长盈通(688143)、ST恒信(300081)、长飞光纤(601869)等涨超5%。
汽车股全天强势,阿尔特(300825)、德尔股份(300473)、金杯汽车(600609)、光洋股份(002708)、华培动力(603121)、金固股份(002488)等涨停或涨超10%。
电力设备领跌两市,时创能源(688429)、亿纬锂能(300014)、泽润新能(301636)、中来股份(300393)、高特电子(301669)、阳光电源(300274)等跌超4%。
地产股低迷,滨江集团(002244)、深深房A(000029)、招商蛇口(001979)等跌超4%,华发股份(600325)、保利发展(600048)、栖霞建设(600533)等跌超2%。
食品饮料全天低迷,南侨食品(605339)跌超6%,珠江啤酒(002461)、东鹏饮料(605499)、西部牧业(300106)、重庆啤酒(600132)、兰州黄河(000929)等跌超1%。
年内大盘调整的空间已经比较充分
国泰海通证券表示,年内大盘调整已经较充分,没有过低的预期;但有力的反弹条件还需等待时机和更好的契机。目前,年内大盘调整的空间已经比较充分,多个指数的估值水平也处于历史偏低的位置,此外,央行、证监会正在加大稳市力度,互换便利之后回购再贷款也将推动形成稳市增量,当前市场已处于底部位置。但考虑到当前市场暂缺大级别的增长叙事和投资故事,年末多路资金考核/落袋为安下流动性增量空间相对有限,以及国际关系以及特朗普政府政治举措仍有不确定性,因此,在当前预期偏高/仓位偏高但不确定性加大的环境中,市场要出现有力/可持续的反弹仍要取决于后续实质性的改善。因此,仍维持认为时机正在接近,年底年初将会有更好的条件。配置方面,建议投资者均衡配置,重点在“微观结构健康”+“预期能够上修”的板块。
华泰证券认为,目前A股市场估值、情绪已经接近历次市场底部的阈值,底部构筑或相对完善,绝对收益资金的被动调仓压力虽有抬升,但进一步扩大的空间或相对有限,考虑到融资及交易型资金尚未明显回流,反弹的构筑或需要政策面和增量资金面的进一步支撑。配置上关注三条线索:一是美国中期选举后的新能源政策预期,结合装机、价格和订单在板块内部择优;二是维持红利底仓,关注银行、乳品、高速公路、水电、火电及钢铁中股息兑现能力较强的方向;三是消费景气或底部反转,关注景气修复的白酒、小家电、装修建材。
申万宏源证券展望后市表示,先做好大波段调整中的超跌反弹。短期历史极高性价比、稳定资本市场预期发力,A股反弹自有其规律。但科技赛道基本面仍逆风,短期筹码结构承压,都不支持大波段反弹。可参考的历史经验包括:向上反弹的幅度和时间可能有限,但不再创新低的时间可能较长。结构上,主题行情和独立逻辑行业占优,机构重仓的科技赛道资产可能跑输。海外方面,美债收益率下行,美元指数回落;新兴市场股市占优;AI算力链受抑制,新能源预期升温。配置方面,在主题轮动和独立逻辑的线索中,行业比较排序相对靠前的方向有三个:一是基本面研究有效性恢复,关注基本面预期超过2026年中,2027年预期好于2026年的方向,重点是国产半导体和PCB。二是AI应用端产业和一级市场关注度较高的未来方向是具身智能、医疗AI和AI安全。三是验证主题行情强弱的信号。新能源和半导体占优+算力链调整,这本身也是市场结构性机会的一部分。这三类结构中,仍有保持强势的方向,也是反弹波段犹在的佐证。相反,若三类结构都走弱,后续轮动主题方向,可能更加弱势,构成反弹行至尾声的信号。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司