- +1
【轻松办税】税务注销预检+企业所得税清算报备,一文教您网上搞定!
一、税务注销预检
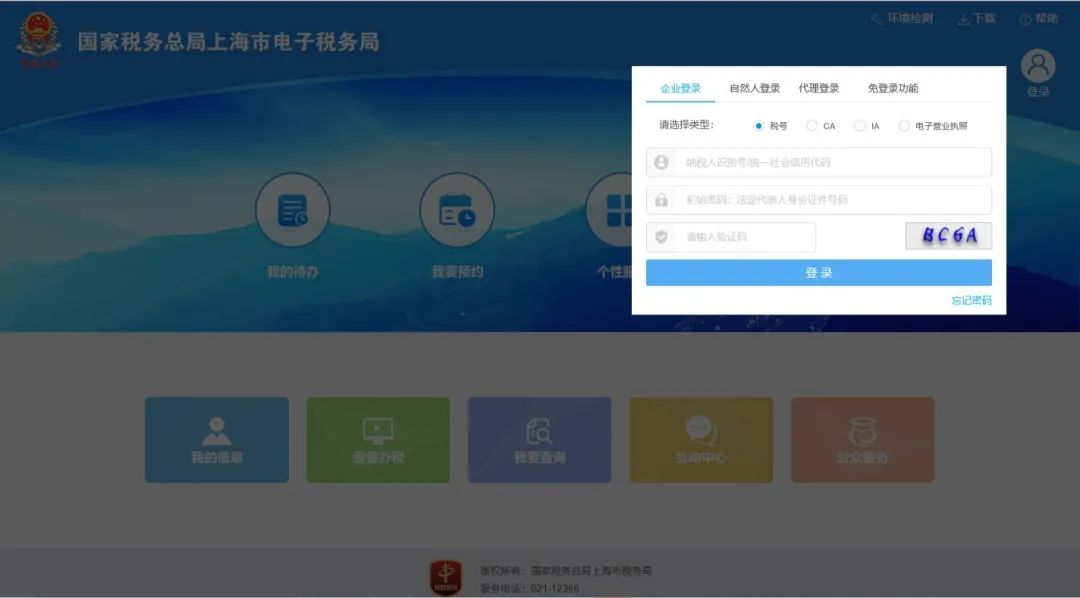
别急!网上办税用得好,预检不用线下跑!对状态为“正常”、“非正常”、“非正常注销”、“清算”、“停业”的企业和个体户,可通过上海市电子税务局“ 免登录功能”中的“税务注销预检”模块进行税务注销预检;对状态为“正常”的企业,可登录电子税务局(企业)进行办理。快来一起看看吧!
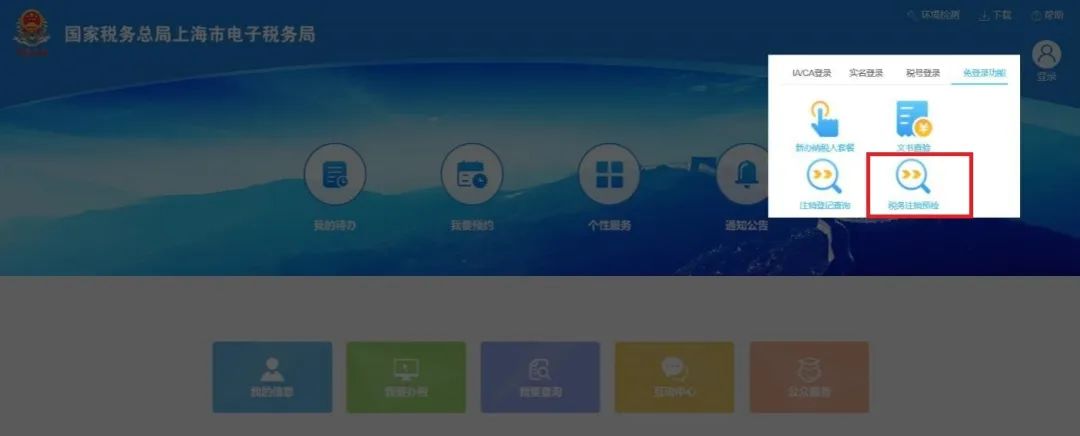
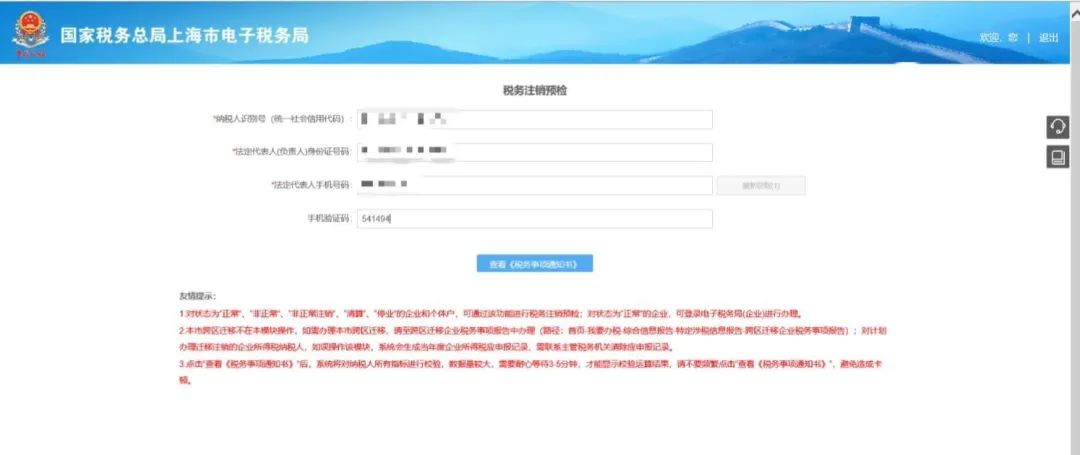
1.登录电子税务局——免登录功能——税务注销预检
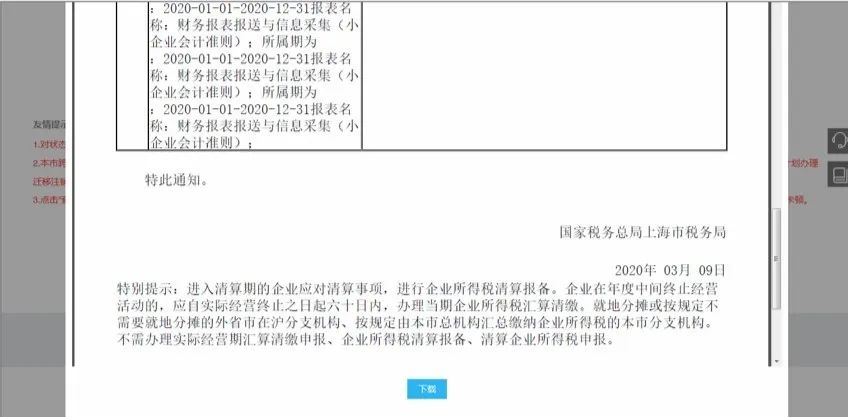
企业应当在办理注销登记前,就其清算所得向税务机关申报并依法缴纳企业所得税。下列企业应进行清算的所得税处理:(1)按《公司法》、《企业破产法》等规定需要进行清算的企业;(2)企业重组中需要按清算处理的企业。符合特殊性税务处理规定的合并、分立,无需进行清算。进入清算期的企业应对清算事项,报主管税务机关备案。纳税人有解散、撤销、破产情形的,在清算前应当向其主管税务机关报告;未结清税款的,由其主管税务机关参加清算。
企业清算的所得税处理,是指企业在不再持续经营,发生结束自身业务、处置资产、偿还债务以及向所有者分配剩余财产等经济行为时,对清算所得、清算所得税、股息分配等事项的处理。
您可登录上海市电子税务局办理企业所得税清算报备。但前提有二:一是纳税人状态为“正常”,二是企业当前存在有效企业所得税认定信息。
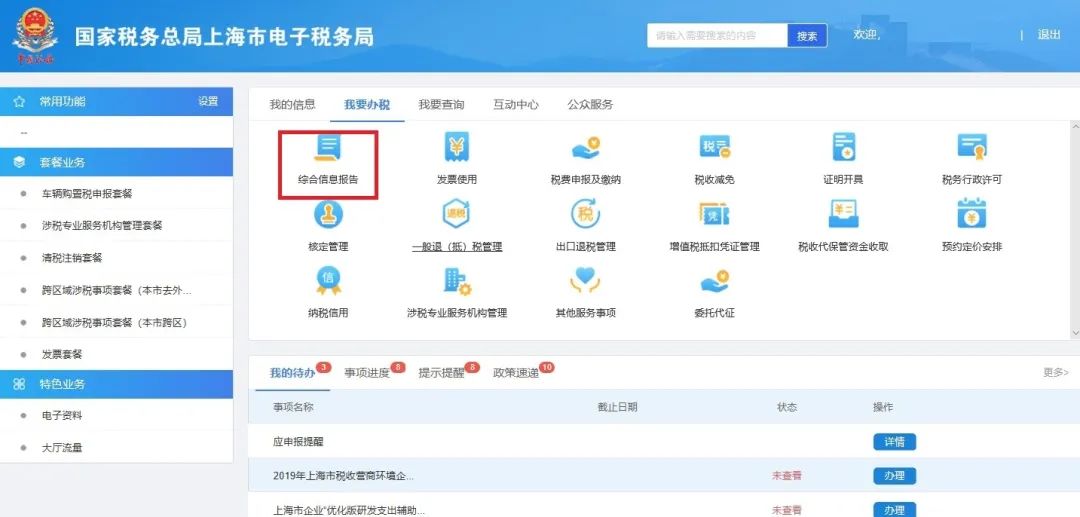
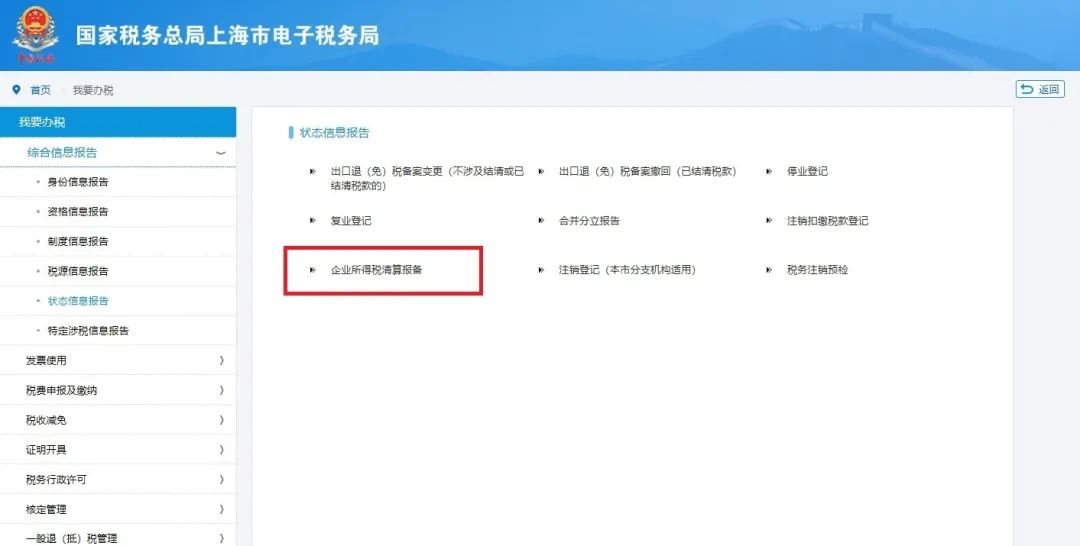
1.【电子税务局】——【我要办税】—— 【综合信息报告】—— 【状态信息报告】—— 【企业所得税清算报备】
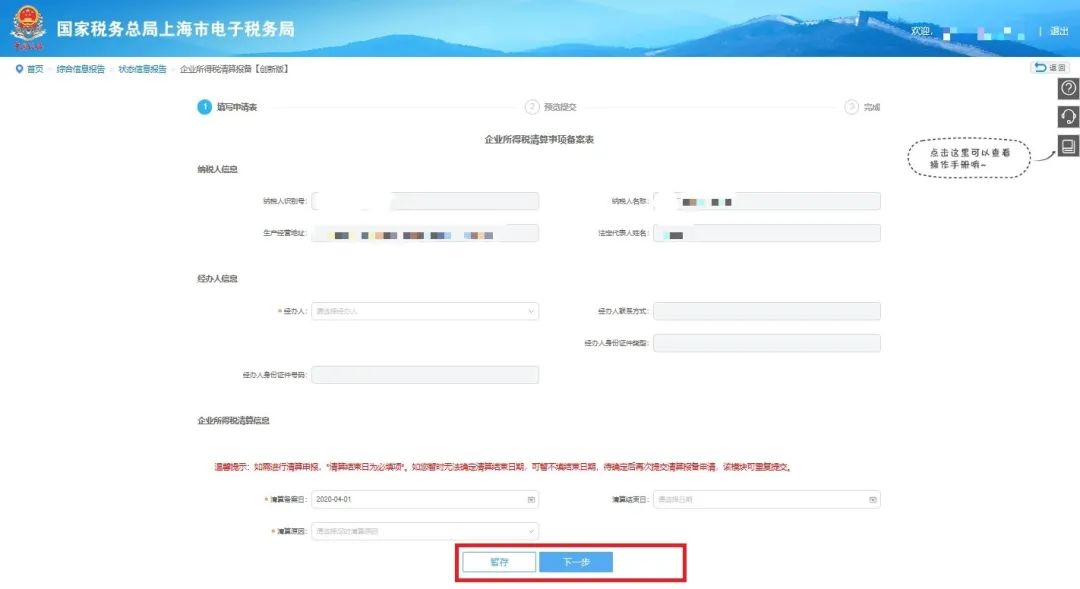
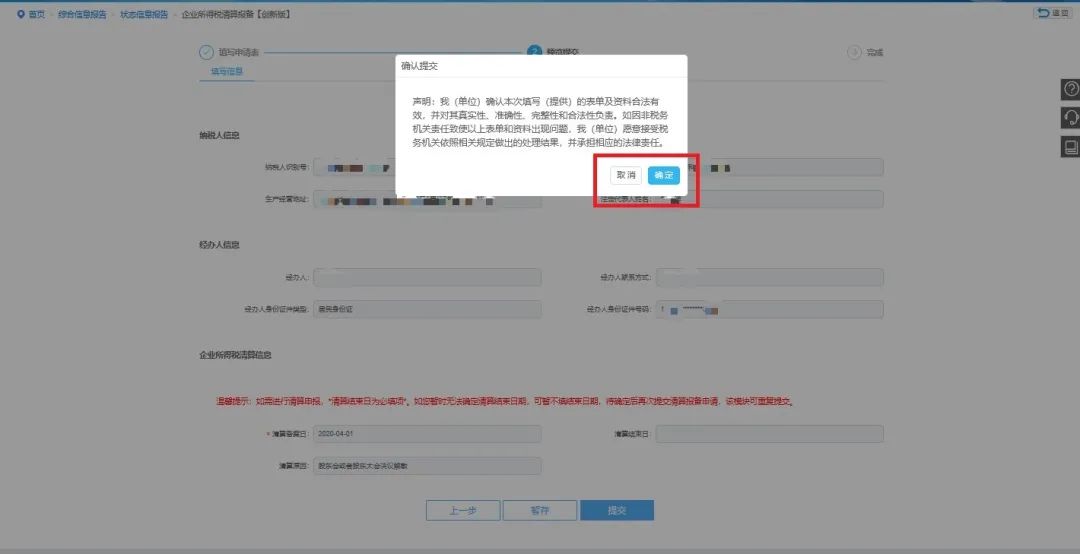
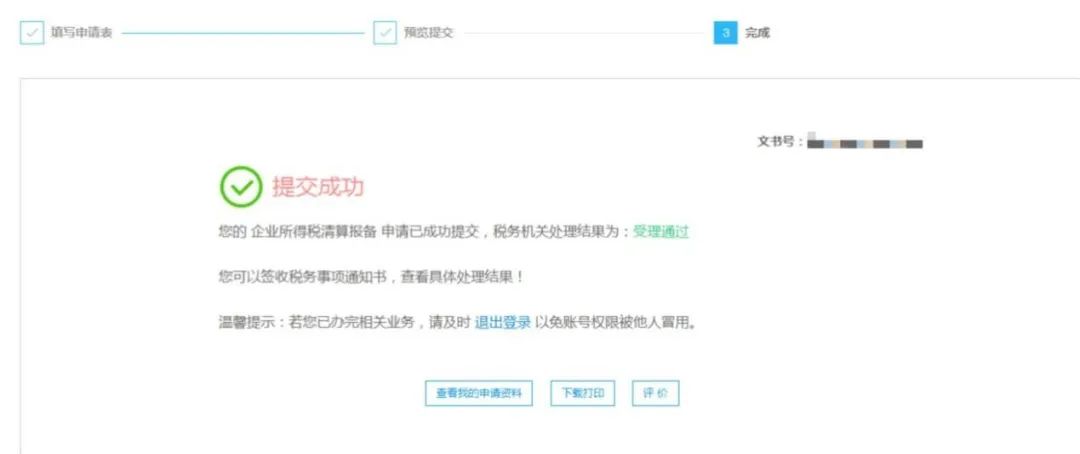
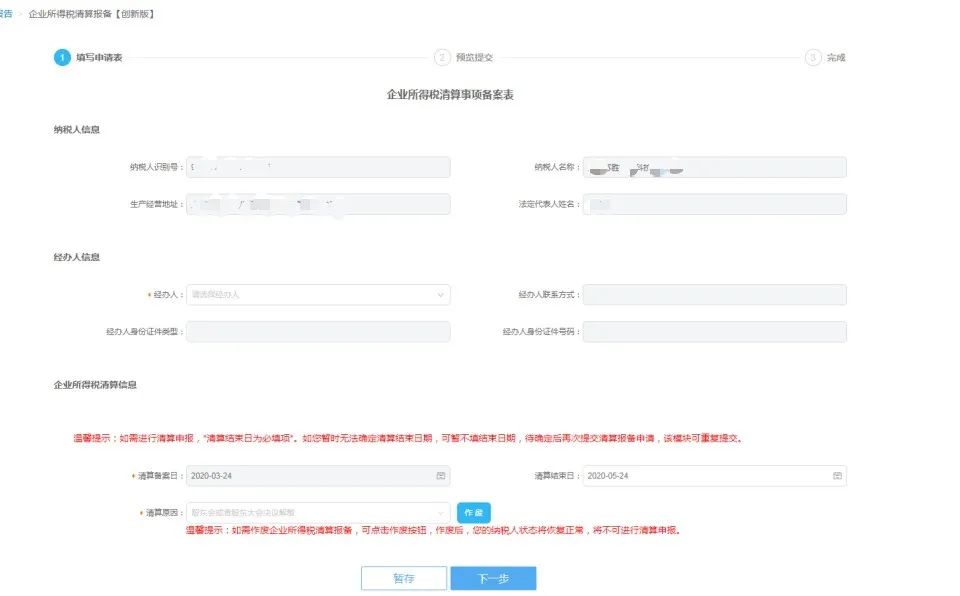
1.如需进行清算申报,“清算结束日”为必填项。如您暂时无法确定“清算结束日”,可暂不填写。待确定后,请再次提交清算报备申请,该模块支持重复提交。
2.如需作废已有清算报备,可点击“作废”按钮。作废后,纳税人状态将变为“正常”,且不可进行清算申报。
3.企业在年度中间终止经营活动的,应当自实际经营终止之日起六十日内,向税务机关办理当期企业所得税汇算清缴。企业应当在办理注销登记前,就其清算所得向税务机关申报并依法缴纳企业所得税。
原标题:《【轻松办税】税务注销预检+企业所得税清算报备,一文教您网上搞定!》
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司