- +1
9.9元一提矿泉水背后:万亿即时零售狂飙,谁在承压?
商务部研究院数据显示,我国即时零售市场规模在2026年有望突破万亿大关,预计2030年达到2万亿元,“十五五”期间年均增速达12.6%。
即时零售广阔的市场空间以及多元的线下场景,成为美团、京东、阿里等巨头迫切寻求的新增长极。
前置仓是从线上“远场”入局线下“近场”的核心基础设施,该模式具有低成本、丰富的货盘、高效履约等优势,成为巨头竞相布局的重点。截至9月,京东物流的前置仓规模破万;2026年第二季度,美团旗下自营品牌小象超市前置仓超过2000个;7月,阿里签约闪购仓超700家,闪购综合仓数量在去年已达1.5万左右。
激烈竞争态势的另一面,是风险隐患和成本由传统实体零售商承压。一封呼吁平台停止低价“内卷”的倡议书,撕开巨头竞争“热闹”背后中小商家生存受到挤压的严峻现实。
7月30日,北京超市供应企业协会发起《关于呼吁前置仓平台(超市)停止内卷、保障供应商正当权益的倡议书》(以下简称“倡议书”),内容直指头部平台在规模化扩张进程中带来渠道价格体系受冲击、拖延账期、商品质量难保证等问题。
资本的涌入为即时零售行业添一把火,却造成行业生态发展失衡,传统商超、供应商被迫卷入平台的争夺,为了获得生存空间让位平台,逐渐走向议价权丧失的被动境地。
01
巨头的即时零售“游戏”
由供应商“买单”
即时零售作为新业态迅猛扩张,传统渠道却遭遇门店收缩的闭店浪潮。据壹览商业数据统计,2025年传统超市关闭1369家门店,涉及华润、沃尔玛、物美、地利生鲜等全国型和区域型品牌商超。互联网巨头的赛道竞逐,压力缘何逆向传导至供应链条起点的供应商?
于供应商而言,传统零售企业生存受挤压意味着其供货渠道单一,平台逐渐成为掌握议价权和话语权的强势一方。“在采购环节,平台会明确要求供应商以低于线下商超的价格供货,否则可能面临罚款甚至失去合作资格。”北京超市供应企业协会原会长姚文华向《中国物流与采购》杂志记者无奈地说道,“供应商只能通过对产品规格、包装上进行差异化处理来应对利润受挤的窘境。”
与此同时,平台为抢占市场获得流量与用户,不仅采取“低价”策略造成线下实体店客群分流,还将流量导向自营前置仓,导致传统零售业线上转型求生道路举步维艰,加剧平台形成垄断。“小型商业主体既无法在价格上与平台抗衡,又失去了线上获客渠道,生存空间被双重挤压。”姚文华说道。
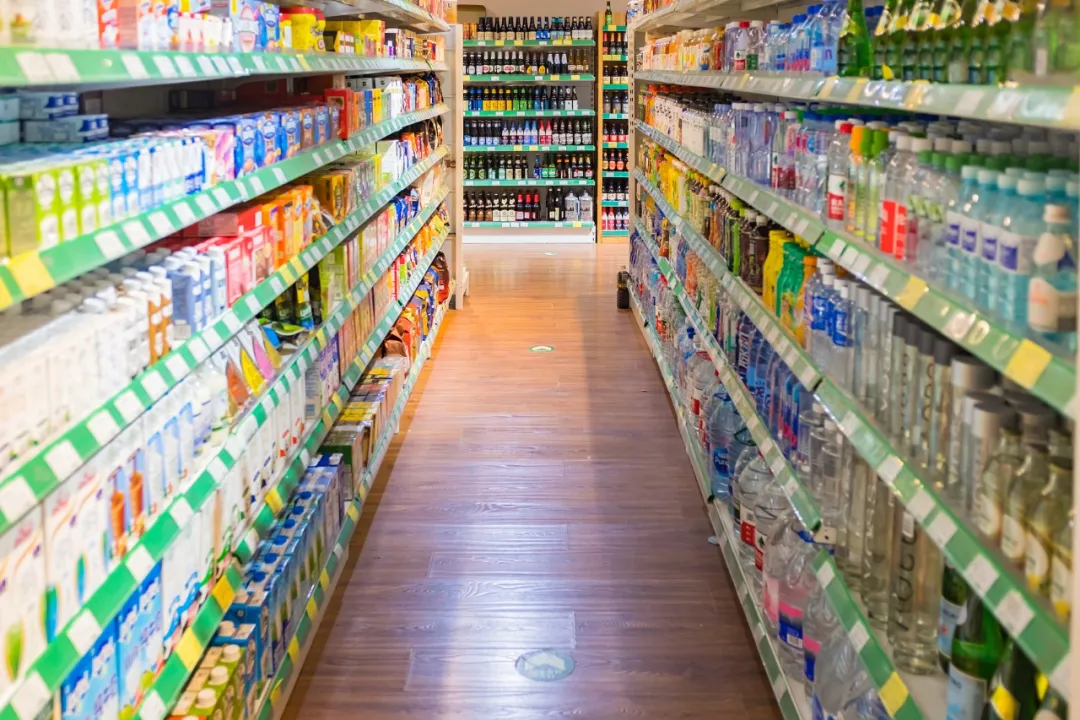
他向记者举例表示,一提矿泉水在平台售价9.9元,线下社区店、便利店等零售价格远高于此,顾客被低价引流至线上消费。不仅如此,平台更将流量向自营门店倾斜,导致入驻的第三方传统零售企业订单流失。
此外,随着即时零售行业集中度提高,平台滥用规则和权力的乱象愈发严重,供应商苦不堪言。姚文华告诉记者,本次调研以生鲜农产品(例如果蔬、肉蛋禽)、标品(例如矿泉水、食用油、碳酸饮料)、豆制品等民生基础用品为主,其中生鲜农产品问题最为集中:一是超长账期致使现金流紧张。短保商品周转快,但平台回款账期长达60天,占用供应商资金;二是转嫁商品流通成本。生鲜短保类商品具有易腐、损耗率高特征,平台会以质量不达标为由随意罚款、扣款。
姚文华提示,上述系列问题,来自团队为期三个月调研。本次调研主要聚焦北京、上海为主的华北、华东地区,走访对象涵盖大型生鲜供应商、全国性连锁超市、中型超市、社区便利店等多类型实体零售业态的一线商户负责人,广州、深圳、成都等一线及新一线城市,同样存在类似现象。
02
供应链效率升级,
前置仓成为“香饽饽”
供应链效率升级让曾经不被看好的前置仓模式的商业价值被巨头重新审视。
前置仓有着比传统零售业态租金低、依托数字技术精准选品以及快速周转实现高坪效的优势,但从理论上看更低成本的前置仓模式意味着比传统零售业更容易跑通商业闭环吗?
“前置仓模式不容易盈利,其现实商业场景中的履约费用率占比高达20%左右,远高于传统商超的5%到8%。”百联咨询创始人、零售电商行业专家庄帅向《中国物流与采购》杂志记者直言不讳道。
数据亦验证其观点。据华西证券《2026即时零售报告》测算,前置仓客单价80元,订单量每日达950单才可实现营收平衡,而传统商超60元客单价,每日完成865单便获利。
然而,随着配送时效提升、货盘结构丰富,这一现状得以改善。供应链升级提升订单量,形成规模效应持续摊薄履约成本,前置仓盈利模式正被持续验证。庄帅进一步指出,跑通商业闭环的关键在于订单密度和毛利率能否覆盖租金、配送和人力成本。因此布局前置仓是表象,本质是巨头在构建供应链竞争壁垒,以更低的履约成本、更优的商品结构和更高的订单密度实现单仓盈利,“速度是底线,供应链效率才是胜负手”。
从行业实践看,这一趋势正在被头部玩家印证。盒马近两年来重点布局前置仓模式,采取“店改仓”模式目前前置仓已有逾500家。根据阿里巴巴2026财年年报,盒马连续第二年实现全年经调整EBITA为正;叮咚买菜凭借高仓网密度布局优化成本提升供应链效率,在2026年一季度净利润达1.65亿元,同比增长19.6倍。
03
从零和博弈走向生态共建
的竞争逻辑转变
值得注意的是,今年5月,中国连锁经营协会发布团体标准《前置仓管理规范》,其中提到,前置仓存在合规边界、食品安全等潜在隐患。标准时隔5年重新修订,侧面反映出前置仓发展提速的当下亟需新标准划定监管红线。
这里需要补充的是,根据经营方式的不同,标准将前置仓类型划分为自营型与平台型。前者从采购、仓储到品控由企业全权把控,例如“仓店一体”“1店+N仓”等业态,后者是平台为主的加盟商模式。
在姚文华看来,不同类型前置仓其食安风险程度不一,相比于自营型前置仓,平台型这类“纯前置仓”模式更易埋下食安隐患。调研过程中,他注意到平台停止用户入仓自提服务,会直接造成来自线下客流外部监督的缺失,从而带来食品安全风险。
行业标准、倡议书相继出台释放明确信号:即时零售行业告别规模扩张的红利阶段,供应链效率、服务精细化与生态协同是下一阶段的竞争焦点。
“当前即时零售行业从跑马圈地的规模扩张期进入精耕细作的存量博弈期,有量无利的模式走到尽头。”庄帅断言,这一转折的本质不是红利消失,而是由一味追求建仓数字上的变化转向经营服务质量上的升级。
值得一提的是,在即时零售业扩张进程中,低价内卷、平台垄断是即时零售业发展不可避免的阶段性现象,行业重新洗牌会筛选出实力强劲的供应商。“即时零售业发展的内生逻辑是以低成本倒逼供应链升级,在该过程中会淘汰低效率供应商。”庄帅表示。他预计,未来供应商和平台会形成相对平衡的供零关系。
对于中小商业如何在即时零售业提速阶段获得生存空间,他建议,一是增强管理和运营效率以降低成本;二是通过创新力形成产品溢价;三是多渠道布局策略,以此平衡各大渠道的利益关系和竞争。
发展即时零售的背后需要数字技术能力与雄厚的资本支撑,传统实体零售“自救式”转型仍难以与平台抗衡,构建有序健康的生态在眼下尤为重要。姚文华认为,零售行业上下游各主体应协同发力维护市场正常秩序。
上游供应商应联合发声,拒绝平台的无理要求,维护正当权益;传统商超可发挥现制现售的线下优势,提升现场消费服务体验,还需加快数字化转型;平台企业应取消不合理的“跟价”要求和差异化供货条款,建立公平透明的流量分配机制;行业协会及相关部门可为供应商与平台建立纠纷调解机制,同时关注平台垄断风险,强化民生商品线上价格常态化监测。
即时零售行业逻辑正在被重构,一面是前置仓作为新业态发展的重要基础设施正面临精细化运营的转变,另一面是中小实体企业卷入行业变革的漩涡。当行业从“跑马圈地”步入“精耕细作”,考验的是如何在效率与公平中找到健康合规可持续发展的支点,唯有此,万亿市场才会成为零售行业新增长引擎。
本文为澎湃号作者或机构在澎湃新闻上传并发布,仅代表该作者或机构观点,不代表澎湃新闻的观点或立场,澎湃新闻仅提供信息发布平台。申请澎湃号请用电脑访问http://renzheng.thepaper.cn。

- 报料热线: 021-962866
- 报料邮箱: news@thepaper.cn
互联网新闻信息服务许可证:31120170006
增值电信业务经营许可证:沪B2-2017116
© 2014-2026 上海东方报业有限公司